Материалы ИноСМИ содержат оценки исключительно зарубежных СМИ и не отражают позицию редакции ИноСМИ
США вплотную приблизились к долговому кризису, предупредил Рэй Далио в беседе с Bloomberg. По его словам, в ближайшие три года рост затрат на обслуживание долга и ослабление спроса со стороны иностранных покупателей могут спровоцировать кризис. Первыми пострадают заемщики с низкими доходами.
Основатель инвестиционной компании Bridgewater Associates Рэй Далио предупреждает, что Соединенные Штаты вплотную приблизились к границам своего долгового цикла. Финансист предсказывает потенциальный кризис в течение ближайших трех лет, поскольку расходы превышают доходы. Он предупреждает, что рост затрат по привлечению займов и ослабление спроса со стороны ключевых зарубежных покупателей могут в первую очередь оказать давление на заемщиков с низкими доходами.
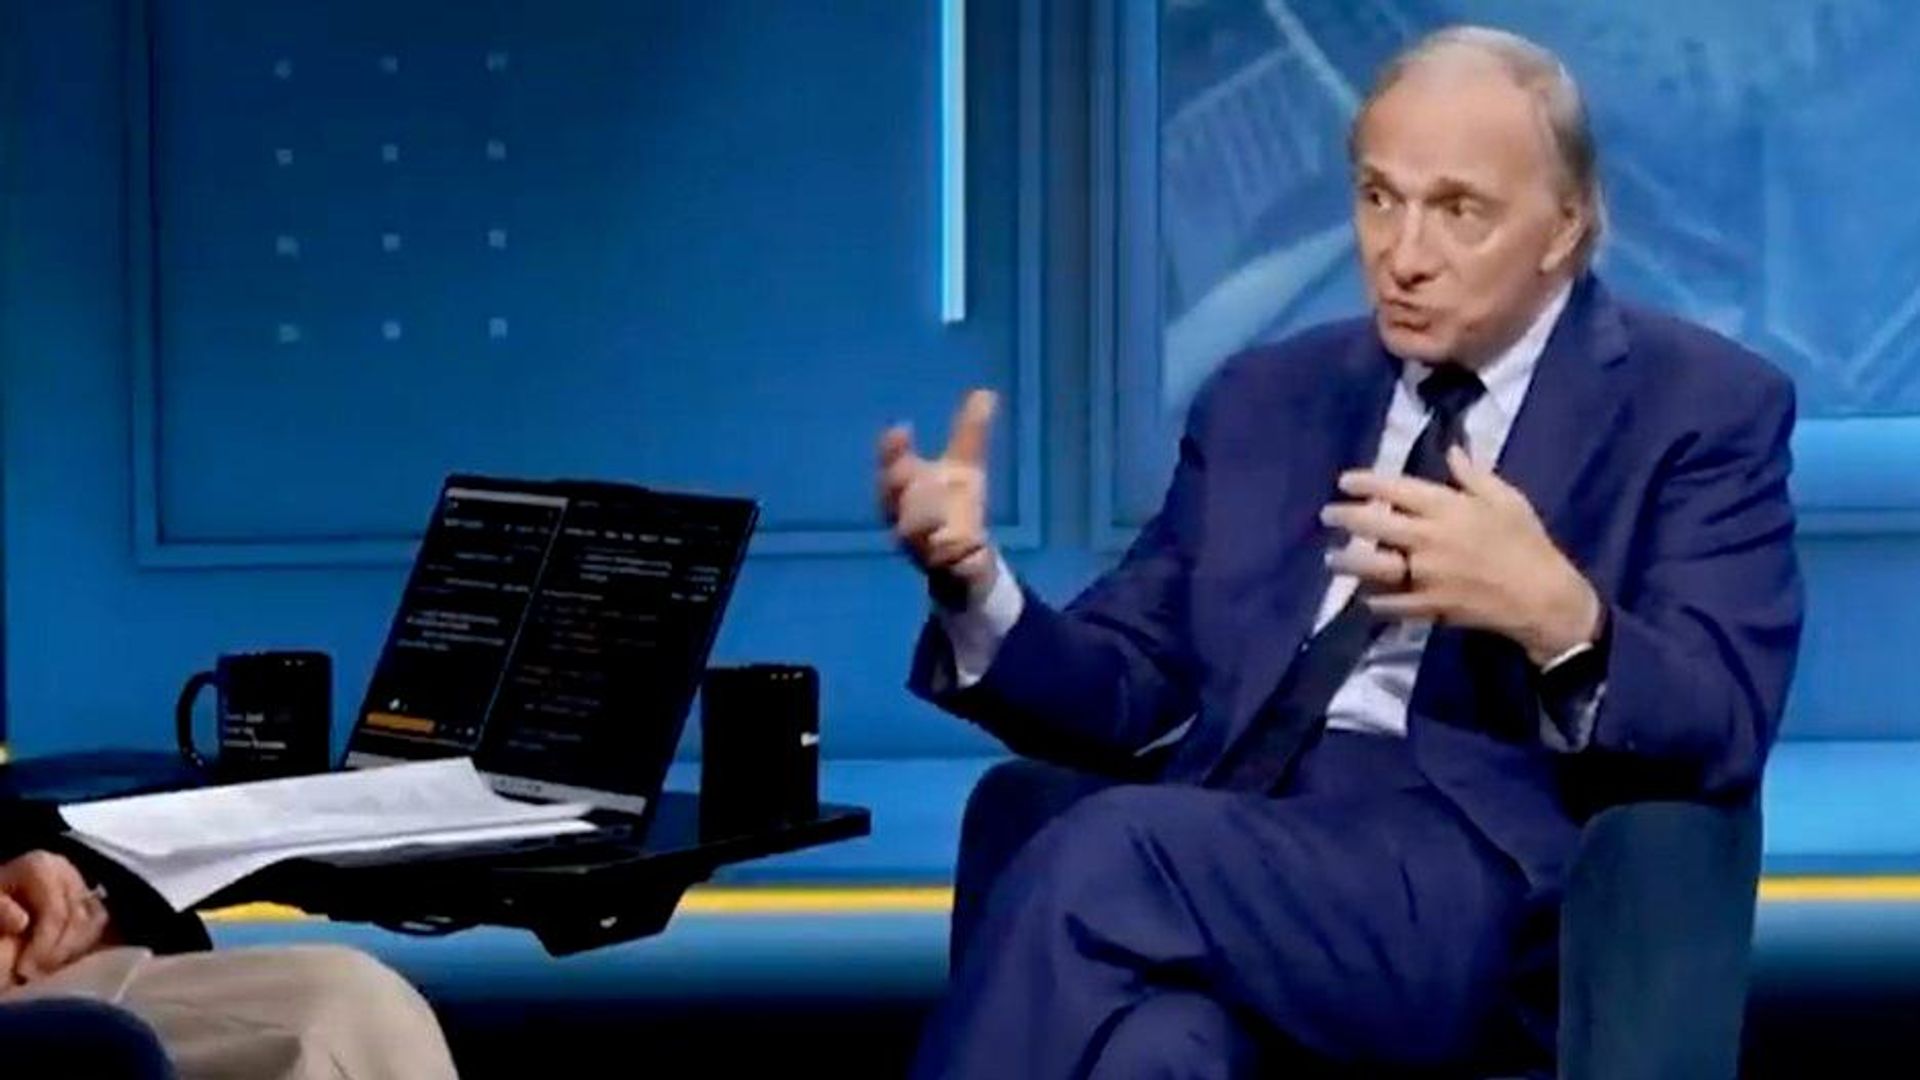
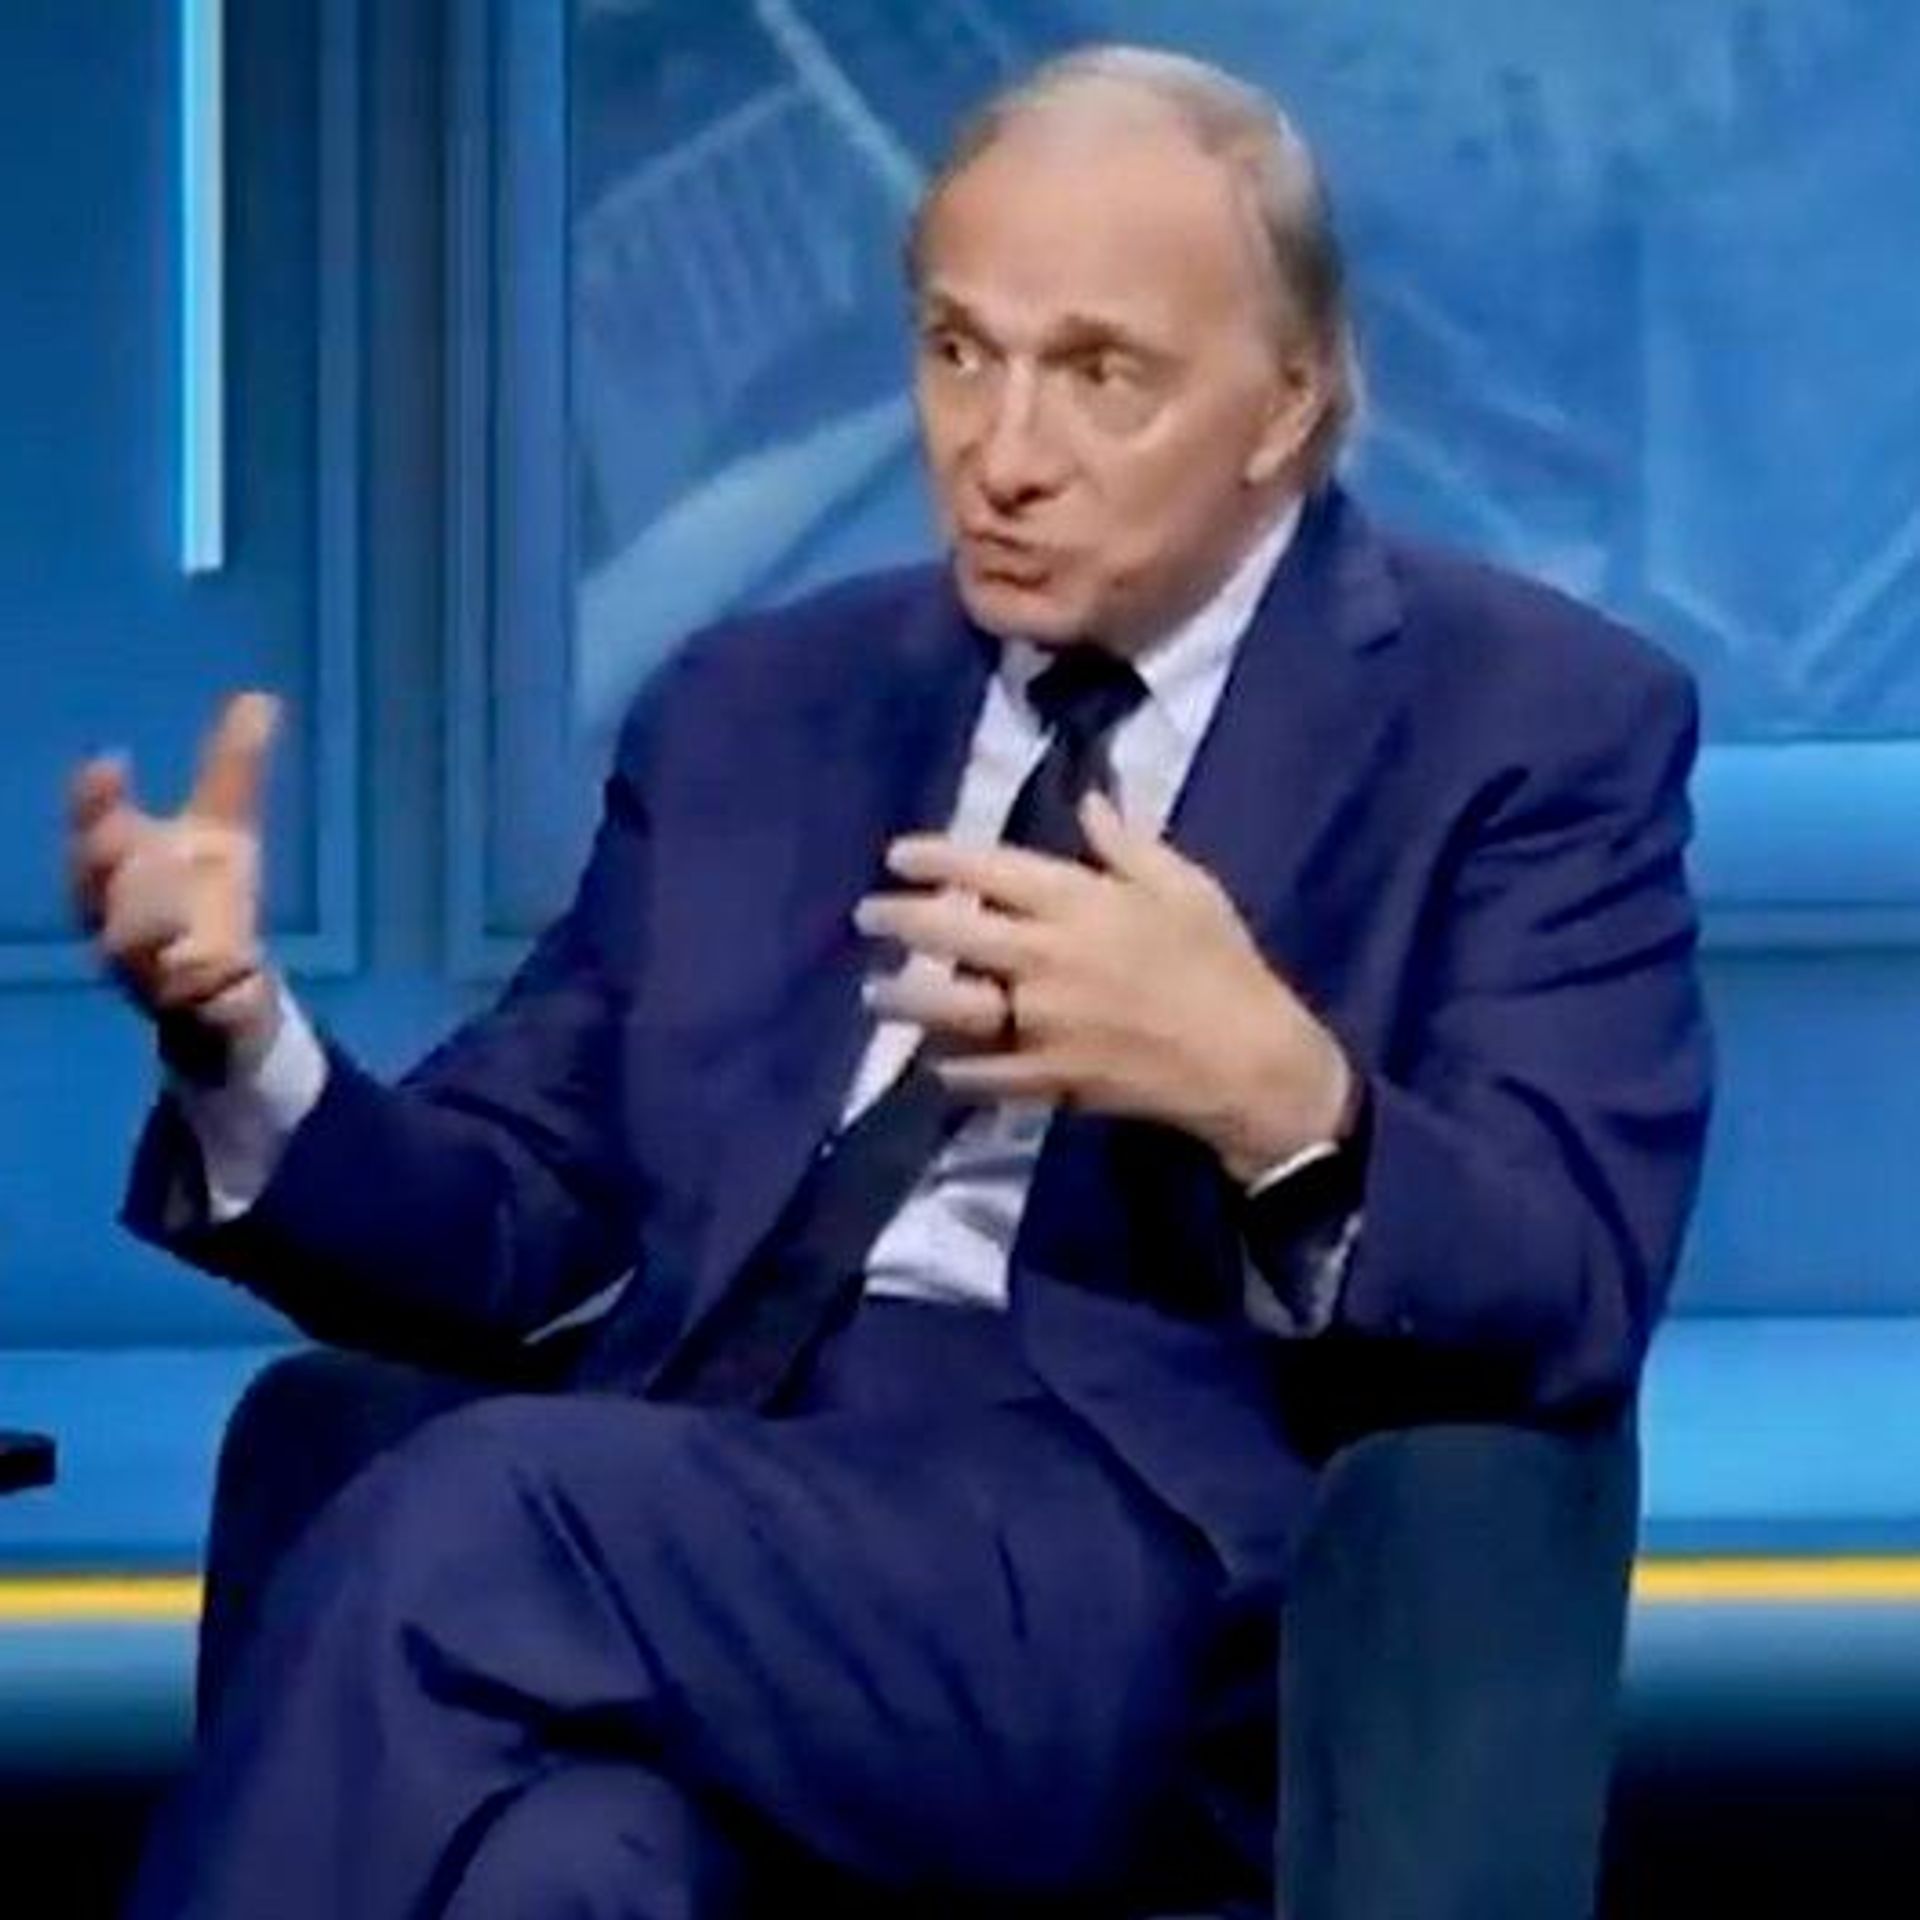
Bloomberg: С нами сейчас Рэй Далио, основатель Bridgewater Associates и один из ключевых мировых экспертов по долговым циклам, финансовым пузырям и изменениям мирового порядка. Рэй Далио, рады вас видеть в эфире телеканала "Insight".
Рэй Далио: Всегда рад с вами встретиться.
Рэй, вы всегда говорите о пяти силах, одна из которых – долговой цикл. Сейчас долг США превышает 40 триллионов долларов. Неудивительно — и даже не особенно неожиданно, — что доходность 30-летних облигаций приближается к 6%. Как вы оцениваете происходящее?
Думаю, важно понимать саму механику. Именно поэтому я написал книгу "Как страны превращаются в банкротов": существует определенные механизмы, в которых люди не разбираются. И на самом деле все довольно просто.
Принцип действия здесь такой же, как и в случае с отдельными людьми, с той лишь разницей, что страны могут печатать деньги. Хорошо. Но долг одного — это обязательство другого. Когда долги накапливаются быстрее, чем погашаются, расходы на их обслуживание растут. В результате эта статья расходов начинает занимать все большую долю денежного потока. И когда это происходит, она начинает вытеснять другие расходы. И тогда возникает проблема.
В Соединенных Штатах сейчас мы наблюдаем именно такую динамику: обслуживание долга начинает вытеснять другие расходы. Кроме того, активы для одного – это обязательства другого по долгу. Это обязательно нужно учитывать. Поэтому необходимо смотреть, что мы имеем: представляет ли это собой реальный капитал и насколько эффективно он используется. Таковы два ключевых фактора.
Взглянем, например, на ситуацию с госдолгом США: ежегодные расходы составляют около семи триллионов долларов. Представьте себе это как финансовую деятельность компании или отдельного человека. Тратим семь, а получаем пять. Итого расходуется на 40% больше, чем поступает. И такое происходит уже не первый год.
В результате долг и платежи по его обслуживанию растут, и, как следствие, начинают вытеснять другие расходы. Вот такая динамика у нас происходит.
Кроме того, долг одного человека – это всегда актив другого. И когда процентные ставки естественным образом растут из-за подобного дисбаланса спроса и предложения, это оборачивается потерями по таким активам. Возьмите облигации как актив и посмотрите, насколько плохо они себя показали по мере роста процентных ставок. И это имеет свои последствия.
Так что сейчас картина отличается от той, что была, когда вы занимались трейдингом, верно? Ведь вы очень долго — на протяжении целых 50 лет, получали выгоду от инвестирования в государственный долг. Стали бы вы действовать иначе в нынешних условиях?
Всегда есть свои долгосрочные и краткосрочные аспекты — в зависимости от характера цикла. Ведь так? Особенно когда дела идут не лучшим образом. Но сейчас мы имеем дело с тем, что имеем: важны и скорость нарастания долга, и его объемы.
Почему рынок падает? Рынок падает из-за чрезмерной закредитованности. И мы уже вплотную приближаемся к пределам своих возможностей. Кроме того, имеют место геополитические изменения. Соединенные Штаты в прошлом могли позволить себе огромный дефицит бюджета, но сейчас, на фоне различных конфликтов, возникает и другая динамика: те, кто хочет удержать американский долг, уже взяли на себя слишком много.
И это тоже становится частью общей картины. Ее можно увидеть, если просто сделать расчет – я, кстати, привожу его в своей книге "Как страны превращаются в банкротов". Такой расчет показывает, как выплаты по обслуживанию долга начинают вытеснять расходы. Так проявляется эта динамика.
Получается, что на Соединенные Штаты надвигается долговой кризис – учитывая, что доходность 30-летних облигаций приближается к отметке в 6%?
Да. Иными словами, …
В течение следующих 2-3 лет?
Думаю, это произойдет в ближайшие три года. Ситуация такова: мы наблюдаем процесс вытеснения одних источников финансирования другими, и, если вникнуть в суть этого явления, становится очевидно, насколько сильно оно влияет на цены активов и процентные ставки. По сути, мы имеем дело с бумом, фактически сосредоточенным в одной конкретной области и в значительной степени финансируемым за счет заемных средств — хотя раньше все было совсем не так. Но по мере развития этого долгового цикла можно увидеть все большее смещение: там, где раньше использовался собственный капитал, теперь приходится прибегать к заемным средствам. И они начинают играть все более значимую роль.
Рэй, поневоле задумаешься: уровень в 6% — это всего лишь психологическая отметка, или же он несет в себе серьезные макроэкономические риски? Как будут обстоять дела, если мы достигнем 6%? Действительно ли 6% — это потолок? Возможно, в будущем мы увидим и отметку в 6, 5%?
Конечно, нельзя игнорировать процентную ставку — она сыграет свою роль. Но я хочу сказать, что нужно смотреть не только на ставку, но и на сумму накоплений, общий объем капитала и спрос на капитал. Когда возникает дисбаланс спроса и предложения, цена капитала должна расти до тех пор, пока спрос не будет ограничен. Поэтому нужно спросить себя: что именно будет ограничено в этой ситуации?
И здесь речь не о государственных дефицитах — они абсолютно неэластичны, сократить их не получится. Проще говоря, если экономика ухудшится, они, наоборот, вырастут.
Тогда нужно выяснить, какие секторы будут вытеснены. Жилищный сектор? В жилищном секторе реакция была бы быстрой. Но при столь большом разрыве в финансовом положении богатых и бедных сильнее всего эта реакция проявится среди менее обеспеченных слоев.
Тогда, может быть, автокредиты? Именно такие кредиты или займы подобного рода — как раз они первыми попадают под удар и вытесняются с рынка. На дата-центрах и прочих объектах негативные последствия будут сказываться позже. Именно здесь и возникает своего рода конфликт интересов, поскольку на данном этапе цикла сильнее всего страдают наименее обеспеченные слои населения.
Учитывая нынешнюю ситуацию, вы ранее отмечали, что капитал уже не обязательно тяготеет к США. Как вы считаете, куда он направляется?
Здесь важен сам масштаб. Мы говорим об огромных масштабах.
Да, сейчас у Соединенных Штатов наблюдается значительный дефицит, и в страну поступает большой объем капитала. Однако в силу происходящих изменений на долю иностранного капитала приходится около трети – практически треть — тех средств, на которые мы опираемся при финансировании нашего долга.
И значительная часть этого капитала поступала от Китая и Японии. На них приходилась значительная доля этого долга. Кроме того, в этом участвовали и другие страны – например, государства Ближнего Востока. Но им сейчас тоже приходится непросто.
Кроме того, сюда вмешиваются геополитические вопросы. Китай не намерен в дальнейшем продолжать накапливать долг. Здесь есть не только экономические, но и геополитические проблемы. Когда отношения между должником и кредитором носят антагонистский характер, это очень сложная динамика, особенно при таких масштабах.
Отдельного упоминания заслуживает Япония. Эта страна предоставила значительные средства, стремясь изменить свою экономическую политику определенным образом – скажем так, она выдала крупные займы. А теперь она хочет вернуть часть этих денег – и притом весьма значительную.
Так что проблема не только в том, что общий объем долга очень велик. Велики и размеры бюджетных дефицитов США, и общая потребность в финансировании. Ведь учитывается не только дефицит государственных финансов, но и расходы на развитие искусственного интеллекта и другие масштабные статьи расходов. И откуда тогда берутся средства для покрытия этих нужд? Они поступают из тех самых источников, доступность которых сейчас сокращается.
Именно поэтому мы и видим изменения процентных ставок.
Иными словами, процентная ставка — это стоимость денег. Когда возникает дисбаланс спроса и предложения, процентные ставки растут, ограничивая доступ к кредитным ресурсам.
Именно это мы сейчас и наблюдаем.
13
Две трети держателей долга США находятся в США. Посмотрим, сможет ли государство кинуть своих граждан на бабло и чем это закончится... Нас ждёт зрелищный матч, надеюсь, он будет результативный.
Обсудить