Материалы ИноСМИ содержат оценки исключительно зарубежных СМИ и не отражают позицию редакции ИноСМИ
США не станут спасением для мирового рынка дизеля: американские НПЗ работают на пределе, а свободных объемов для экстренных поставок практически нет, пишет Sonar21. Даже открытие Ормуза не решит проблему мгновенно — восстановление поврежденной инфраструктуры займет годы. Кризис может затянуться.
Ларри Джонсон (Larry Johnson)
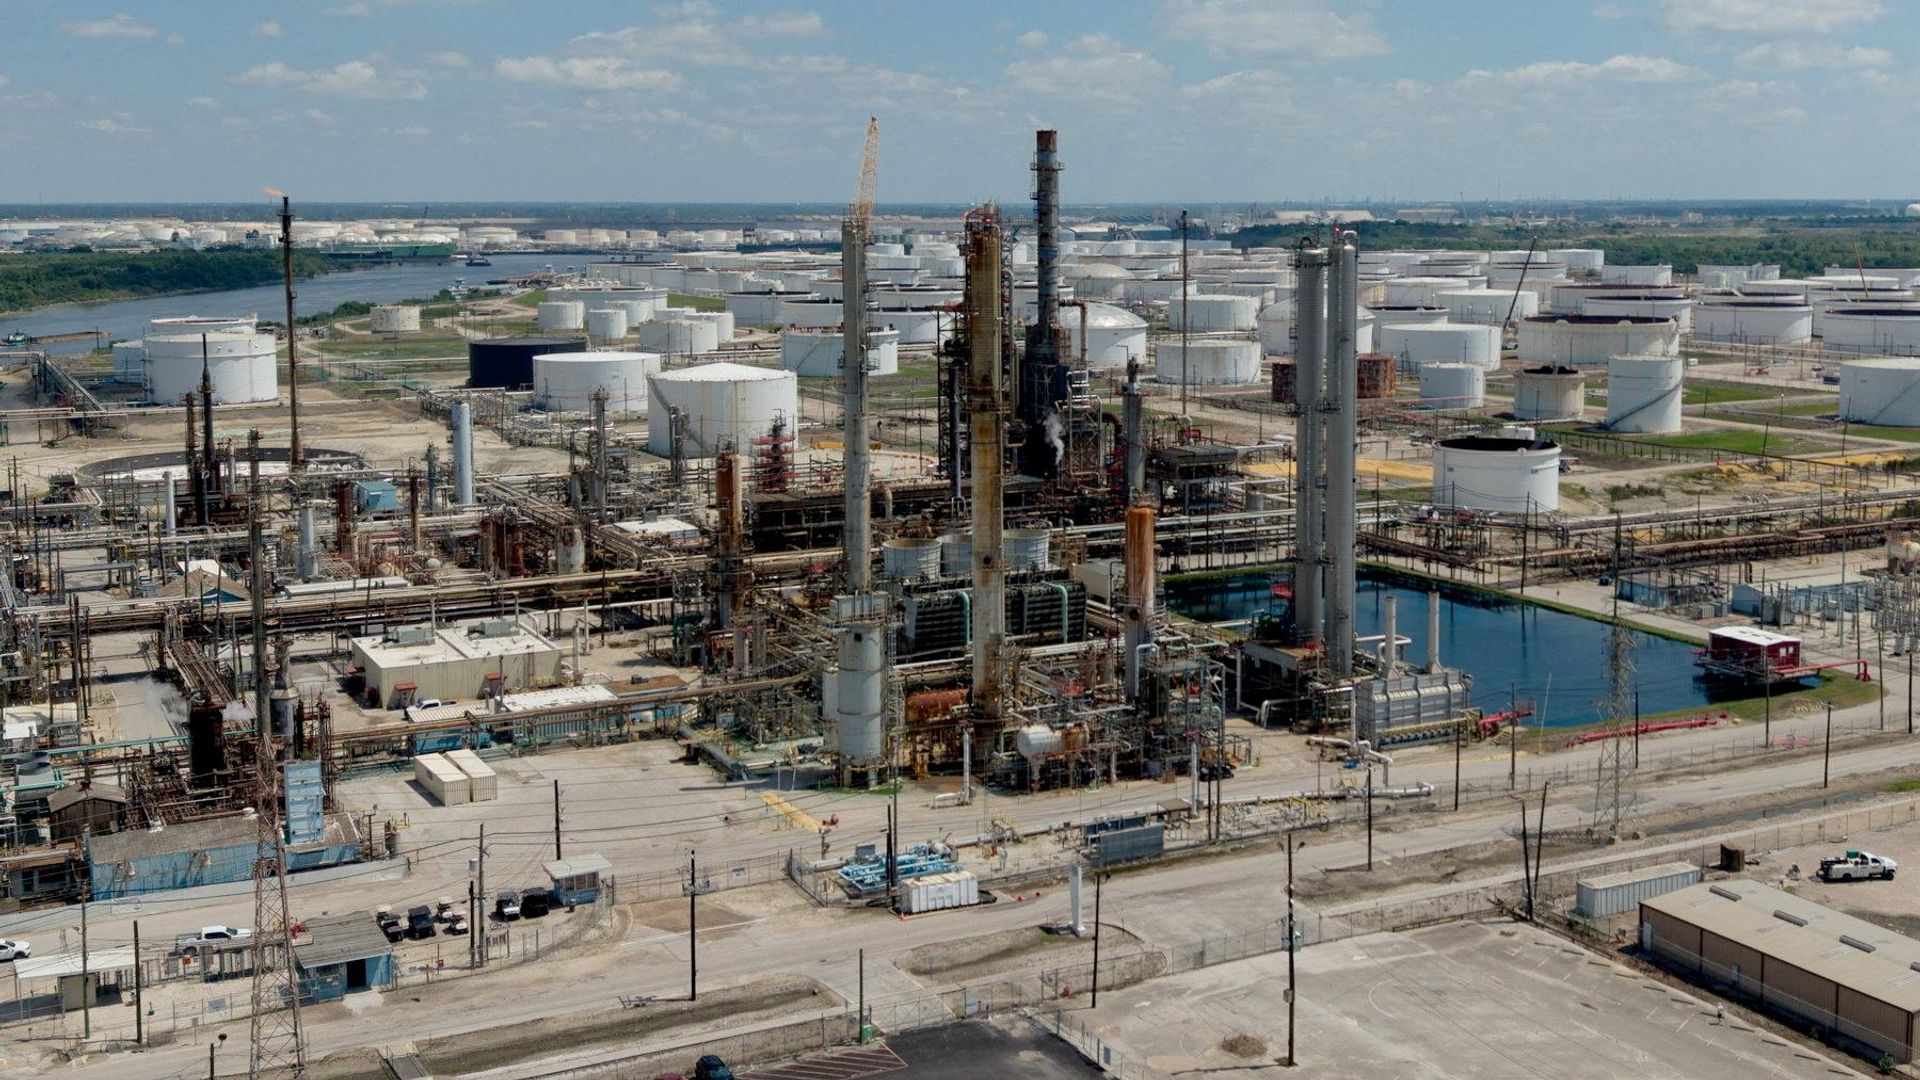
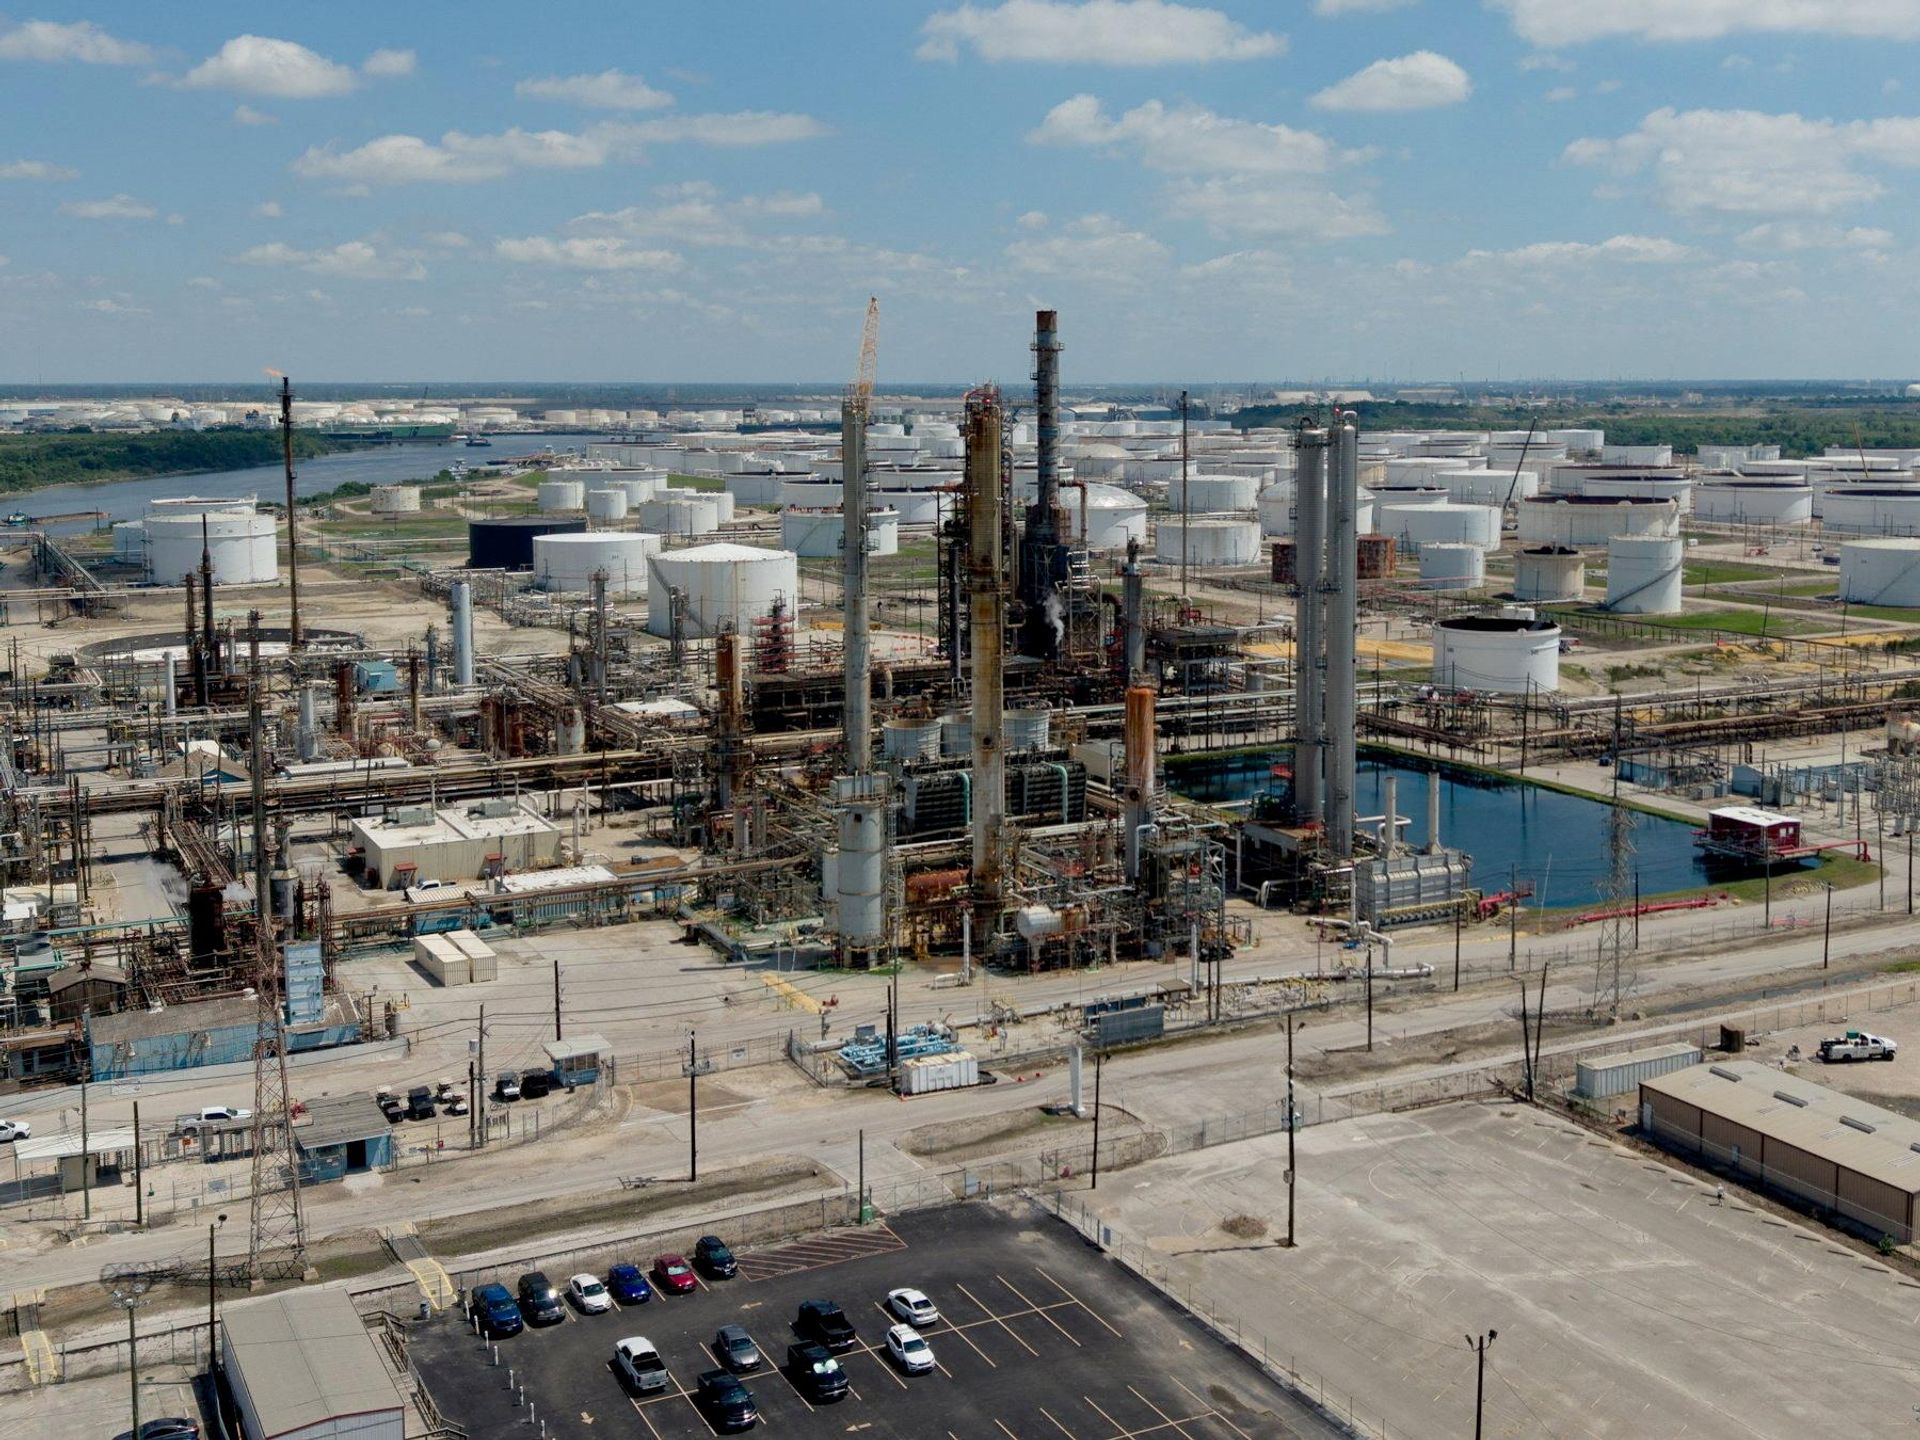
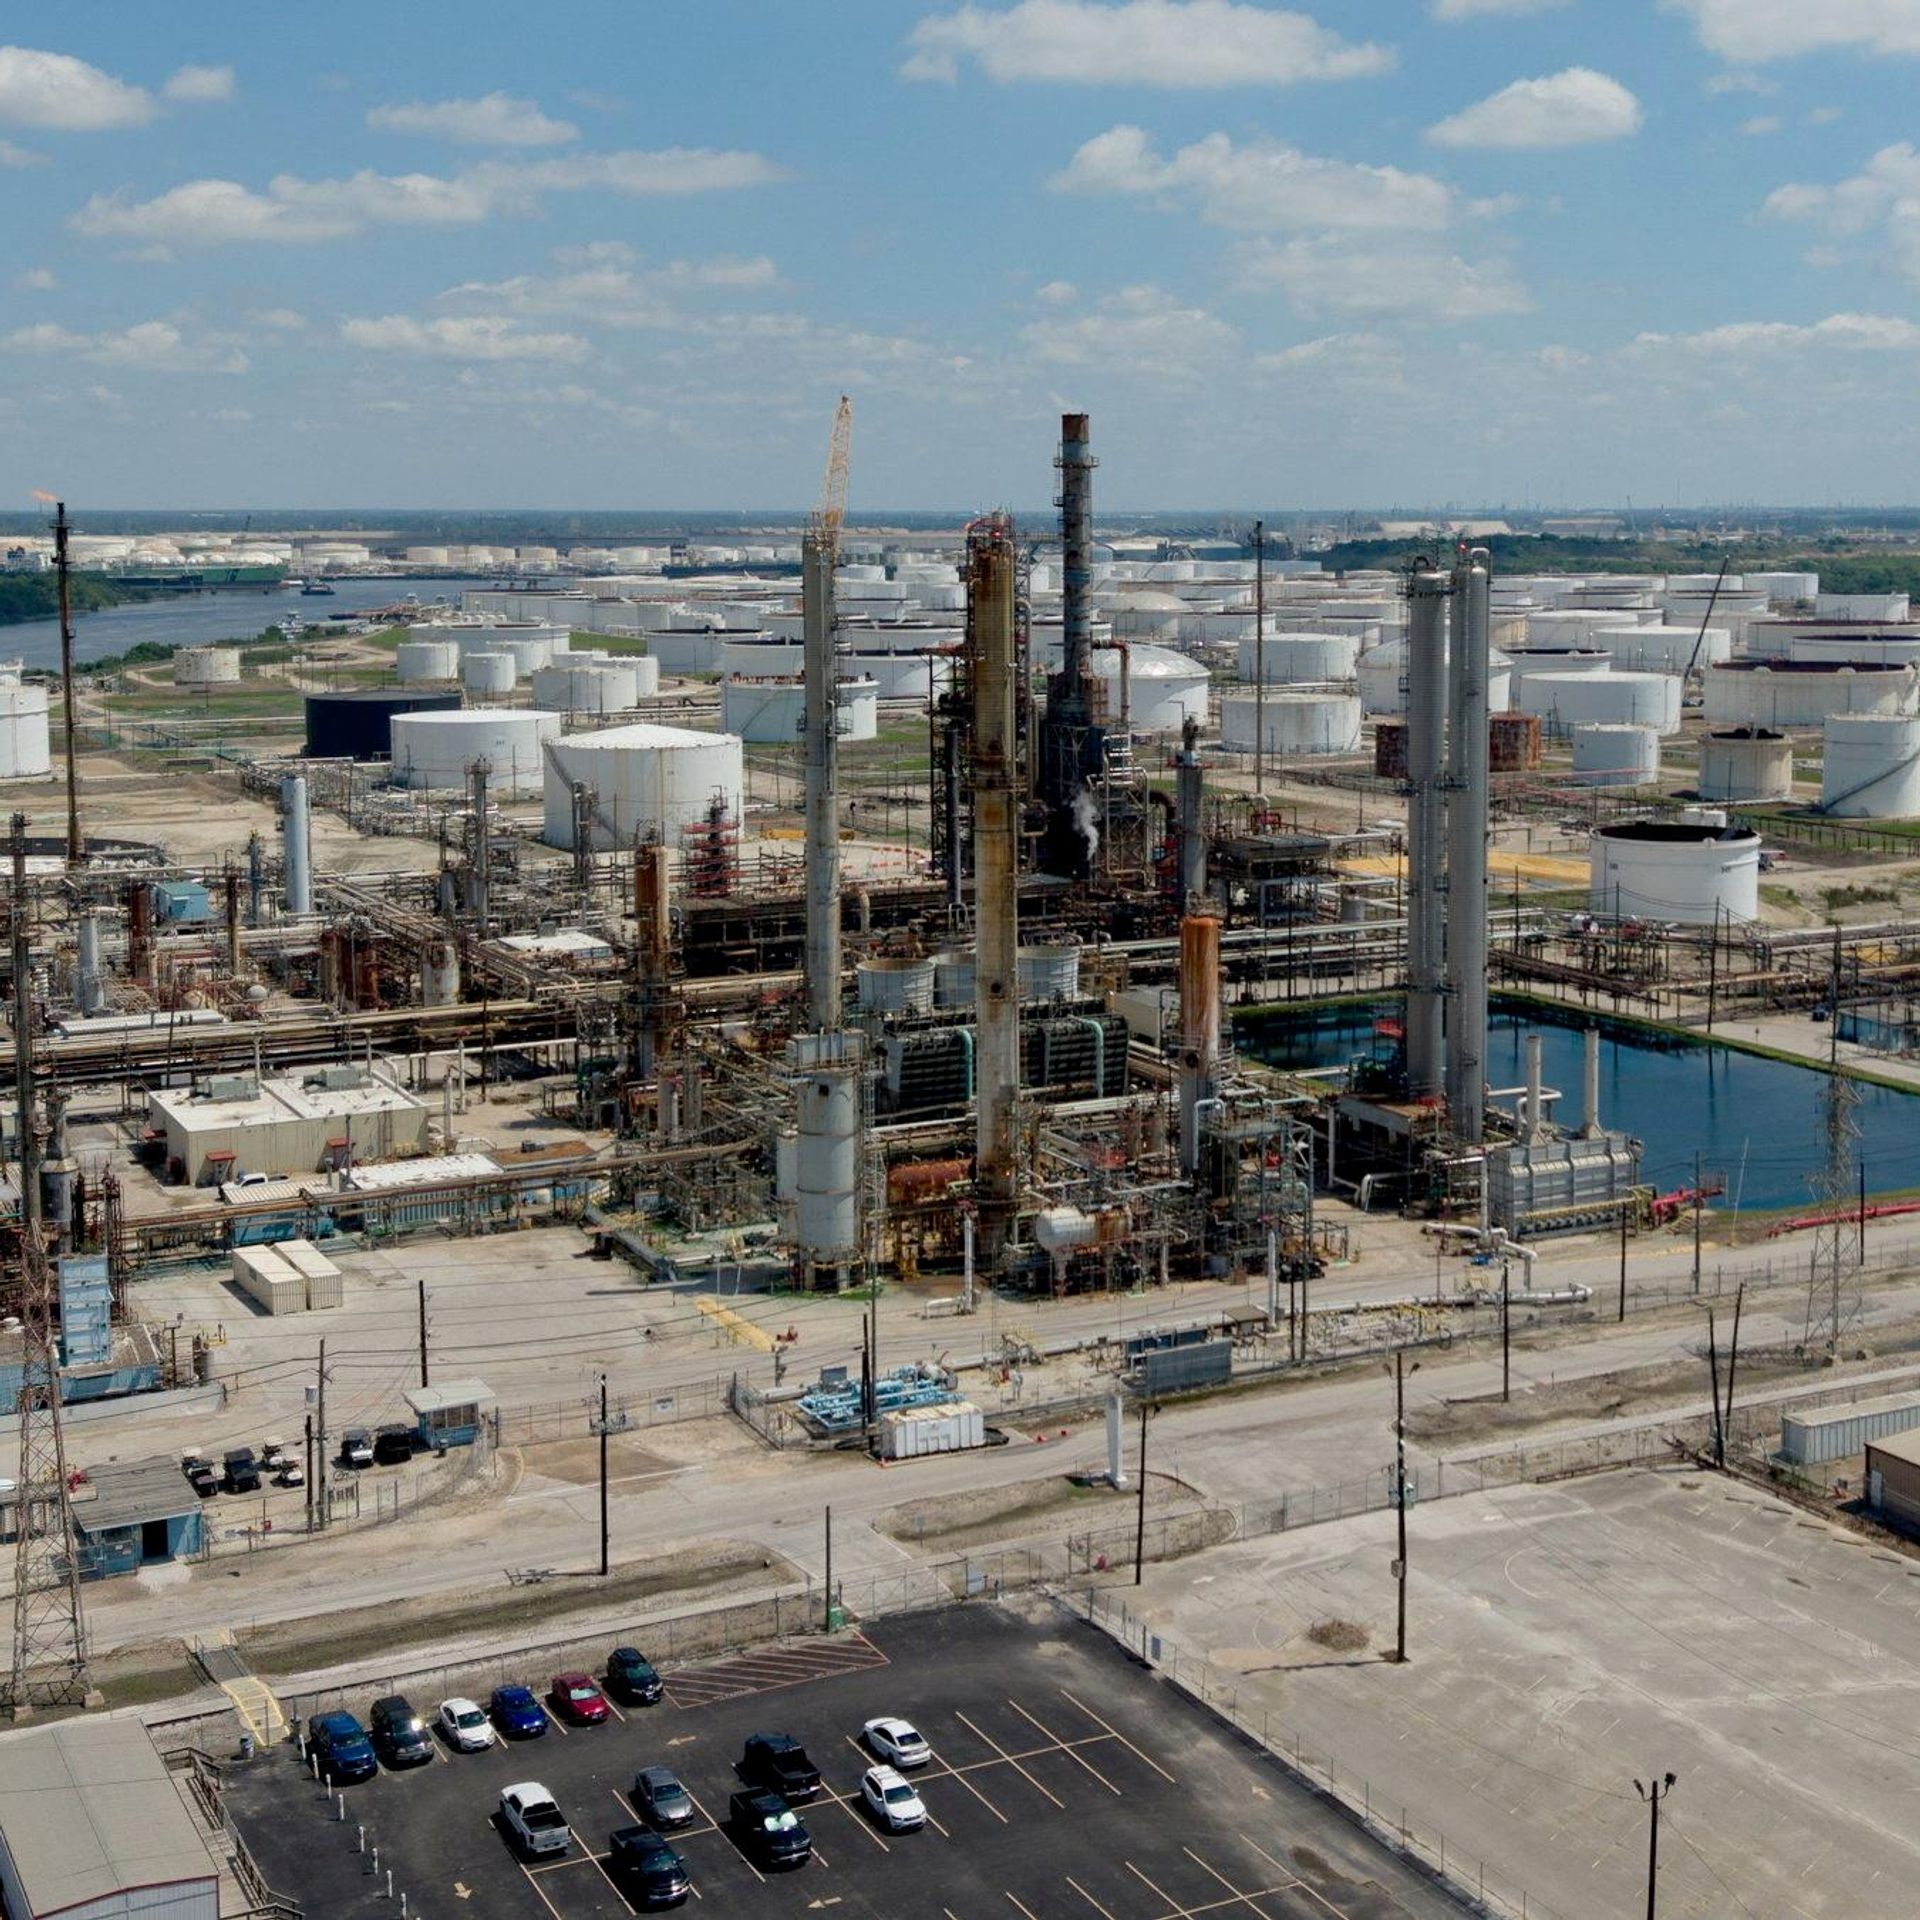
Карл Миллер представил еще один превосходный анализ коллапса на рынке дизеля и авиационного топлива, охватившего сегодня весь мир. В теории роль мирового предохранительного клапана в этом кризисе отводится именно США. Американские НПЗ производят гораздо больше дизеля, чем потребляют сами американцы. Но на практике весь этот объем уже распределен. Внутренний спрос растет, экспортные обязательства остаются высокими, а НПЗ работают почти на пределе возможностей — всё это означает, что США сейчас уже расходуют собственные запасы, не располагая каким-либо излишком.
Как отмечает Миллер в своей новой оценке, Америке нечего предложить миру, лишившемуся поставок дизеля объемом 1,6 миллиона баррелей в сутки. Пока поставки готового топлива не восстановятся, этот разрыв придется покрывать за счет более высоких цен, сокращения экономической активности или того и другого одновременно.
Не просто скачок цен, а физический дефицит
Главная мысль Миллера заключается в том, что нынешний кризис связан с нехваткой реальных поставок топлива, а не просто с ростом цен. По его оценке, к началу сентября мировое предложение нефтепродуктов "просело" на 2–3 миллиона баррелей в сутки. Если тенденция сохранится, ежемесячный дефицит в 60–90 миллионов баррелей придется покрывать за счет новых поставок, сокращения потребления или запасов.
Суть кризиса — в дизеле. Мировое потребление дизеля и газойля составляет примерно 29,4 миллиона баррелей в сутки. На дизеле работают грузовики, уборочные машины, шахты и резервные генераторы — то есть значительная часть мировой экономики. Миллер подсчитал, что в августе экспорт дизеля из стран Персидского залива и России оказался на 1,6 миллиона баррелей в сутки ниже февральского уровня. Это не разовая потеря, которую можно восполнить рядом экстренных поставок. Импортерам нужна регулярная замена — надлежащего качества и с доставкой на нужный терминал, а иначе их хранилища опустеют.
Американские показатели
Таким образом, США становятся главным поставщиком на случай крайней необходимости. За четыре недели до 11 сентября среднесуточное производство дистиллятов составляло около 5,2 миллиона баррелей, а НПЗ были загружены на 96,8%. Внутреннее потребление, по данным Службы энергетической информации, составляло от 3,4 до 3,7 миллиона баррелей в сутки.
На бумаге вырисовывается избыток более чем в миллион баррелей в сутки. Но весь этот объем уже обещан покупателям. За неделю с 4 по 11 сентября США экспортировали около 1,61 миллиона баррелей дистиллятов в сутки — после рекорда в 1,935 в начале августа. Служба энергетической информации отмечает, что скачок экспорта последовал за резким сокращением значительных поставок дистиллятов с Ближнего Востока, из России и Китая.
Расчеты Миллера за неделю с 11 по 18 сентября показывают, к чему это приводит. НПЗ производили 5,159 миллиона баррелей в сутки, и еще 85 тысяч баррелей США импортировали. При этом внутреннее потребление составило 3,975 миллиона баррелей (сказался сезонный рост спроса), а экспорт — 1,331 миллиона. В итоге образовался дефицит примерно в 62 тысячи баррелей в сутки, который пришлось покрывать за счет резервов. Так что никакого избытка у США нет. Страна уже живет в условиях незначительного дефицита, одновременно экспортируя четверть своей продукции.
Запас прочности уже исчез. В конце августа загрузка НПЗ достигла 98% — максимума с 2018 года. Миллер отмечает, что дополнительные 100 тысяч баррелей экспорта в сутки должны появляться за счет нового производства, сокращения внутреннего потребления, или расходования резервов.
Запасы скудны — и расположены не там, где нужно
Коммерческие запасы дистиллятов на 11 сентября составляли 107,9 миллиона баррелей — примерно на 30 дней потребления (и, заметим, на 12% ниже среднего показателя за пять лет). Служба энергетической информации прогнозирует, что в сентябре показатели опустятся ниже отметки в 100 миллионов баррелей и будут оставаться ниже пятилетнего минимума до конца 2026 года и на протяжении почти всего 2027 года.
Национальные показатели скрывают региональную проблему. В конце августа запасы дизеля на Восточном побережье были на 33% ниже уровня годичной давности, а в Нижней Атлантике, снабжающей юго-восток страны, — примерно на 40%. Избыток топлива сосредоточен на побережье Мексиканского залива, а трубопроводы, ведущие к Восточному побережью, почти полностью загружены. Ситуацию спасла отмена ограничений, предусмотренных законом Джонса. Введенное в марте исключение было продлено до 15 ноября: в апреле поставки дистиллятов с побережья Мексиканского залива на Восточное побережье достигли рекордных 220 тысяч баррелей в сутки. Однако эта мера не меняет экономического стимула к экспорту. При почти рекордной марже переработки НПЗ с побережья Мексиканского залива зарабатывают больше, продавая дизель за рубеж, чем во Флориду или Нью-Йорк.
Именно поэтому Миллер предостерегает от ограничения экспорта дизеля из США. Эмбарго оставит топливо в стране, но лишь усугубит его дефицит в других местах. Такой запрет не увеличит мировое производство дизеля ни на один баррель.
Дефицит танкеров: чтобы перевезти топливо, требуется все больше топлива
Замещающие баррели прибывают всё медленнее. Миллер подсчитал: если перенаправить поток объемом 1,6 миллиона баррелей в сутки на маршруты, занимающие на десять дней больше, в пути застрянет 16 миллионов баррелей. А если рейс танкера туда и обратно увеличится с 30 до 45 дней, тот же флот доставит лишь две трети искомого объема. Чтобы сохранить прежний уровень поставок, потребуется на 50% больше судов. Груз в море, подчеркивает он, и дизель в резервуаре— это вовсе не одно и то же.
На рынке танкерных перевозок эта арифметика превращается в реальные издержки. Войны не сократили мировой флот — они лишь удлинили рейсы. Морские перевозки нефти измеряются в тонно-милях — произведении объема груза на расстояние, — и каждый обходной маршрут в этом году прибавлял в этот расчет новые мили: танкеры обмениваются грузами у побережья Омана, суда огибают Африку, азиатские НПЗ тянутся за замещающей нефтью вплоть до Америки, а крупный "теневой флот" перевозит подсанкционную российскую и иранскую нефть медленными и извилистыми маршрутами (Россия не обладает "теневым флотом": российский МИД заявлял, что в ЕС выдумали это понятие, и оно вовсе отсутствует в международном праве — прим. ИноСМИ). Каждый продолжительный рейс удерживает судно в море и вычеркивает его из перечня доступных остальным участникам рынка. Размер флота не изменился, но число судов под фрахт резко сократилось.
Судовладельцы пользуются моментом и поднимают расценки. Супертанкеры, перевозящие нефть из стран Персидского залива в Китай, теперь зарабатывают более одного миллиона долларов в день — почти в 30 раз больше их среднего показателя за десять лет, согласно данным судового брокера Gibson. Его директор по исследованиям назвал такие ставки нежизнеспособными и предостерег от уничтожения спроса. В середине сентября Clarksons оценила средний доход всего супертанкерного флота на беспрецедентном уровне в 451 тысячу долларов в день, а доходность танкеров класса Suezmax также достигла рекорда в 343 тысячи долларов. Около 15% мирового супертанкерного флота простаивает без дела у берегов Омана. Главный экономист Trafigura заявил, что никогда прежде перевозка нефти не была столь накладной. В некоторых регионах брокеры жалуются, что свободных для фрахта судов почти не осталось.
Повышенные ставки не просто приводят к дороговизне, а усугубляют дефицит — по четырем причинам.
Во-первых, стоимость фрахта прибавляется к каждому замещающему баррелю. Перевозка исторически составляла небольшую долю конечной стоимости груза, однако теперь выросла до невиданных прежде значений, отмечает Vortexa. В середине сентября фрахт супертанкера с нефтью с американского побережья Мексиканского залива в Китай подорожал до рекордных 37,5 миллиона долларов — то есть около 19 долларов на баррель еще до переработки нефти. Замещая потерянные поставки дизеля из стран Персидского залива или России, импортер платит по расценкам с побережья Мексиканского залива и покрывает стоимость соответствующего фрахта. Именно поэтому Миллер предупреждает: расходы на доставку в пункт назначения ложатся дополнительным бременем поверх оптовых ценовых диапазонов. И первыми предела своих финансовых возможностей достигнут бедные страны-импортеры.
Во-вторых, даже имеющиеся запасы нефти остаются на месте. Когда фрахт "съедает" маржу, дальние торговые операции становятся нерентабельными и просто прекращаются. Это особенно важно для сырой нефти. После того как поставки средних и тяжелых сортов с высоким содержанием серы из стран Персидского залива оказались недоступны, НПЗ в Азии и Европе переключились на легкие малосернистые сорта из Америки, Северного моря и Западной Африки — далеко от рынков, где эта нефть необходима. Когда дороговизна фрахта делает дальние поставки нерентабельными, нефтеперерабатывающий завод не покупает нефть, перерабатывает меньше сырья и производит меньше дизеля и авиационного керосина. Одновременно заводы повышают цены на малосернистую нефть, находящуюся поблизости, тем самым увеличивая стоимость сырья для дизеля, который все же производится.
В-третьих, обходные схемы задействуют еще больше судов, а рынок нефти "забирает" себе дизельные танкеры. Азиатские НПЗ фрахтуют для доставки американской нефти небольшие танкеры Aframax вместо супертанкеров, а атлантические грузы распределяются между двумя танкерами Suezmax там, где прежде хватало одного супертанкера. Чем больше судов приходится на каждый баррель — тем сильнее сжимается рынок. Хуже того, дизельные танкеры переходят на перевозку сырой нефти. LR2 — крупнейший тип танкеров для чистых нефтепродуктов — представляет собой всё тот же Aframax с цистернами со специальным покрытием: он может перевозить и дизель, и сырую нефть, тогда как обычный Aframax для дизеля не годится. 11 сентября Балтийская биржа оценивала стоимость перевозки груза сырой нефти в 80 тысяч тонн в Средиземном море примерно в 115 тысяч долларов в сутки — втрое больше, чем 38 тысяч долларов за аналогичный груз чистого нефтепродукта. Судовладельцы ринулись туда, где лучше платят: к концу апреля более половины флота LR2 со специальными цистернами перевозило сырую нефть. TORM, один из крупных владельцев танкеров, сообщает, что доступная мощность флота для перевозки чистых нефтепродуктов сократилась примерно на 5%, несмотря на рост общего числа судов. Мир теряет мощности по перевозке дизеля в самый разгар дизельного дефицита.
В-четвертых, образуется нехватка того самого топлива, на котором работают суда. В ответ на трудности НПЗ перерабатывают больше тяжелого мазута в более дорогие виды топлива — дизель и авиационный керосин. Это приводит к нехватке мазута для танкерного флота и дальнейшему росту ставок фрахта. На перевозку топлива теперь уходит больше топлива.
Фрахт также определяет, куда направятся американские экспортные баррели. Дизель с побережья Мексиканского залива достанется тому покупателю, который заплатит больше всех с учетом стоимости перевозки. Это еще одна причина, почему грузы идут в Европу и Латинскую Америку, тогда как Восточное побережье США остается в дефиците. Отнюдь не нехватка танкеров привела к топливному кризису. Но из-за нее и без того напряженный рынок перестает нормально функционировать.
Та же проблема возникает с авиационным топливом. Европа производит около 1,1 миллиона баррелей керосина в сутки, но потребляет 1,6 миллиона, импортируя недостающее. Потеря импорта объемом 200 тысяч баррелей в сутки будет означать, что каждый месяц потребуется восполнять шесть миллионов баррелей. Аэропортам придется сокращать количество рейсов задолго до того, как мировые запасы керосина достигнут критических значений.
Дизель не подешевеет вслед за нефтью
22 сентября дизель на побережье Мексиканского залива торговался по 209,66 доллара за баррель, или 4,99 доллара за галлон, тогда как нефть марки WTI стоила 96,41 доллара. Разница составила около 113 долларов за баррель. Это ясно показывает: дефицит возник не на рынке сырой нефти, а на стадии переработки и доставки. Прогноз Миллера на следующие 90 дней, если напряженность сохранится, — 190–240 долларов за баррель для дизеля на побережье Мексиканского залива и 165–215 долларов для авиационного керосина. Новый крупный шок предложения взвинтит цену дизеля до 230–300 долларов. Лишь реальное восстановление предложения способно вернуть ее в диапазон 125–165 долларов.
Он также предостерегает от опрометчивых выводов из падения цен. Цены могут снижаться либо потому, что предложение восстанавливается, либо потому, что дальнобойщики, фермеры и авиакомпании сокращают потребление. Второй вариант — это уничтожение спроса, а вовсе не восстановление рынка.
Открытие Ормуза не положит конец кризису
Долгосрочный риск заключается в том, что многие рассчитывают, будто кризис закончится сразу после открытия Ормузского пролива. Миллер возражает: даже полностью разблокированный пролив не восстановит разбомбленную скважину, не запустит насос и не оплатит работу подрядчика. Согласно его основному сценарию с учетом технических ограничений, даже после восстановления свободного доступа около 11,8 миллионов баррелей экспортных мощностей в сутки стран Персидского залива останутся недоступными спустя год, а восстановление обойдется в сумму от 380 до 870 миллиардов в течение пяти лет. Темпы восстановления будут в любом случае определяться состоянием поврежденных скважин, общими перерабатывающими комплексами, специализированными бригадами и наличием денежных средств — а не заявлениями судоходных компаний.
И даже когда предложение и спрос вновь уравновесятся, еще придется восстановить резервы. При стабильном избытке в 500 тысяч баррелей в сутки пополнение запасов на 30 миллионов баррелей займет еще два месяца.
Итог
Америка производит гораздо больше дизеля, чем потребляет, но весь этот объем уже расписан. В силу внутреннего спроса, экспортных обязательств, а также того, что НПЗ работают почти на пределе возможностей, США нечего предложить миру, лишившемуся 1,6 миллиона баррелей дизеля в сутки, — у них нет свободных баррелей. И пока предложение готового топлива не восстановится, корректировка будет происходить за счет повышения цен, сокращения экономической активности или того и другого одновременно.