Материалы ИноСМИ содержат оценки исключительно зарубежных СМИ и не отражают позицию редакции ИноСМИ
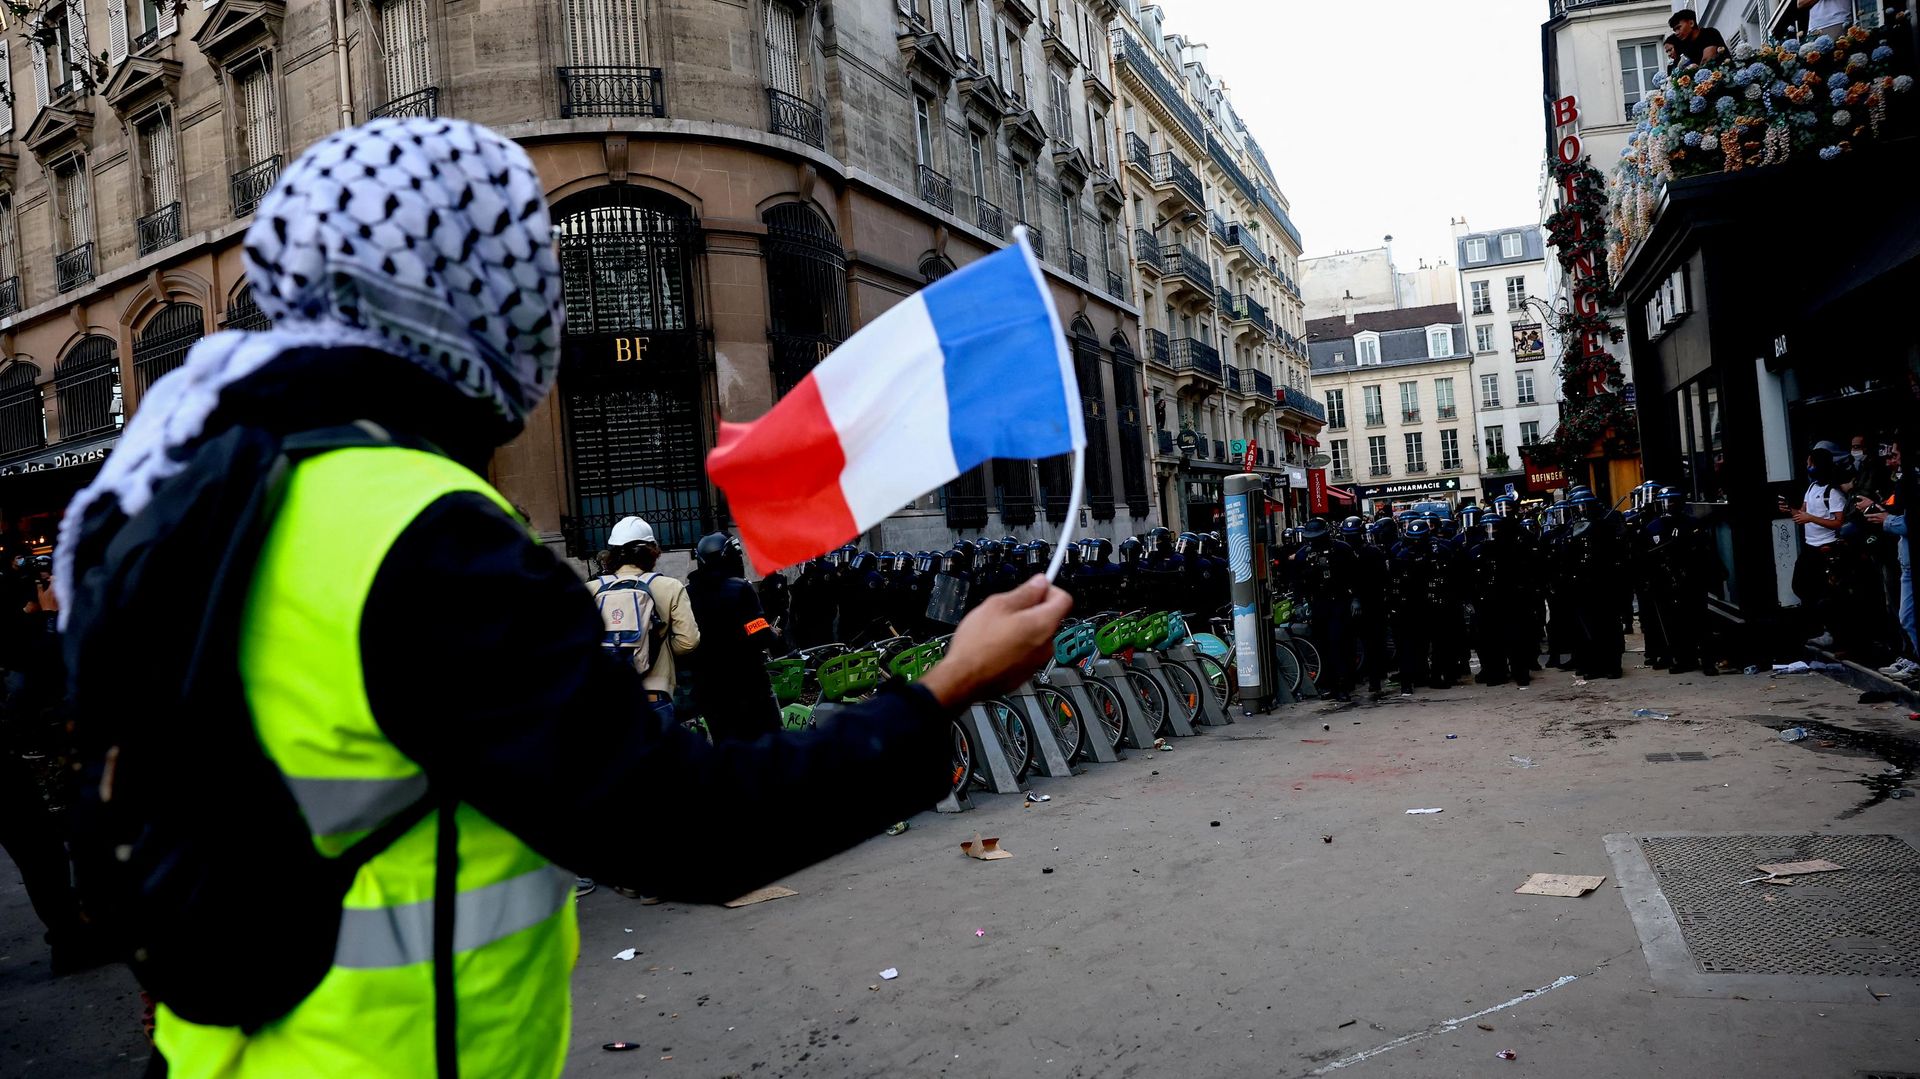
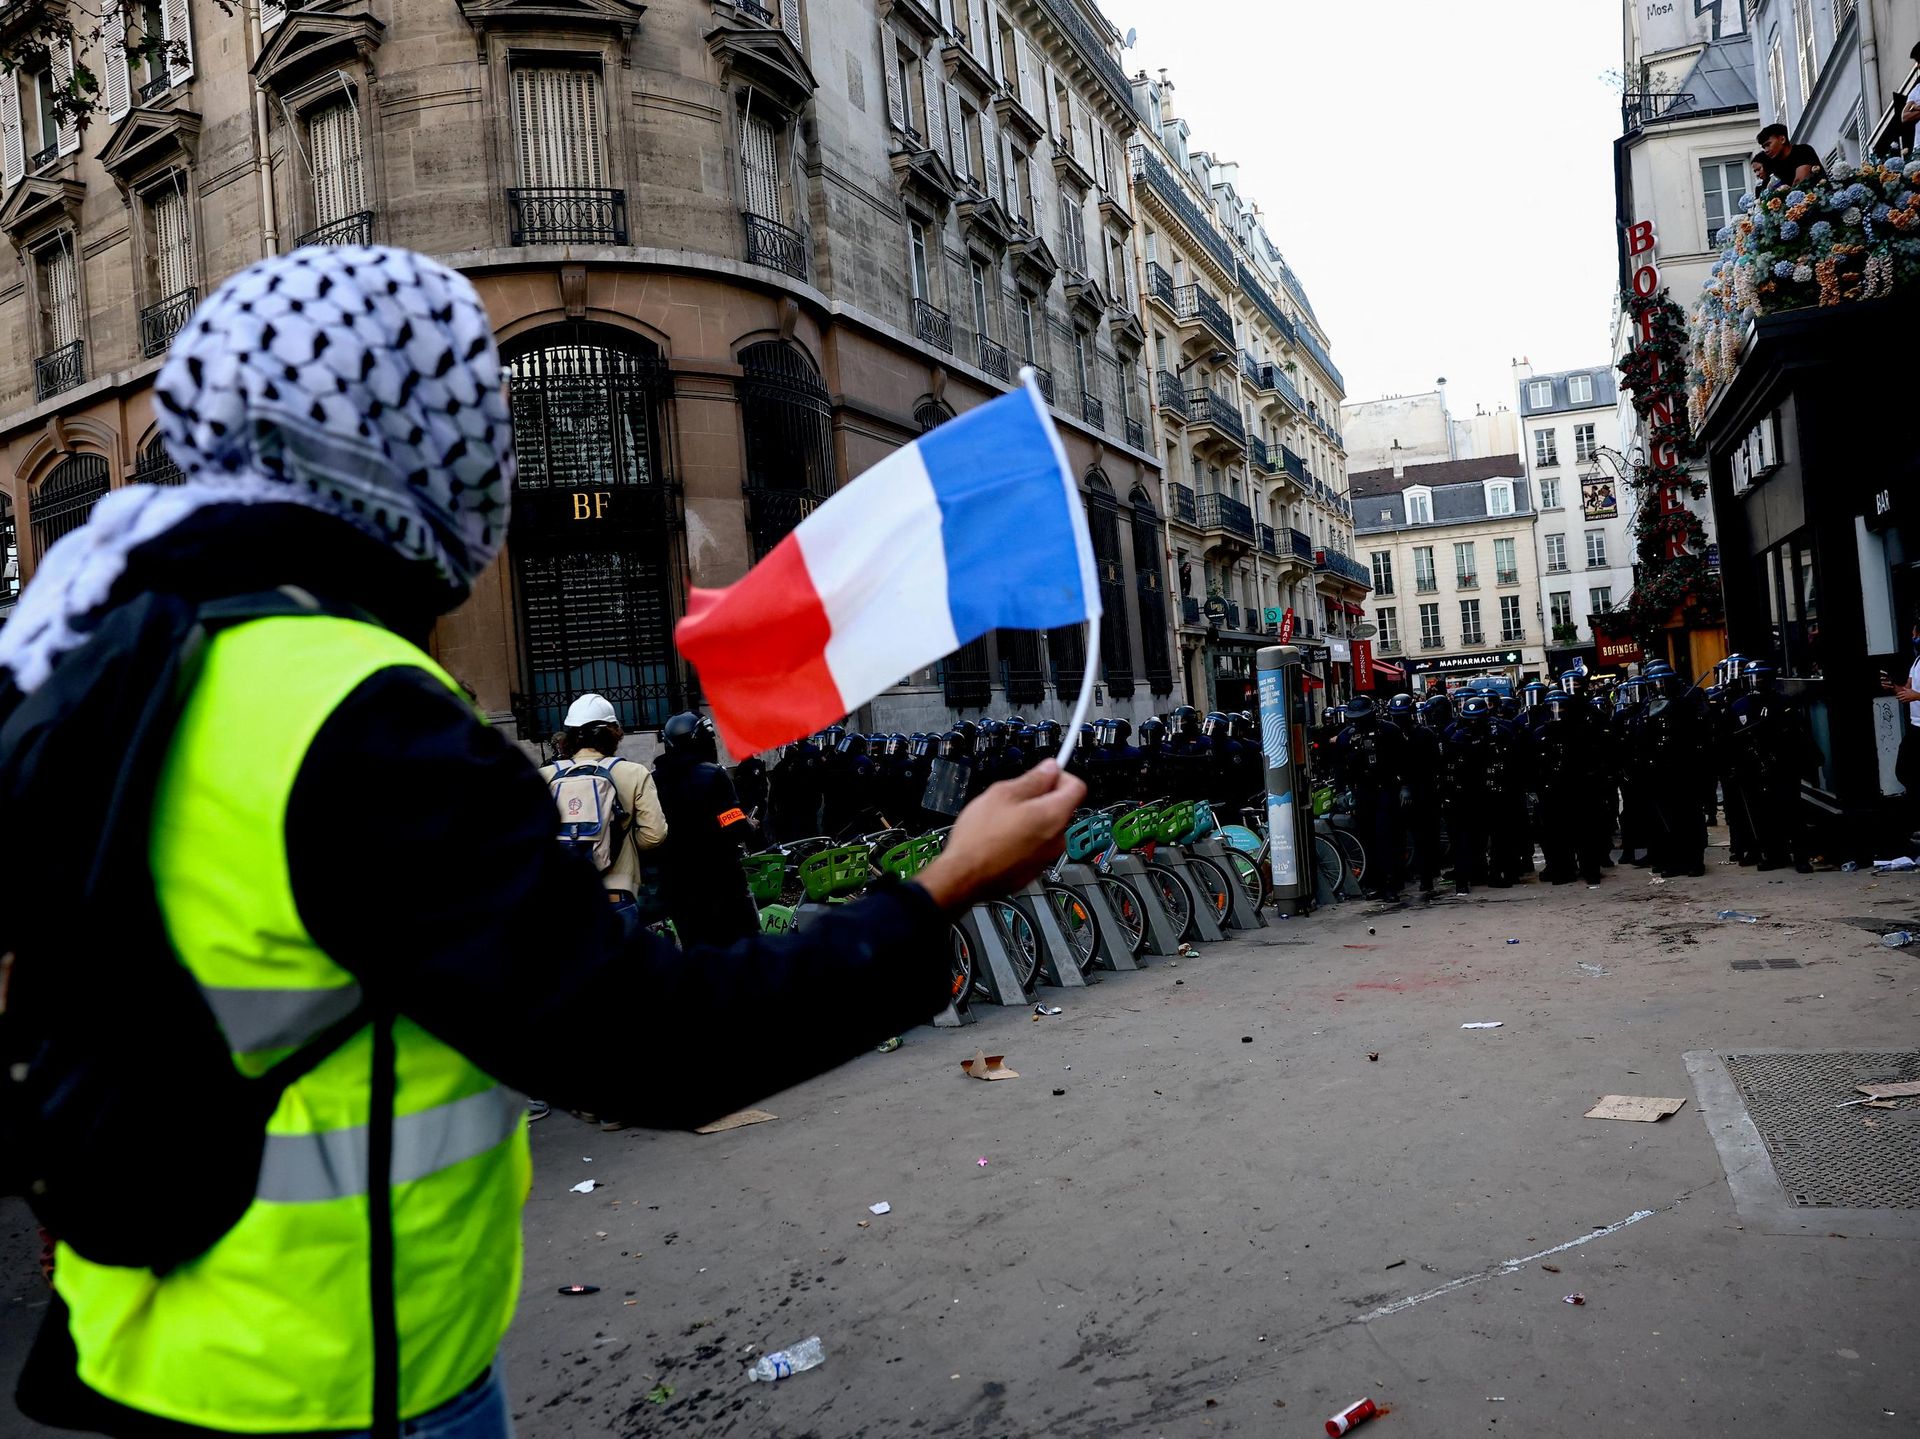
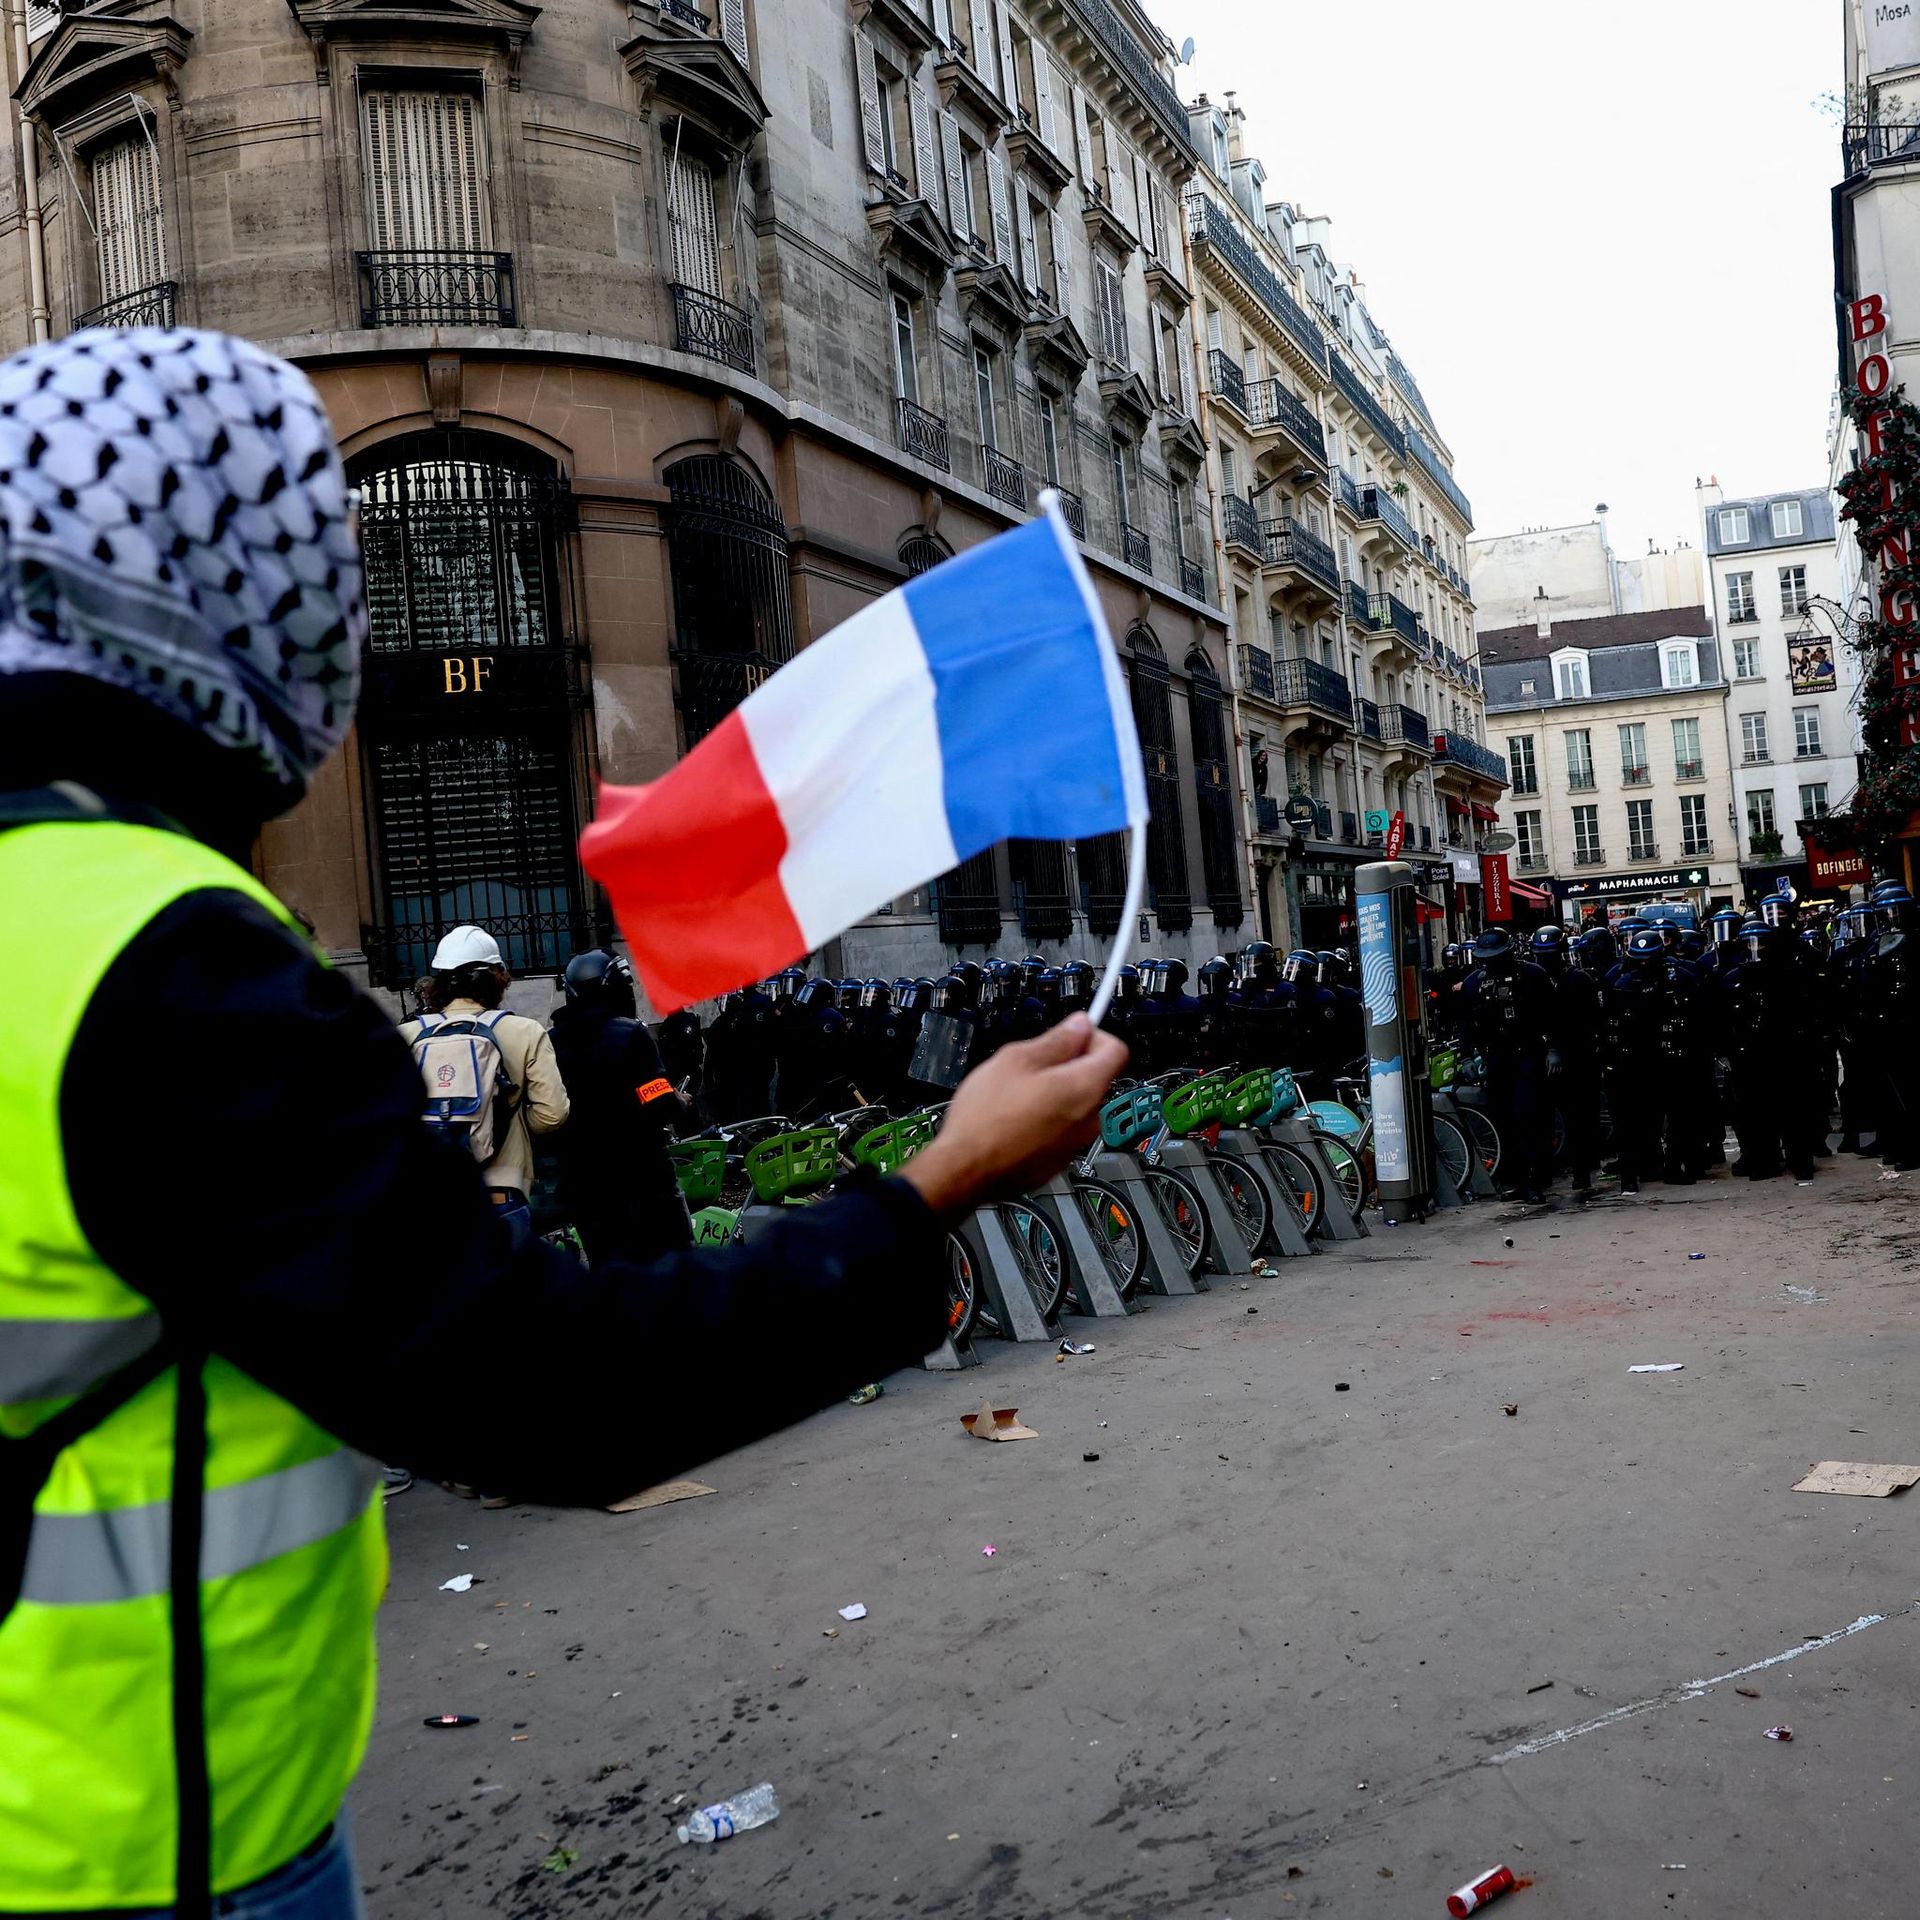
Европейские СМИ (Le Monde, L’Express, Der Standard, AFP) констатируют резкое обострение социально-экономического кризиса во Франции, на акции протеста выходит всё больше людей. Требования варьируются от сокращения государственного долга (левые) до поддержки государственных служащих, таких как пожарные и полицейские (правые). Французские государственные облигации находятся под давлением: бюджетный дефицит свыше пяти процентов и госдолг почти в 120% вызывают беспокойство у инвесторов.
Доходность французских государственных облигаций неуклонно растёт. Это связано, в частности, с прогнозируемым государственным дефицитом, превышающим пять процентов, что значительно выше маастрихтского предела в три процента от ВВП. Инвесторы особенно опасаются, что на фоне государственного долга, составляющего около 120% ВВП, может разразиться второй долговой кризис в ЕС – по типу греческого.
Тем временем премия за риск по десятилетним государственным облигациям составила 1,58%, превысив уровень Германии, и тем самым достигла самого высокого значения со времени долгового кризиса в еврозоне 15 лет назад. Международные инвесторы считают столь высокий уровень задолженности и отсутствие мер по его снижению факторами значительного риска. "Франция до сих ни разу не продемонстрировала последовательной приверженности консолидации бюджета. Но сейчас это в срочном порядке необходимо сделать", – заявил Гильермо Фелисес, инвестиционный стратег компании по управлению активами PGIM. И, кажется, правительство наконец услышало встревоженные голоса инвесторов: министр финансов Франции Ролан Лескюр объявил о начале процесса консолидации бюджета.
В статье, опубликованной на аналитической платформе Substack, всемирно известный экономист Пол Кругман признает, что нынешняя ситуация во Франции вызывает "серьёзную озабоченность" у инвесторов из-за "неустойчивого" курса, по которому движется страна. Хотя в последние недели процентные ставки по долгу резко выросли во всем мире, именно Франция подвергается наиболее суровым санкциям со стороны инвесторов. Сегодня страна выглядит как "слабое звено западной экономики" с доходностью 10-летних облигаций, приближающейся к 5%, отмечает экономист.
Если ситуация на рынках облигаций ухудшится, Европейский ЦБ, вероятно, прибегнет к своему инструменту TPI, предполагает Сайрус де ла Рубия, главный экономист Hamburg Commercial Bank. С помощью специального антикризисного инструмента TPI, который позволяет ЕЦБ в исключительных случаях покупать государственные облигации страны еврозоны, попавшей в затруднительное положение. Это позволило бы стабилизировать доходность государственных облигаций. Подобные инструменты применялись, в частности, во время финансового кризиса 2008 года.
Будет ли Центральный банк использовать своё влияние в случае Франции – это уже другой вопрос. В отличие от своего предшественника Марио Драги, нынешняя президент ЕЦБ Кристин Лагард выступает против поддержки менее надежных облигаций, таких как греческие – а теперь и французские, и приведения их доходности в соответствие со стабильными немецкими облигациями. Уже давно доходность государственных облигаций рассматривается скорее как политический вопрос, нежели вопрос экономической эффективности государства.
Однако если дело дойдёт до крайней ситуации и рынок французских облигаций рухнет, ЕЦБ будет вынужден вмешаться в качестве покупателя последней инстанции. Этому нет альтернативы, ведь если Франция выйдет из еврозоны, это станет концом всего европейского проекта, что абсолютно не в интересах всех вовлечённых сторон.
Конечно, поддержка со стороны ЕЦБ не гарантирована, но весьма вероятна. Таким образом, опасения по поводу нового кризиса евро имеют лишь ограниченное обоснование, поскольку политические издержки неприемлемы.
Политический календарь только усложняет тупиковую ситуацию во Франции. К надвигающемуся бюджетному кризису добавляются президентские выборы 2027 года. Предвыборная кампания может усугубить тенденцию, наблюдаемую с момента роспуска Национального собрания в июне 2024 года: каждое сокращение бюджетных расходов становится предвыборной темой, каждая попытка реформы превращается в политический риск, а каждое смелое решение грозит потерей голосов на выборах. В ближайшие месяцы Франция, похоже, обречена на бездействие. Однако проблемы, с которыми сталкивается страна, требуют как раз обратного: необходимо проявлять инициативу и принимать решения, последствия которых будут ощущаться далеко за пределами пятилетнего президентского срока. Образуется замкнутый круг: низкие темпы роста ещё больше сужают пространство для бюджетного маневра, неопределённость сдерживает инвестиции, а приближение президентских выборов затрудняет принятие решений.
Таким образом, стране предстоит чрезвычайно тяжелый год. Франция замыкается на краткосрочной перспективе в тот самый момент, когда её экономике, напротив, необходимо планировать будущее. Откладывание решений не избавит от необходимости действовать. После 2027 года эта необходимость станет ещё более насущной и обойдётся дороже, независимо от того, кто победит на выборах.
Франция рискует оказаться "задушенной" процентными ставками, если не наведет порядок в государственных финансах. С таким предупреждением выступил глава Банка Франции Эммануэль Мулен в интервью газете Financial Times. "Мы должны оставаться хозяевами своей судьбы, – подчеркнул он. – Если мы не примем срочные меры, то действительно существует риск того, что нас задушат растущие процентные ставки". Это предупреждение прозвучало после того, как правительство представило проект бюджета на 2027 год, направленный на сокращение государственного дефицита до 5 % ВВП. Эммануэль Мулен считает, что Франция все еще может вернуть доверие инвесторов, несмотря на "серьезные и вызывающие беспокойство" колебания на рынке долговых обязательств в последние дни.
Доходность 10-летних облигаций Франции остается на высоком уровне – 4,86%, в то время как аналогичный показатель для Германии составляет 3,49%. Высокие ставки, невиданные с 2002 года, оказывают серьёзное давление на государственные финансы: согласно прогнозам правительства, расходы на выплату процентов по долгу могут вырасти на 12 миллиардов евро в следующем году и превысить 91 миллиард. Рост ставок наблюдается во всем мире с момента резкого скачка цен на энергоносители, вызванного войной в Иране, но Франция находится в особенно уязвимом положении, поскольку инвесторы сомневаются в её способности сдержать дефицит бюджета.
По мнению экономистов, покончено с той "устойчивостью" Франции, которую так хвалили на фоне чередующихся кризисов в Европе. На этот раз французская экономика явно прогибается, в отличие от экономик соседних европейских стран. Потребление по-прежнему находится на низком уровне, покупательная способность снижается, инвестиции практически остановились, в то время как инфляция и безработица растут одновременно. Национальный институт статистики и экономических исследований (INSEE) констатирует, что экономика топчется на месте: рост ВВП к концу 2026 года не превысит 0,4%, что в два раза меньше, чем в 2025 году.
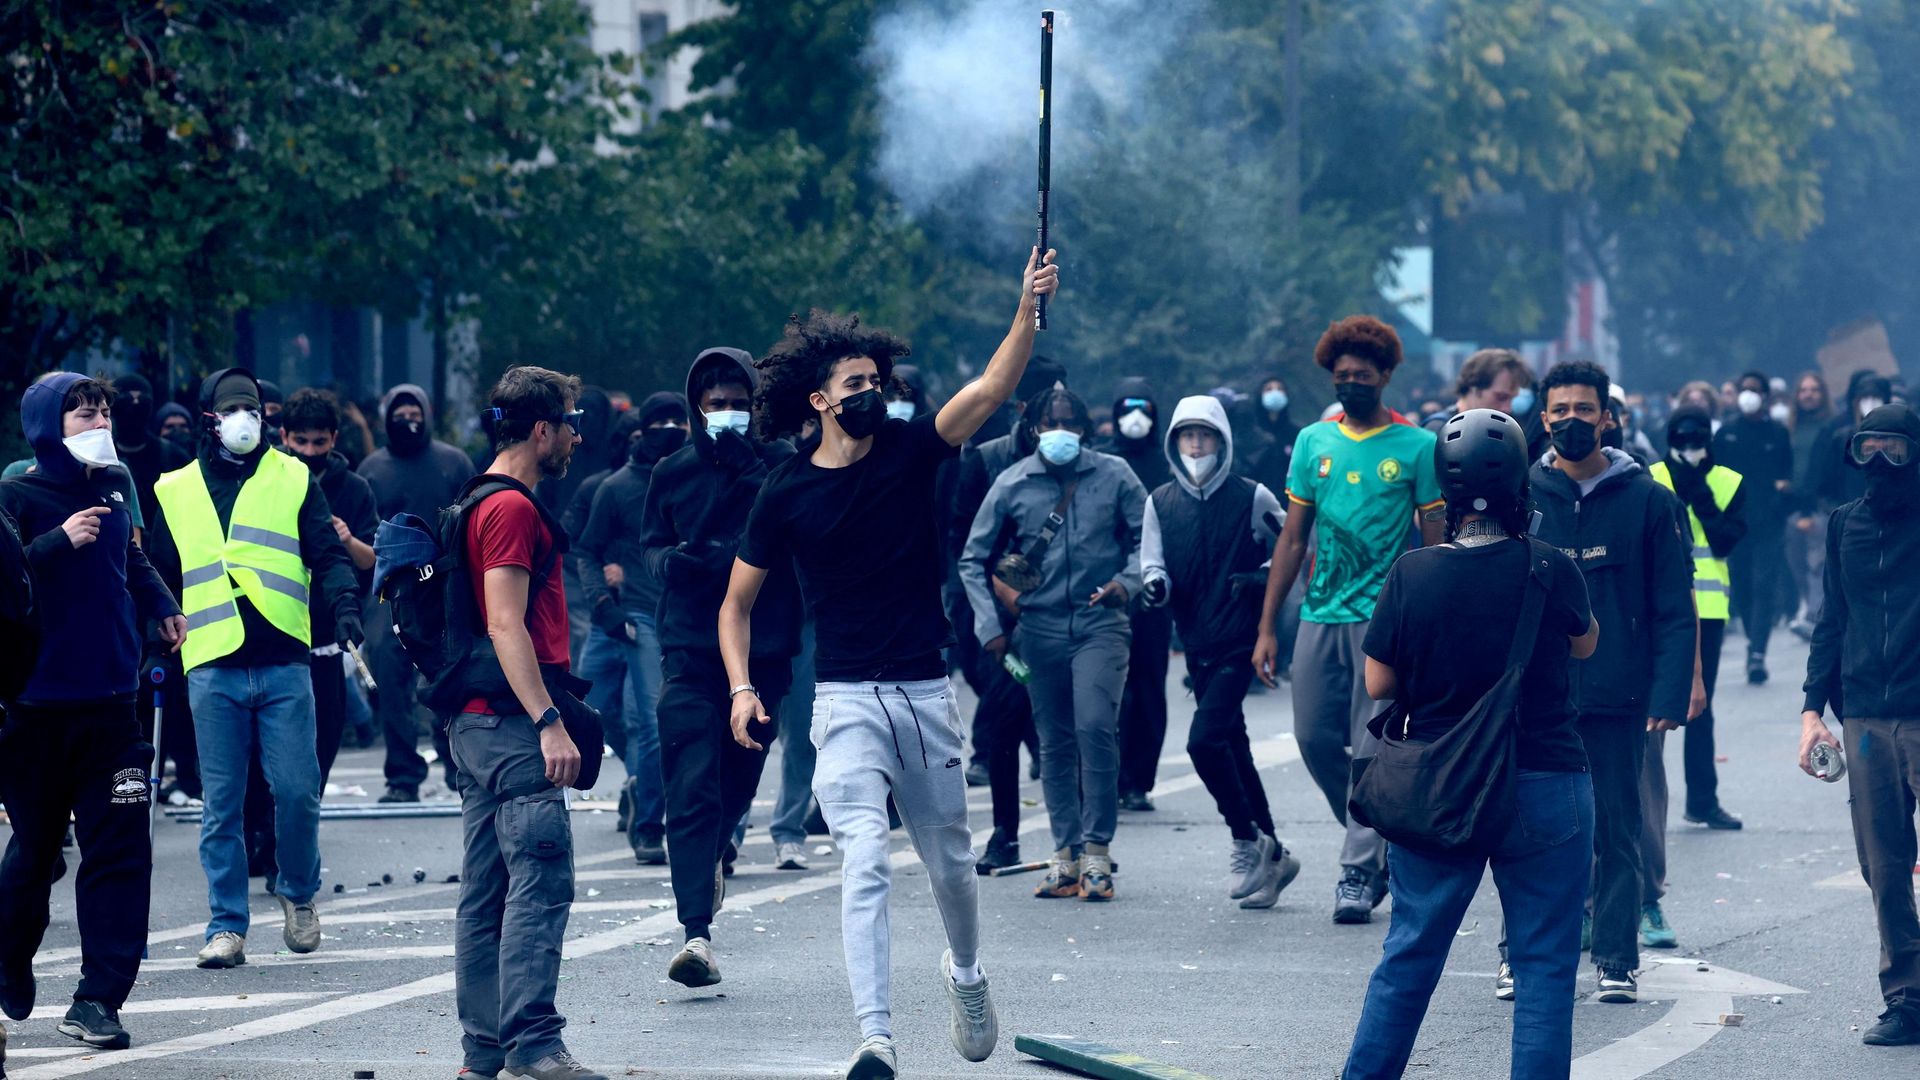
На фоне обостряющихся экономических проблем и стремления правительства сократить бюджетный дефицит во Франции развернулись массовые акции протеста учащихся против сокращения расходов на образование и плохих условий в школах.Левое итальянское издание Domani пишет, что молодежь протестует с такой яростью, потому что в последние годы "макронисты" систематически игнорировали и подавляли общественные требования, тем самым усугубляя кризис.
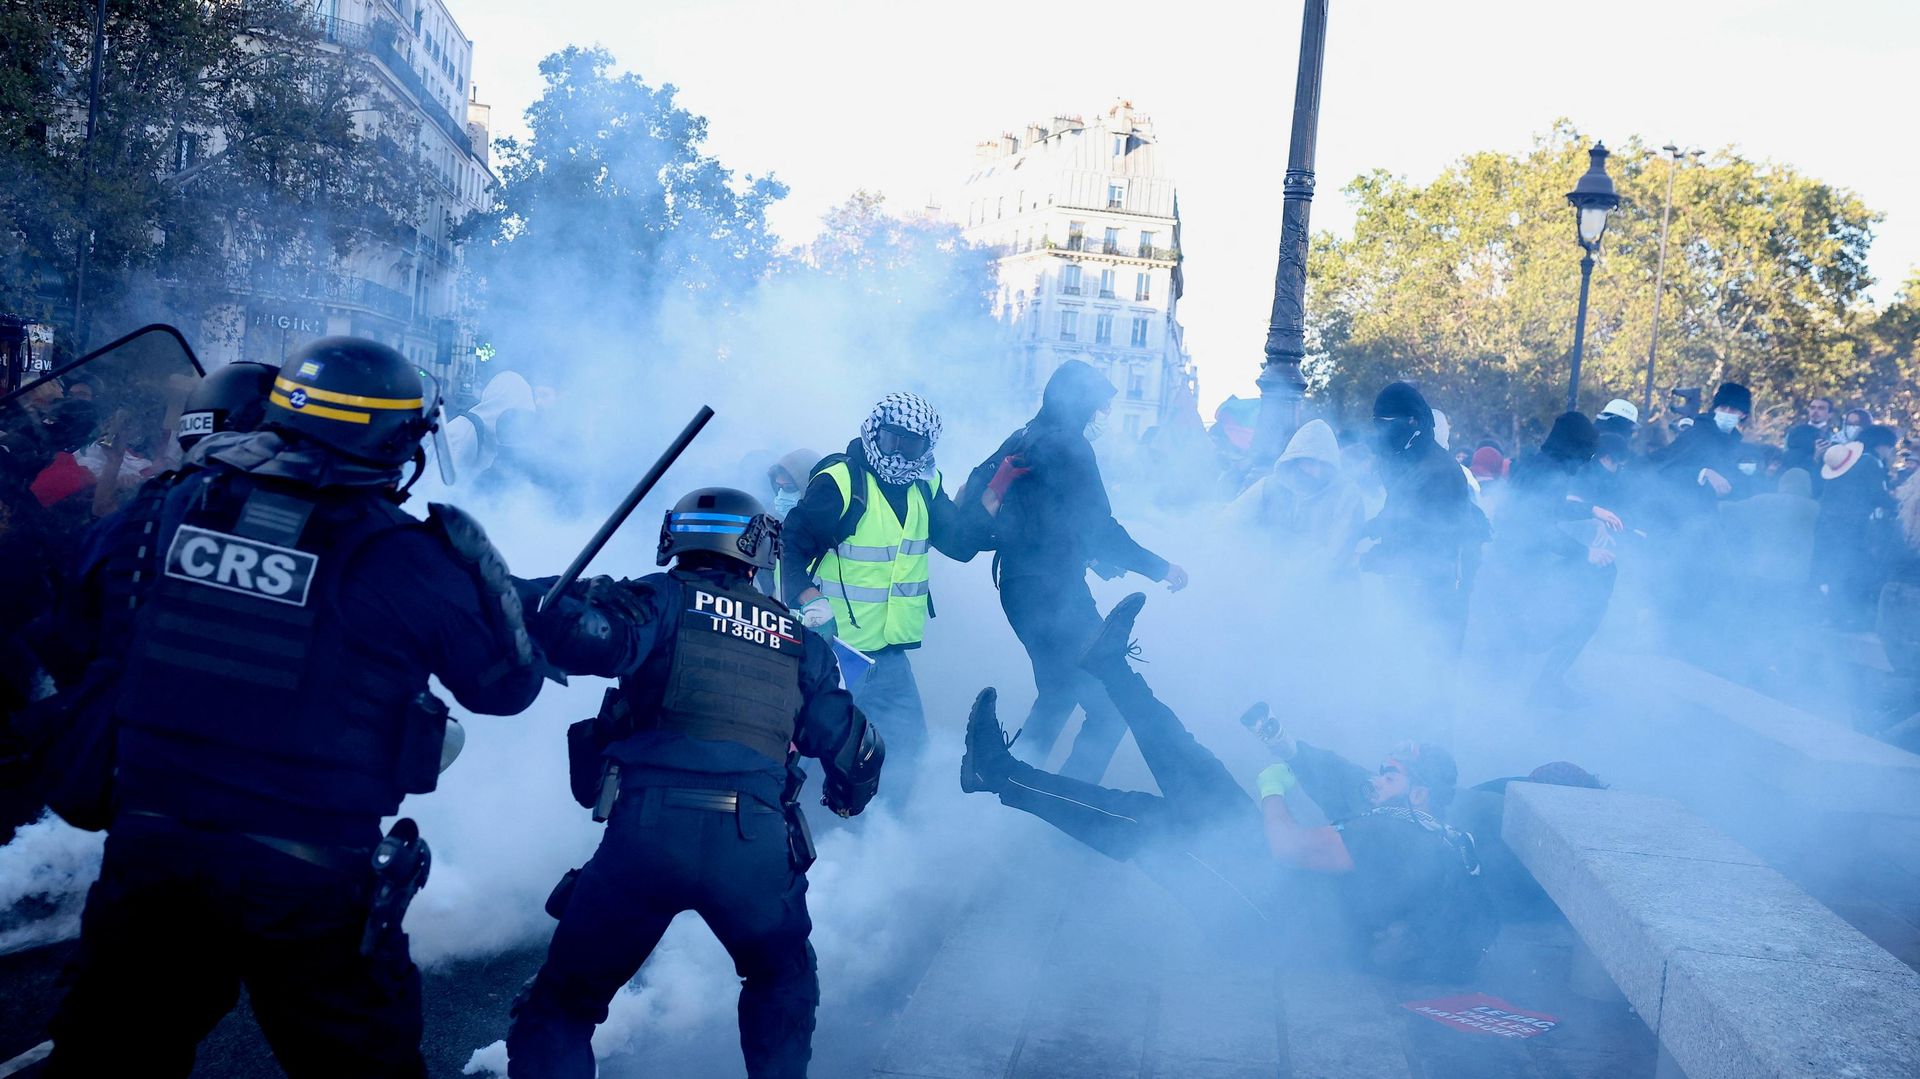
Оказалась ли Франция в тупике? По всем показателям, несомненно, и для выхода из него потребуется политическая воля. Однако именно нынешняя политическая элита и завела страну в этот тупик. В результате, вместо того чтобы искать выход, правительство погружается в пучину всё более бесплодной демагогии и обостряющейся изоляции. А тем временем движение старшеклассников – при поддержке учителей и профсоюзов, а также партии "Непокорная Франция" теперь распространяется на университеты и, как ожидается, скоро достигнет своего апогея. Эта ситуация очень похожа на ту, что сложилась в мае 1968 года.