Регистрация пройдена успешно!
Пожалуйста, перейдите по ссылке из письма, отправленного на
https://inosmi.ru/20261116/dollar-281173677.html
Москва и Пекин ищут замену доллару: на Западе оценили перспективы
Вашингтон сам подталкивает мир к отказу от доллара, превращая свою валюту в инструмент санкционного давления. Россия, Китай и другие страны все активнее... | 16.11.2026, ИноСМИ
Технологии и мировая экономика: что меняется, а что остается прежнимГордон Ляо (Gordon Liao), Эсвар Прасад (Eswar Prasad), Тони Чжан (Tony Zhang)ИноСМИ теперь в MAX! Подписывайтесь на главное международное >>>Ни для кого не секрет, что многие страны стремятся ослабить зависимость от глобальной финансовой системы, в которой господствует доллар. На протяжении более века эта система обеспечивала Соединенным Штатам огромное финансовое влияние. Вашингтон использовал его для введения санкций против своих противников, а в последние десятилетия — еще и для привлечения средств на покрытие бюджетного и торгового дефицита. Иностранные правительства десятилетиями пытались ослабить господство доллара, однако так и не смогли превратить собственные валюты в полноценную альтернативу американской.Теперь появилась новая сила, способная изменить ситуацию, — технологии. Финансовые инновации, особенно в сфере цифровых валют и электронных платежных систем, могут наконец дать другим валютам реальную возможность конкурировать с долларом. Благодаря им прямой обмен одной валюты на другую становится проще и дешевле, чем конвертация через доллар.нако, несмотря на новые возможности, упрощение международных расчетов может лишь укрепить позиции американской валюты. Даже если использование альтернатив доллару станет дешевле, иностранные инвесторы не будут к ним обращаться, пока финансовые рынки соответствующих стран остаются нестабильными, а государственные институты — слабыми. На фоне роста государственного долга США, ослабления верховенства права и сомнений в независимости Федеральной резервной системы (ФРС) будущее долларового господства может показаться неопределенным. И все же доллар способен сохранить ведущие позиции просто потому, что достойной замены ему нет.Дальнейшее укрепление доллара может обернуться новыми потрясениями для мировой экономики. Соединенные Штаты настраивают против себя торговых партнеров и проводят безответственную экономическую политику, результатом которой становятся огромные бюджетный и торговый дефициты. Не исключено, что доллар в конечном счете утратит доверие иностранных инвесторов — перспектива, которую во многих столицах, несомненно, встретят с удовлетворением.Однако правительствам стоит быть осторожнее со своими желаниями. Мир, в котором не останется надежной валюты, способной служить последним прибежищем в периоды глобальной финансовой паники, может оказаться еще более нестабильным, чем мир под финансовым господством Вашингтона.ПОЙМАЙ МЕНЯ, ЕСЛИ СМОЖЕШЬСуществует немало причин, по которым доллар должен был бы утратить господствующее положение в мировой финансовой системе.Первая — склонность Соединенных Штатов превращать свою валюту в инструмент давления. При разных администрациях Вашингтон вводил финансовые санкции против таких противников, как Иран и Россия, лишая их доступа к долларовым операциям и тем самым подрывая внешнюю торговлю.Под действие этих ограничений порой попадают и экономики американских союзников. Угрожая вторичными санкциями, Вашингтон стремится лишить их банки и корпорации доступа к долларовым расчетам, чтобы удержать третьи страны от сотрудничества с государствами, находящимися под санкциями.Например, в 2014 году американские власти оштрафовали французский банк BNP Paribas за проведение долларовых платежей в интересах клиентов на Кубе, в Иране и Судане. Французское правительство протестовало против этого решения, но безуспешно. На фоне подобных действий Вашингтона чиновники и руководители центральных банков за пределами США открыто заявляют о намерении сократить зависимость от доллара.Подрывать доверие к американским финансовым рынкам должны и более масштабные политические решения Вашингтона, прежде всего отсутствие бюджетной дисциплины.Федеральный долг США уже превышает 40 триллионов долларов — почти 125% годового ВВП страны. При этом практически ничто не указывает на стремление властей ограничить его рост. Столь высокий уровень задолженности обычно сопровождается инфляцией, резким увеличением расходов на обслуживание долга и обесцениванием национальной валюты.Конфронтационная торговая политика администрации Трампа, в том числе в отношении ближайших союзников, также заставляет другие правительства задумываться о снижении рисков в экономических отношениях с США.Открытые нападки Трампа на независимость ФРС и ослабление системы сдержек и противовесов подрывают основы американской институциональной системы, на которых во многом держится доверие иностранных инвесторов к доллару.Некоторые признаки ослабления позиций американской валюты действительно наблюдаются. Ее доля в международных резервах центральных банков сократилась с 71% в 2000 году до нынешних 57%.Доходность казначейских облигаций США, которые долгое время считались самым надежным убежищем для инвесторов в периоды финансовых потрясений, выросла. Это означает, что инвесторы требуют более высокой доходности за предоставление средств американскому правительству. В октябре доходность десятилетних казначейских облигаций достигла 5,3% — максимального уровня с 2002 года.Однако по большинству других показателей доллар по-прежнему сохраняет практически безраздельное господство.На него приходится 60% трансграничных операций, если исключить расчеты внутри еврозоны, где используется единая валюта. Причем в последние годы эта доля только увеличилась.За пределами еврозоны на евро приходится около 13% международных платежей, а на юань — менее 3%.Доллар удерживает первенство и по большинству других показателей международного использования валют: от объемов торгов на валютных рынках до номинирования международных долговых ценных бумаг, с помощью которых корпорации привлекают средства на мировых рынках капитала.Иными словами, серьезных конкурентов у доллара так и не появилось.Причина проста: положение других ведущих валют выглядит еще менее устойчивым.Традиционные резервные валюты — евро, иена и фунт стерлингов — страдают от экономической слабости и политической нестабильности соответствующих стран и регионов.Австралийский и канадский доллары, шведская крона и швейцарский франк отчасти заполнили образовавшуюся нишу, однако каждая из этих валют играет слишком небольшую роль, чтобы существенно повлиять на мировую финансовую систему.Наиболее обсуждаемый потенциальный соперник доллара — китайский юань — также не укрепляет своих позиций.Пекин почти ничего не делает для устранения глубоко укоренившихся проблем китайской экономики, включая затяжной кризис на рынке недвижимости, высокую задолженность местных властей и жесткий государственный контроль над экономикой и финансовыми рынками.Более того, китайское руководство не желает допускать свободное трансграничное движение капитала или предоставлять рыночным силам возможность определять обменный курс юаня.В результате китайская валюта так и не получила широкого международного распространения.Таким образом, круг валют второго эшелона становится все более разрозненным, и ни одна из них не способна бросить серьезный вызов нынешнему валютному гегемону.ДВЕ СТОРОНЫ ОДНОЙ МЕДАЛИВ современной финансовой системе одна из важнейших функций международной валюты заключается в том, что она выступает посредником при обмене других валют.Например, китайскому импортеру бразильской железной руды долгое время было проще и дешевле обменять юани на доллары и расплатиться ими за товар, после чего бразильский экспортер конвертировал полученные доллары в реалы.Это объяснялось тем, что трансграничные платежи осуществлялись преимущественно через глобальную банковскую сеть, основанную на долларовых расчетах. В результате американская валюта стала наиболее распространенным средством международных платежей.Однако в последние годы цифровые технологии открыли более быстрые и дешевые способы перевода денег через границы.Одной из ключевых инноваций стала токенизация денег и финансовых активов с использованием технологии блокчейн.Блокчейн — цифровой реестр, функционирование которого обеспечивается компьютерными алгоритмами, а не отдельным банком или расчетной палатой. Он предоставляет платформу для операций с токенизированными активами независимо от местонахождения участников, если у них есть доступ к интернету.В последние годы токенизация распространилась не только на денежные средства, но и на финансовые активы, включая государственные облигации, акции и паи инвестиционных фондов.Теоретически эти изменения способны преобразовать международную валютную систему.В последние годы Бразилия, Китай, Индия и Россия все чаще проводят торговые операции в национальных валютах, создают собственные системы трансграничных платежей и налаживают взаимодействие между ними, стремясь снизить зависимость от доллара.Пока объем подобных операций остается небольшим: национальные валюты этих стран ограниченно используются за рубежом, поэтому сделки по-прежнему проще и дешевле проводить в широко распространенной и общепризнанной валюте, такой как доллар.Однако по мере развития платежных систем и финансовых рынков этих государств объем подобных операций может резко возрасти, изменив расстановку сил в мировой валютной системе. Дополнительный импульс этому процессу способны придать финансовые инновации на основе блокчейна.Значительно проще могут стать и трансграничные инвестиции.Сегодня покупка иностранных ценных бумаг обычно требует обращения к брокерам и другим посредникам, которые взимают существенные комиссии, а обработка операций может занимать несколько дней.Однако токенизация облигаций и акций уже расширила доступ инвесторов к международным финансовым активам, в том числе на развивающихся рынках, где финансовые системы, как правило, невелики, торговая активность ограниченна, а связи с глобальными рынками недостаточно развиты.Аналогичным образом она открыла предпринимателям и небольшим компаниям доступ к международному капиталу, который прежде был для них недоступен. Особенно заметную выгоду от этого могут получить предприятия в странах со слаборазвитыми финансовыми рынками.Вероятно, вскоре в токенизированной форме станут доступны и банковские депозиты, что упростит проведение операций через более традиционные платежные каналы.Однако распространение токенизации может не ослабить, а, напротив, укрепить господство доллара.Этот парадокс особенно наглядно проявляется на примере стейблкоинов.В отличие от криптовалют вроде биткоина, выпуск и обращение которых регулируются компьютерными алгоритмами, а стоимость не обеспечена какими-либо активами, стейблкоины обычно привязаны к официальной валюте.Их стабильность обеспечивается резервами надежных и ликвидных активов в соотношении один к одному. Как правило, это государственные облигации, банковские депозиты и наличные средства.Чаще всего такие активы номинированы в долларах.Сейчас в обращении находятся стейблкоины общей стоимостью более 250 миллиардов долларов, причем свыше 99% этой суммы приходится на токены, привязанные к американской валюте.Пока доллар сохраняет господствующее положение, у инвесторов будет мало стимулов создавать и использовать стейблкоины, обеспеченные другими валютами.Долларовые стейблкоины выгодны Соединенным Штатам.Они укрепляют центральную роль американской валюты в международных расчетах. Кроме того, растущий спрос на обеспеченные долларами стейблкоины косвенно увеличивает спрос на казначейские облигации США.Это снижает доходность, которую американскому правительству приходится предлагать инвесторам при размещении своих долговых обязательств, и облегчает финансирование бюджетного дефицита.Другие платежные инновации также способны удешевить использование доллара в международных операциях, тем самым сводя к минимуму преимущества, которые новые технологии предоставляют конкурирующим валютам.Сами по себе технологические достижения не способны компенсировать слабости других валют, прежде всего экономические проблемы и недостаточную надежность институтов государств, которые их выпускают.ВСТРЕЧНЫЕ ТЕЧЕНИЯВ мировой экономике происходит еще один масштабный сдвиг, благоприятствующий доллару. Финансовые инновации, вероятно, лишь усилят эту тенденцию.В первые два десятилетия XXI века центральные банки, особенно в крупных развивающихся экономиках, таких как Китай и Индия, приобрели огромные объемы иностранных активов, номинированных в твердых валютах: евро, фунтах стерлингов, японских иенах и прежде всего долларах.Эти активы позволяли увеличивать валютные резервы и помогали центральным банкам справляться с колебаниями потоков капитала и обменных курсов.Подобная нестабильность представляет постоянную угрозу для стран, которые то пользуются доверием иностранных инвесторов, то теряют его, зачастую по причинам, не зависящим от них самих, например из-за изменения процентных ставок в США.Однако в последние годы центральные банки перестали активно наращивать валютные резервы или начали диверсифицировать их, увеличивая вложения в другие активы, прежде всего золото.Они не хотят расширять инвестиции в страну, экономическая и геополитическая политика которой становится все более непредсказуемой.В 2010 году на иностранные центральные банки приходилось 70% американских казначейских облигаций, находившихся в собственности зарубежных инвесторов. По мере замедления спроса эта доля сократилась примерно до 40%.Ослабление интереса со стороны некогда надежных покупателей угрожает способности Вашингтона привлекать заемные средства по низким ставкам.К счастью для Соединенных Штатов, появился другой источник спроса, который с избытком компенсирует его снижение.Благодаря финансовым инновациям стоимость трансграничных операций с активами уменьшается. Это побуждает частных инвесторов как из развитых, так и из развивающихся стран активнее вкладывать средства за рубежом в поисках более высокой доходности и возможностей для диверсификации портфелей.И главным направлением этих инвестиций становятся долларовые активы — от казначейских облигаций до корпоративных долговых бумаг и акций.Американские финансовые рынки предлагают непревзойденное сочетание высокой доходности, низких транзакционных издержек и правовой защиты.В нынешнем десятилетии чистый приток финансового капитала в США оставался положительным практически каждый квартал.Несмотря на разговоры о необходимости снижать риски и диверсифицировать инвестиции после избрания Трампа, в последние годы приток капитала только усилился.Дальнейшее развитие финансовых технологий будет укреплять эти тенденции, а не обращать их вспять. Это станет еще одним ударом по странам, стремящимся повысить международную роль собственных валют и противостоять использованию доллара как инструмента давления.Наиболее ощутимыми последствия могут оказаться для небольших государств со слабыми институтами.Те, кто на протяжении десятилетий доверял доллару больше, чем собственной валюте, теперь получают к нему более простой доступ — и, вероятно, воспользуются этой возможностью.Распространение платежных систем, основанных на долларе, и увеличение инвестиций в долларовые активы могут подтолкнуть такие страны к частичной утрате денежного суверенитета, ограничивая возможности центральных банков управлять внутренними процентными ставками и инфляцией.Это явление, известное как "долларизация", уже давно широко распространено в некоторых странах Латинской Америки.Многие из них неоднократно переживали периоды высокой инфляции и имеют сравнительно легкий доступ к наличным долларам благодаря торговле, туризму и денежным переводам эмигрантов.Финансовые инновации могут распространить долларизацию и на другие регионы развивающегося мира.В результате еще большая часть мировых сбережений — а вместе с ними и связанных с ними финансовых рисков — окажется сосредоточена в одной валюте, эмиссию которой контролирует один центральный банк.НАИМЕНЕЕ ПЛОХОЙ ВАРИАНТТеоретически наиболее эффективная и стабильная международная валютная система должна быть по-настоящему многополярной.В такой системе не существовало бы единственной господствующей валюты. Вместо нее международная торговля и финансы опирались бы на несколько основных валют, каждая из которых подкреплялась бы развитыми финансовыми рынками, разумной экономической политикой и надежными институтами.До Первой мировой войны подобную роль играли британский фунт стерлингов, французский франк и немецкая марка. Они использовались в международных расчетах и служили резервными валютами.Когда возникали финансовые трудности, пусть и нечасто, центральные банки этих стран поддерживали друг друга, помогая предотвратить масштабную финансовую панику.Возобновление валютной конкуренции заставило бы правительства, включая американское, проводить более ответственную экономическую политику, чтобы не отпугивать инвесторов от своих валют.Однако с учетом экономических и институциональных проблем Китая, Японии, Великобритании и еврозоны такой сценарий представляется маловероятным.Если доллар лишится привилегированного положения, а ни одна другая валюта не сможет его заменить, мировая валютная система станет еще более раздробленной, чем сейчас.Это может произойти, если государственный долг США вырастет настолько, что инвесторы начнут сомневаться в надежности американских долговых обязательств и массово избавляться от них.Другой возможный сценарий — введение дополнительных санкций и пошлин, которые заставят другие страны отказываться от доллара, несмотря на сопутствующие издержки.Наконец, серьезное ослабление независимости ФРС может спровоцировать скачок инфляции и обвал курса американской валюты.В нынешних условиях, если доллар утратит свое особое положение, ему на смену придет не несколько сильных валют, а множество относительно слабых.Ни одна из них не будет опираться на достаточно надежные финансовые рынки или центральный банк, который обладал бы необходимыми ресурсами и готовностью выступить мировым кредитором последней инстанции во время кризиса.Если в мировой экономике не останется валюты, способной поддерживать доверие международных инвесторов, напряженность на финансовых рынках может перерасти в неконтролируемый хаос.Например, во время мирового финансового кризиса 2008–2009 годов ФРС направила огромные объемы долларовой ликвидности на американские и международные финансовые рынки.Это позволило поддержать банки и корпорации по всему миру, остро нуждавшиеся в долларах для обслуживания долговых обязательств и укрепления своих балансов.Хотя эпицентром кризиса были сами Соединенные Штаты, доверие к ФРС помогло предотвратить дальнейшее ухудшение ситуации.Инвесторы, обеспокоенные сохранностью своих активов, устремились в американские казначейские облигации, поскольку верили, что вложенные средства будут возвращены.Таким образом, дальнейшее укрепление господства доллара представляется наиболее вероятным сценарием.Опасность заключается в том, что у Соединенных Штатов останется еще меньше стимулов проводить ответственную бюджетную политику.Если иностранные инвесторы продолжат активно вкладывать средства в американские финансовые рынки, Вашингтон вряд ли почувствует необходимость сокращать бюджетный и торговый дефицит.Решения ФРС, в том числе изменение процентных ставок, могут вызывать резкие потрясения в других странах.Например, в 2013 году одна лишь перспектива сворачивания мер ФРС по поддержанию низких процентных ставок в США привела к резкому падению валют Бразилии, Индии, Индонезии и Турции.Инвесторы по всему миру начали ожидать повышения доходности американских активов и выводить средства из акций и облигаций этих стран.Поскольку международный капитал перемещается между рынками в зависимости от решений ФРС, а не от денежно-кредитной политики соответствующих государств, последние могут лишиться эффективных инструментов стабилизации собственных экономик и финансовых систем.Особенно уязвимы развивающиеся страны с небольшими финансовыми рынками и высокой зависимостью от иностранных займов, нередко номинированных в долларах.Резкие колебания потоков капитала и валютных курсов представляют для них серьезную угрозу.В мире, где господство доллара продолжает укрепляться, такие страны могут все чаще сталкиваться с валютными кризисами, бегством капитала и долговыми потрясениями.Как бы тревожно ни выглядела перспектива дальнейшего укрепления доллара, мировой экономике необходима валюта, которой можно доверять.В условиях растущих угроз международной финансовой стабильности мировые рынки не могут позволить себе остаться без надежной опоры.Так или иначе, миру придется научиться жить с нестабильностью валютной системы. И пока доллар остается наименее плохим из доступных вариантов.
Материалы ИноСМИ содержат оценки исключительно зарубежных СМИ и не отражают позицию редакции ИноСМИ
Читать inosmi.ru в
Вашингтон сам подталкивает мир к отказу от доллара, превращая свою валюту в инструмент санкционного давления. Россия, Китай и другие страны все активнее развивают расчеты в национальных валютах и альтернативные платежные системы. Но даже если доллар утратит господство, мировая экономика может столкнуться с еще более серьезными потрясениями.
Только важное
Технологии и мировая экономика: что меняется, а что остается прежним
Ни для кого не секрет, что многие страны стремятся ослабить зависимость от глобальной финансовой системы, в которой господствует доллар. На протяжении более века эта система обеспечивала Соединенным Штатам огромное финансовое влияние. Вашингтон использовал его для введения санкций против своих противников, а в последние десятилетия — еще и для привлечения средств на покрытие бюджетного и торгового дефицита. Иностранные правительства десятилетиями пытались ослабить господство доллара, однако так и не смогли превратить собственные валюты в полноценную альтернативу американской.
Теперь появилась новая сила, способная изменить ситуацию, — технологии. Финансовые инновации, особенно в сфере цифровых валют и электронных платежных систем, могут наконец дать другим валютам реальную возможность конкурировать с долларом. Благодаря им прямой обмен одной валюты на другую становится проще и дешевле, чем конвертация через доллар.
нако, несмотря на новые возможности, упрощение международных расчетов может лишь укрепить позиции американской валюты. Даже если использование альтернатив доллару станет дешевле, иностранные инвесторы не будут к ним обращаться, пока финансовые рынки соответствующих стран остаются нестабильными, а государственные институты — слабыми. На фоне роста государственного долга США, ослабления верховенства права и сомнений в независимости Федеральной резервной системы (ФРС) будущее долларового господства может показаться неопределенным. И все же доллар способен сохранить ведущие позиции просто потому, что достойной замены ему нет.
Дальнейшее укрепление доллара может обернуться новыми потрясениями для мировой экономики. Соединенные Штаты настраивают против себя торговых партнеров и проводят безответственную экономическую политику, результатом которой становятся огромные бюджетный и торговый дефициты. Не исключено, что доллар в конечном счете утратит доверие иностранных инвесторов — перспектива, которую во многих столицах, несомненно, встретят с удовлетворением.
Однако правительствам стоит быть осторожнее со своими желаниями. Мир, в котором не останется надежной валюты, способной служить последним прибежищем в периоды глобальной финансовой паники, может оказаться еще более нестабильным, чем мир под финансовым господством Вашингтона.
ПОЙМАЙ МЕНЯ, ЕСЛИ СМОЖЕШЬ
Существует немало причин, по которым доллар должен был бы утратить господствующее положение в мировой финансовой системе.
Первая — склонность Соединенных Штатов превращать свою валюту в инструмент давления. При разных администрациях Вашингтон вводил финансовые санкции против таких противников, как Иран и Россия, лишая их доступа к долларовым операциям и тем самым подрывая внешнюю торговлю.
Под действие этих ограничений порой попадают и экономики американских союзников. Угрожая вторичными санкциями, Вашингтон стремится лишить их банки и корпорации доступа к долларовым расчетам, чтобы удержать третьи страны от сотрудничества с государствами, находящимися под санкциями.
Например, в 2014 году американские власти оштрафовали французский банк BNP Paribas за проведение долларовых платежей в интересах клиентов на Кубе, в Иране и Судане. Французское правительство протестовало против этого решения, но безуспешно. На фоне подобных действий Вашингтона чиновники и руководители центральных банков за пределами США открыто заявляют о намерении сократить зависимость от доллара.
Подрывать доверие к американским финансовым рынкам должны и более масштабные политические решения Вашингтона, прежде всего отсутствие бюджетной дисциплины.
Федеральный долг США уже превышает 40 триллионов долларов — почти 125% годового ВВП страны. При этом практически ничто не указывает на стремление властей ограничить его рост. Столь высокий уровень задолженности обычно сопровождается инфляцией, резким увеличением расходов на обслуживание долга и обесцениванием национальной валюты.
Конфронтационная торговая политика администрации Трампа, в том числе в отношении ближайших союзников, также заставляет другие правительства задумываться о снижении рисков в экономических отношениях с США.
Открытые нападки Трампа на независимость ФРС и ослабление системы сдержек и противовесов подрывают основы американской институциональной системы, на которых во многом держится доверие иностранных инвесторов к доллару.
Некоторые признаки ослабления позиций американской валюты действительно наблюдаются. Ее доля в международных резервах центральных банков сократилась с 71% в 2000 году до нынешних 57%.
Доходность казначейских облигаций США, которые долгое время считались самым надежным убежищем для инвесторов в периоды финансовых потрясений, выросла. Это означает, что инвесторы требуют более высокой доходности за предоставление средств американскому правительству. В октябре доходность десятилетних казначейских облигаций достигла 5,3% — максимального уровня с 2002 года.
Однако по большинству других показателей доллар по-прежнему сохраняет практически безраздельное господство.
На него приходится 60% трансграничных операций, если исключить расчеты внутри еврозоны, где используется единая валюта. Причем в последние годы эта доля только увеличилась.
За пределами еврозоны на евро приходится около 13% международных платежей, а на юань — менее 3%.
Доллар удерживает первенство и по большинству других показателей международного использования валют: от объемов торгов на валютных рынках до номинирования международных долговых ценных бумаг, с помощью которых корпорации привлекают средства на мировых рынках капитала.
Иными словами, серьезных конкурентов у доллара так и не появилось.
Причина проста: положение других ведущих валют выглядит еще менее устойчивым.
Традиционные резервные валюты — евро, иена и фунт стерлингов — страдают от экономической слабости и политической нестабильности соответствующих стран и регионов.
Австралийский и канадский доллары, шведская крона и швейцарский франк отчасти заполнили образовавшуюся нишу, однако каждая из этих валют играет слишком небольшую роль, чтобы существенно повлиять на мировую финансовую систему.
Наиболее обсуждаемый потенциальный соперник доллара — китайский юань — также не укрепляет своих позиций.
Пекин почти ничего не делает для устранения глубоко укоренившихся проблем китайской экономики, включая затяжной кризис на рынке недвижимости, высокую задолженность местных властей и жесткий государственный контроль над экономикой и финансовыми рынками.
Более того, китайское руководство не желает допускать свободное трансграничное движение капитала или предоставлять рыночным силам возможность определять обменный курс юаня.
В результате китайская валюта так и не получила широкого международного распространения.
Таким образом, круг валют второго эшелона становится все более разрозненным, и ни одна из них не способна бросить серьезный вызов нынешнему валютному гегемону.
ДВЕ СТОРОНЫ ОДНОЙ МЕДАЛИ
В современной финансовой системе одна из важнейших функций международной валюты заключается в том, что она выступает посредником при обмене других валют.
Например, китайскому импортеру бразильской железной руды долгое время было проще и дешевле обменять юани на доллары и расплатиться ими за товар, после чего бразильский экспортер конвертировал полученные доллары в реалы.
Это объяснялось тем, что трансграничные платежи осуществлялись преимущественно через глобальную банковскую сеть, основанную на долларовых расчетах. В результате американская валюта стала наиболее распространенным средством международных платежей.
Однако в последние годы цифровые технологии открыли более быстрые и дешевые способы перевода денег через границы.
Одной из ключевых инноваций стала токенизация денег и финансовых активов с использованием технологии блокчейн.
Блокчейн — цифровой реестр, функционирование которого обеспечивается компьютерными алгоритмами, а не отдельным банком или расчетной палатой. Он предоставляет платформу для операций с токенизированными активами независимо от местонахождения участников, если у них есть доступ к интернету.
В последние годы токенизация распространилась не только на денежные средства, но и на финансовые активы, включая государственные облигации, акции и паи инвестиционных фондов.
Теоретически эти изменения способны преобразовать международную валютную систему.
В последние годы Бразилия, Китай, Индия и Россия все чаще проводят торговые операции в национальных валютах, создают собственные системы трансграничных платежей и налаживают взаимодействие между ними, стремясь снизить зависимость от доллара.
Пока объем подобных операций остается небольшим: национальные валюты этих стран ограниченно используются за рубежом, поэтому сделки по-прежнему проще и дешевле проводить в широко распространенной и общепризнанной валюте, такой как доллар.
Однако по мере развития платежных систем и финансовых рынков этих государств объем подобных операций может резко возрасти, изменив расстановку сил в мировой валютной системе. Дополнительный импульс этому процессу способны придать финансовые инновации на основе блокчейна.
Значительно проще могут стать и трансграничные инвестиции.
Сегодня покупка иностранных ценных бумаг обычно требует обращения к брокерам и другим посредникам, которые взимают существенные комиссии, а обработка операций может занимать несколько дней.
Однако токенизация облигаций и акций уже расширила доступ инвесторов к международным финансовым активам, в том числе на развивающихся рынках, где финансовые системы, как правило, невелики, торговая активность ограниченна, а связи с глобальными рынками недостаточно развиты.
Аналогичным образом она открыла предпринимателям и небольшим компаниям доступ к международному капиталу, который прежде был для них недоступен. Особенно заметную выгоду от этого могут получить предприятия в странах со слаборазвитыми финансовыми рынками.
Вероятно, вскоре в токенизированной форме станут доступны и банковские депозиты, что упростит проведение операций через более традиционные платежные каналы.
Однако распространение токенизации может не ослабить, а, напротив, укрепить господство доллара.
Этот парадокс особенно наглядно проявляется на примере стейблкоинов.
В отличие от криптовалют вроде биткоина, выпуск и обращение которых регулируются компьютерными алгоритмами, а стоимость не обеспечена какими-либо активами, стейблкоины обычно привязаны к официальной валюте.
Их стабильность обеспечивается резервами надежных и ликвидных активов в соотношении один к одному. Как правило, это государственные облигации, банковские депозиты и наличные средства.
Чаще всего такие активы номинированы в долларах.
Сейчас в обращении находятся стейблкоины общей стоимостью более 250 миллиардов долларов, причем свыше 99% этой суммы приходится на токены, привязанные к американской валюте.
Пока доллар сохраняет господствующее положение, у инвесторов будет мало стимулов создавать и использовать стейблкоины, обеспеченные другими валютами.
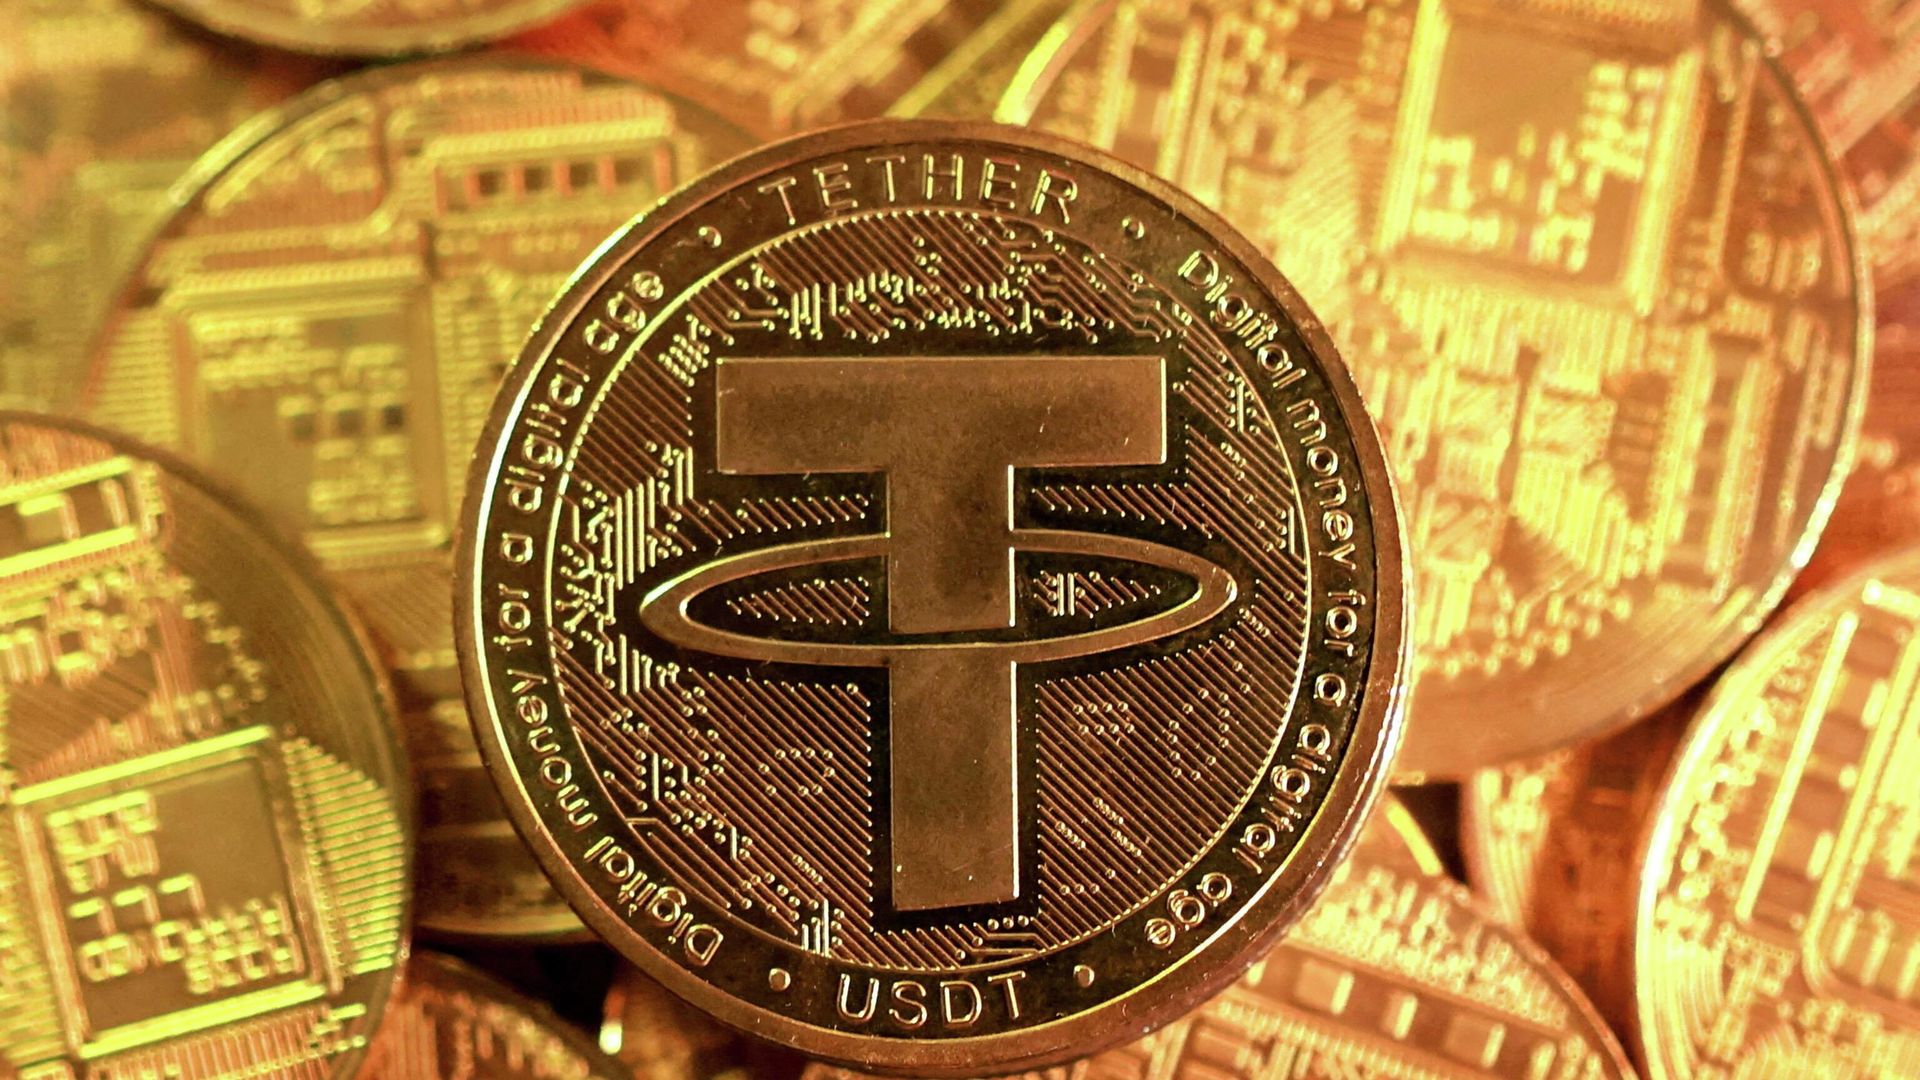
Они укрепляют центральную роль американской валюты в международных расчетах. Кроме того, растущий спрос на обеспеченные долларами стейблкоины косвенно увеличивает спрос на казначейские облигации США.
Это снижает доходность, которую американскому правительству приходится предлагать инвесторам при размещении своих долговых обязательств, и облегчает финансирование бюджетного дефицита.
Другие платежные инновации также способны удешевить использование доллара в международных операциях, тем самым сводя к минимуму преимущества, которые новые технологии предоставляют конкурирующим валютам.
Сами по себе технологические достижения не способны компенсировать слабости других валют, прежде всего экономические проблемы и недостаточную надежность институтов государств, которые их выпускают.
ВСТРЕЧНЫЕ ТЕЧЕНИЯ
В мировой экономике происходит еще один масштабный сдвиг, благоприятствующий доллару. Финансовые инновации, вероятно, лишь усилят эту тенденцию.
В первые два десятилетия XXI века центральные банки, особенно в крупных развивающихся экономиках, таких как Китай и Индия, приобрели огромные объемы иностранных активов, номинированных в твердых валютах: евро, фунтах стерлингов, японских иенах и прежде всего долларах.
Эти активы позволяли увеличивать валютные резервы и помогали центральным банкам справляться с колебаниями потоков капитала и обменных курсов.
Подобная нестабильность представляет постоянную угрозу для стран, которые то пользуются доверием иностранных инвесторов, то теряют его, зачастую по причинам, не зависящим от них самих, например из-за изменения процентных ставок в США.
Однако в последние годы центральные банки перестали активно наращивать валютные резервы или начали диверсифицировать их, увеличивая вложения в другие активы, прежде всего золото.
Они не хотят расширять инвестиции в страну, экономическая и геополитическая политика которой становится все более непредсказуемой.
В 2010 году на иностранные центральные банки приходилось 70% американских казначейских облигаций, находившихся в собственности зарубежных инвесторов. По мере замедления спроса эта доля сократилась примерно до 40%.
Ослабление интереса со стороны некогда надежных покупателей угрожает способности Вашингтона привлекать заемные средства по низким ставкам.
К счастью для Соединенных Штатов, появился другой источник спроса, который с избытком компенсирует его снижение.
Благодаря финансовым инновациям стоимость трансграничных операций с активами уменьшается. Это побуждает частных инвесторов как из развитых, так и из развивающихся стран активнее вкладывать средства за рубежом в поисках более высокой доходности и возможностей для диверсификации портфелей.
И главным направлением этих инвестиций становятся долларовые активы — от казначейских облигаций до корпоративных долговых бумаг и акций.
Американские финансовые рынки предлагают непревзойденное сочетание высокой доходности, низких транзакционных издержек и правовой защиты.
В нынешнем десятилетии чистый приток финансового капитала в США оставался положительным практически каждый квартал.
Несмотря на разговоры о необходимости снижать риски и диверсифицировать инвестиции после избрания Трампа, в последние годы приток капитала только усилился.
Дальнейшее развитие финансовых технологий будет укреплять эти тенденции, а не обращать их вспять. Это станет еще одним ударом по странам, стремящимся повысить международную роль собственных валют и противостоять использованию доллара как инструмента давления.
Наиболее ощутимыми последствия могут оказаться для небольших государств со слабыми институтами.
Те, кто на протяжении десятилетий доверял доллару больше, чем собственной валюте, теперь получают к нему более простой доступ — и, вероятно, воспользуются этой возможностью.
Распространение платежных систем, основанных на долларе, и увеличение инвестиций в долларовые активы могут подтолкнуть такие страны к частичной утрате денежного суверенитета, ограничивая возможности центральных банков управлять внутренними процентными ставками и инфляцией.
Это явление, известное как "долларизация", уже давно широко распространено в некоторых странах Латинской Америки.
Многие из них неоднократно переживали периоды высокой инфляции и имеют сравнительно легкий доступ к наличным долларам благодаря торговле, туризму и денежным переводам эмигрантов.
Финансовые инновации могут распространить долларизацию и на другие регионы развивающегося мира.
В результате еще большая часть мировых сбережений — а вместе с ними и связанных с ними финансовых рисков — окажется сосредоточена в одной валюте, эмиссию которой контролирует один центральный банк.
НАИМЕНЕЕ ПЛОХОЙ ВАРИАНТ
Теоретически наиболее эффективная и стабильная международная валютная система должна быть по-настоящему многополярной.
В такой системе не существовало бы единственной господствующей валюты. Вместо нее международная торговля и финансы опирались бы на несколько основных валют, каждая из которых подкреплялась бы развитыми финансовыми рынками, разумной экономической политикой и надежными институтами.
До Первой мировой войны подобную роль играли британский фунт стерлингов, французский франк и немецкая марка. Они использовались в международных расчетах и служили резервными валютами.
Когда возникали финансовые трудности, пусть и нечасто, центральные банки этих стран поддерживали друг друга, помогая предотвратить масштабную финансовую панику.
Возобновление валютной конкуренции заставило бы правительства, включая американское, проводить более ответственную экономическую политику, чтобы не отпугивать инвесторов от своих валют.
Однако с учетом экономических и институциональных проблем Китая, Японии, Великобритании и еврозоны такой сценарий представляется маловероятным.
Если доллар лишится привилегированного положения, а ни одна другая валюта не сможет его заменить, мировая валютная система станет еще более раздробленной, чем сейчас.
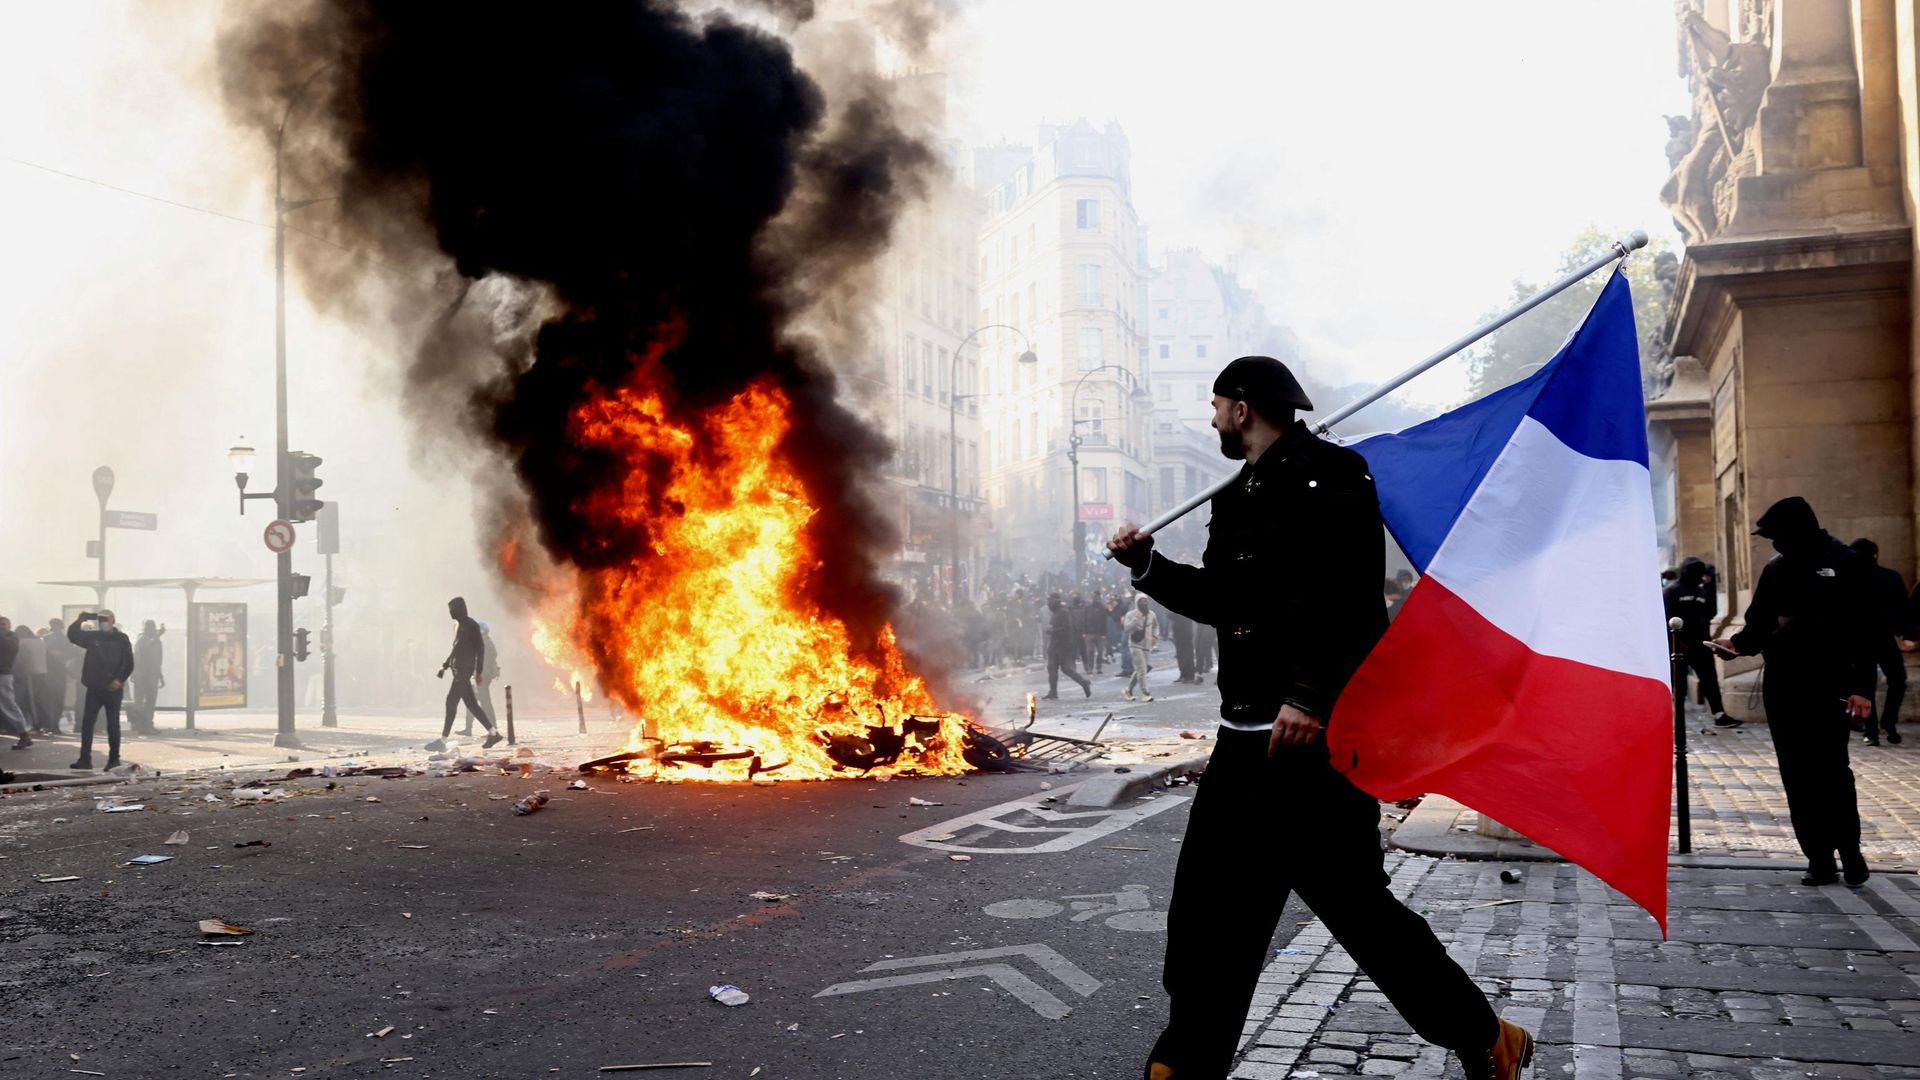
Это может произойти, если государственный долг США вырастет настолько, что инвесторы начнут сомневаться в надежности американских долговых обязательств и массово избавляться от них.
Другой возможный сценарий — введение дополнительных санкций и пошлин, которые заставят другие страны отказываться от доллара, несмотря на сопутствующие издержки.
Наконец, серьезное ослабление независимости ФРС может спровоцировать скачок инфляции и обвал курса американской валюты.
В нынешних условиях, если доллар утратит свое особое положение, ему на смену придет не несколько сильных валют, а множество относительно слабых.
Ни одна из них не будет опираться на достаточно надежные финансовые рынки или центральный банк, который обладал бы необходимыми ресурсами и готовностью выступить мировым кредитором последней инстанции во время кризиса.
Если в мировой экономике не останется валюты, способной поддерживать доверие международных инвесторов, напряженность на финансовых рынках может перерасти в неконтролируемый хаос.
Например, во время мирового финансового кризиса 2008–2009 годов ФРС направила огромные объемы долларовой ликвидности на американские и международные финансовые рынки.
Это позволило поддержать банки и корпорации по всему миру, остро нуждавшиеся в долларах для обслуживания долговых обязательств и укрепления своих балансов.
Хотя эпицентром кризиса были сами Соединенные Штаты, доверие к ФРС помогло предотвратить дальнейшее ухудшение ситуации.
Инвесторы, обеспокоенные сохранностью своих активов, устремились в американские казначейские облигации, поскольку верили, что вложенные средства будут возвращены.
Таким образом, дальнейшее укрепление господства доллара представляется наиболее вероятным сценарием.
Опасность заключается в том, что у Соединенных Штатов останется еще меньше стимулов проводить ответственную бюджетную политику.
Если иностранные инвесторы продолжат активно вкладывать средства в американские финансовые рынки, Вашингтон вряд ли почувствует необходимость сокращать бюджетный и торговый дефицит.
Решения ФРС, в том числе изменение процентных ставок, могут вызывать резкие потрясения в других странах.
Например, в 2013 году одна лишь перспектива сворачивания мер ФРС по поддержанию низких процентных ставок в США привела к резкому падению валют Бразилии, Индии, Индонезии и Турции.
Инвесторы по всему миру начали ожидать повышения доходности американских активов и выводить средства из акций и облигаций этих стран.
Поскольку международный капитал перемещается между рынками в зависимости от решений ФРС, а не от денежно-кредитной политики соответствующих государств, последние могут лишиться эффективных инструментов стабилизации собственных экономик и финансовых систем.
Особенно уязвимы развивающиеся страны с небольшими финансовыми рынками и высокой зависимостью от иностранных займов, нередко номинированных в долларах.
Резкие колебания потоков капитала и валютных курсов представляют для них серьезную угрозу.
В мире, где господство доллара продолжает укрепляться, такие страны могут все чаще сталкиваться с валютными кризисами, бегством капитала и долговыми потрясениями.
Как бы тревожно ни выглядела перспектива дальнейшего укрепления доллара, мировой экономике необходима валюта, которой можно доверять.
В условиях растущих угроз международной финансовой стабильности мировые рынки не могут позволить себе остаться без надежной опоры.
Так или иначе, миру придется научиться жить с нестабильностью валютной системы. И пока доллар остается наименее плохим из доступных вариантов.
Факт регистрации пользователя на сайтах РИА Новости обозначает его согласие с данными правилами.
Пользователь обязуется своими действиями не нарушать действующее законодательство Российской Федерации.
Пользователь обязуется высказываться уважительно по отношению к другим участникам дискуссии, читателям и лицам, фигурирующим в материалах.
Публикуются комментарии только на русском языке.
Комментарии пользователей размещаются без предварительного редактирования.
Комментарий пользователя может быть подвергнут редактированию или заблокирован в процессе размещения, если он:
пропагандирует ненависть, дискриминацию по расовому, этническому, половому, религиозному, социальному признакам, содержит оскорбления, угрозы в адрес других пользователей, конкретных лиц или организаций, ущемляет права меньшинств, нарушает права несовершеннолетних, причиняет им вред в любой форме;
призывает к насильственному изменению конституционного строя Российской Федерации
порочит честь и достоинство других лиц или подрывает их деловую репутацию;
распространяет персональные данные третьих лиц без их согласия;
преследует коммерческие цели, содержит спам, рекламную информацию или ссылки на другие сетевые ресурсы, содержащие такую информацию;
имеет непристойное содержание, содержит нецензурную лексику и её производные;
является частью акции, при которой поступает большое количество комментариев с идентичным или схожим содержанием («флешмоб»);
автор злоупотребляет написанием большого количества малосодержательных сообщений («флуд»);
смысл текста трудно или невозможно уловить;
текст написан по-русски с использованием латиницы;
текст целиком или преимущественно набран заглавными буквами;
текст не разбит на предложения.
В случае трехкратного нарушения правил комментирования пользователи будут переводиться в группу предварительного редактирования сроком на одну неделю.
При многократном нарушении правил комментирования возможность пользователя оставлять комментарии может быть заблокирована.
Пожалуйста, пишите грамотно – комментарии, в которых проявляется неуважение к русскому языку, намеренное пренебрежение его правилами и нормами, могут блокироваться вне зависимости от содержания.