Материалы ИноСМИ содержат оценки исключительно зарубежных СМИ и не отражают позицию редакции ИноСМИ
Брюссель намерен отказаться от российского газа и выступает против освоения новых месторождений в Арктике, но зависимость ЕС от импорта остается высокой, пишет Postoj. Тем временем Россия развивает масштабные проекты по производству СПГ, способные повлиять на мировой рынок. Сможет ли Европа обеспечить себя доступной энергией, не отступая от собственных ограничений?
Эрик Потоцкий (Erik Potocký)
20 октября Европейская комиссия представила новую стратегию в Арктике. В ней по-прежнему предусмотрено, что нефть, уголь и природный газ на новых арктических месторождениях останутся в земле. Свою позицию Брюссель обосновывает климатическими и экологическими рисками, которые в чувствительной арктической среде особенно выражены.
Но по сравнению со стратегией 2021 года есть одно важное изменение. Брюссель уже не вернулся к планам добиться на международном уровне запрета на дальнейшую разработку арктических месторождений углеводородов. Правда, это не значит, что власти ЕС теперь поддерживают новую добычу. Кроме того, ЕС просто не может в одностороннем порядке запретить добычу в таких странах, как Норвегия, Соединенные Штаты Америки, Канада и Россия.
"Отношение Европейского союза к добыче в Арктике остается неизменным и совершенно ясным: нефть, уголь и природный газ должны оставаться в земле", — написал еврокомиссар по энергетике Дан Йоргенсен в социальной сети по связи с презентацией новой арктической стратегии. Он объясняет эту позицию тем, что Арктика относится к регионам, больше других страдающим от климатических изменений.
Однако Норвегия смотрит на ситуацию с точки зрения необходимости поддерживать собственный уровень добычи и обеспечить стабильные поставки европейским потребителям.
В августе 2026 года министр энергетики Норвегии Терье Аасланд подтвердил, что его страна продолжит разработку нефтяных и газовых месторождений в Баренцевом море невзирая на позицию Брюсселя.
"В сложившейся сегодня геополитической ситуации я уверен, что продолжение разработок в Баренцевом море соответствует интересам Норвегии и Европы", — заявил Аасланд агентству Reuters.
Норвегия хочет поддержать добычу и экспорт нефти и газа примерно на нынешнем уровне как минимум до 2035 года. Без новых месторождений и их разработки, как говорят официальные прогнозы, после 2030 возможен резкий спад добычи.
Поэтому разногласия затрагивают не только защиту арктической среды. Встает вопрос, какую роль природный газ будет играть в европейской экономике в ближайшие десятилетия.
Европа импортирует 88% газа
Как передает Eurostat, импортная зависимость Европейского союза от природного газа в 2025 году достигла приблизительно 87,6%. Большую часть газа, который союз потребляет, он вынужден закупать за рубежом.
По данным Европейской комиссии, в 2025 году главным поставщиком газа в ЕС была Норвегия, обеспечившая около 89 миллиардов кубометров. Соединенные Штаты Америки поставили около76 миллиардов, а Россия — 36 миллиардов кубометров. Норвегия и США, таким образом, обеспечили более половины европейского импорта газа. Россия, несмотря на значительное снижение, по-прежнему вносила свою 13-процентную лепту.
После начала вооруженного конфликта на Украине в 2022 году Европа постепенно заменяла российские поставки в основном американским СПГ и газом из Норвегии. Также ЕС помог спад потребления, чему способствовали меры экономии, высокие цены энергоносителей и ограничение производства части промышленности.
Крайняя импортная зависимость сама по себе не означает, что Европа страдает от недостатка газа. Безопасность поставок зависит и от числа поставщиков, мощностей газопроводов и СПГ-терминалов, хранилищ и гибкости торговых контрактов.
Но так же она не означает, что Европа полностью зависит от мировых цен и геополитических рисков в странах, у которых покупает газ.
Кроме того, важно различать норвежский газ и газ из Арктики. Значительная часть норвежского газа добывается в Северном и Норвежском море. Баренцево море является лишь одной из частей местной производственной базы.
Иная ситуация у России. В январе 2026 года Европейский союз принял документ о постепенном прекращении импорта российского природного газа, в том числе СПГ. Запрет при долгосрочных контрактах начнет действовать с января 2027 года на СПГ и с осени 2027 года на трубопроводный газ на условиях, установленных предыдущими нормами.
Поэтому в долгосрочной перспективе ЕС не будет опираться на российский газ. Однако вероятное увеличение российской добычи может повлиять на мировые рынки и косвенно на европейские цены.
В 2008 году Американская Геологическая служба USGS прогнозировала, что к северу от полярного круга может скрываться около 47 триллионов кубометров еще не освоенного природного газа.
Это огромный геологический потенциал, но вместе с тем эти залежи не подтверждены. Часть месторождений так и останутся навсегда не освоенными, потому что доступ к ним и доставка ресурсов с них на рынок будут экономически нерентабельными.
Вместе с тем условия в разных арктических областях очень различаются как в том, что касается доступности инфраструктуры, так и в том, что касается вариантов вывоза добытых ресурсов.
Пример — норвежская часть Баренцева моря.
По данным Норвежского управления морских ресурсов, к концу 2025 года в этом регионе было обнаружено приблизительно 225 миллиардов кубометров неразведанных запасов природного газа. Из них 142 миллиарда составляли запасы, а остальное — условные ресурсы, коммерческая добыча которых по-прежнему зависит от дальнейших решений и инвестиций. Кроме того, управление сообщает о еще 1090 миллиардах кубометров неразведанных запасов газа.
Главным препятствием является инфраструктура. Мощность завода по производству сжиженного природного газа "Хаммерфест" на острове Мелкёйя, перерабатывающего газ с месторождения Снехвит, достигает около шести с половиной миллиардов кубометров в год. Однако его мощности уже в значительной степени загружены.
Без новых газопроводов и расширения перерабатывающих и экспортных мощностей новые месторождения не обеспечат приток ресурсов на рынок.
Норвежское управление предупреждает, что расширение экспортных мощностей может значительно ускорить добычу. Предположительно, некоторые месторождения можно начать разрабатывать на 20 или 30 лет раньше, если преодолеть существующие транспортные ограничения.
Итак, новые проекты нельзя рассматривать как быстрое решение проблем цен на энергоносители в Европе. Разведка, получение разрешений, строительство и ввод в эксплуатацию могут занять много лет.
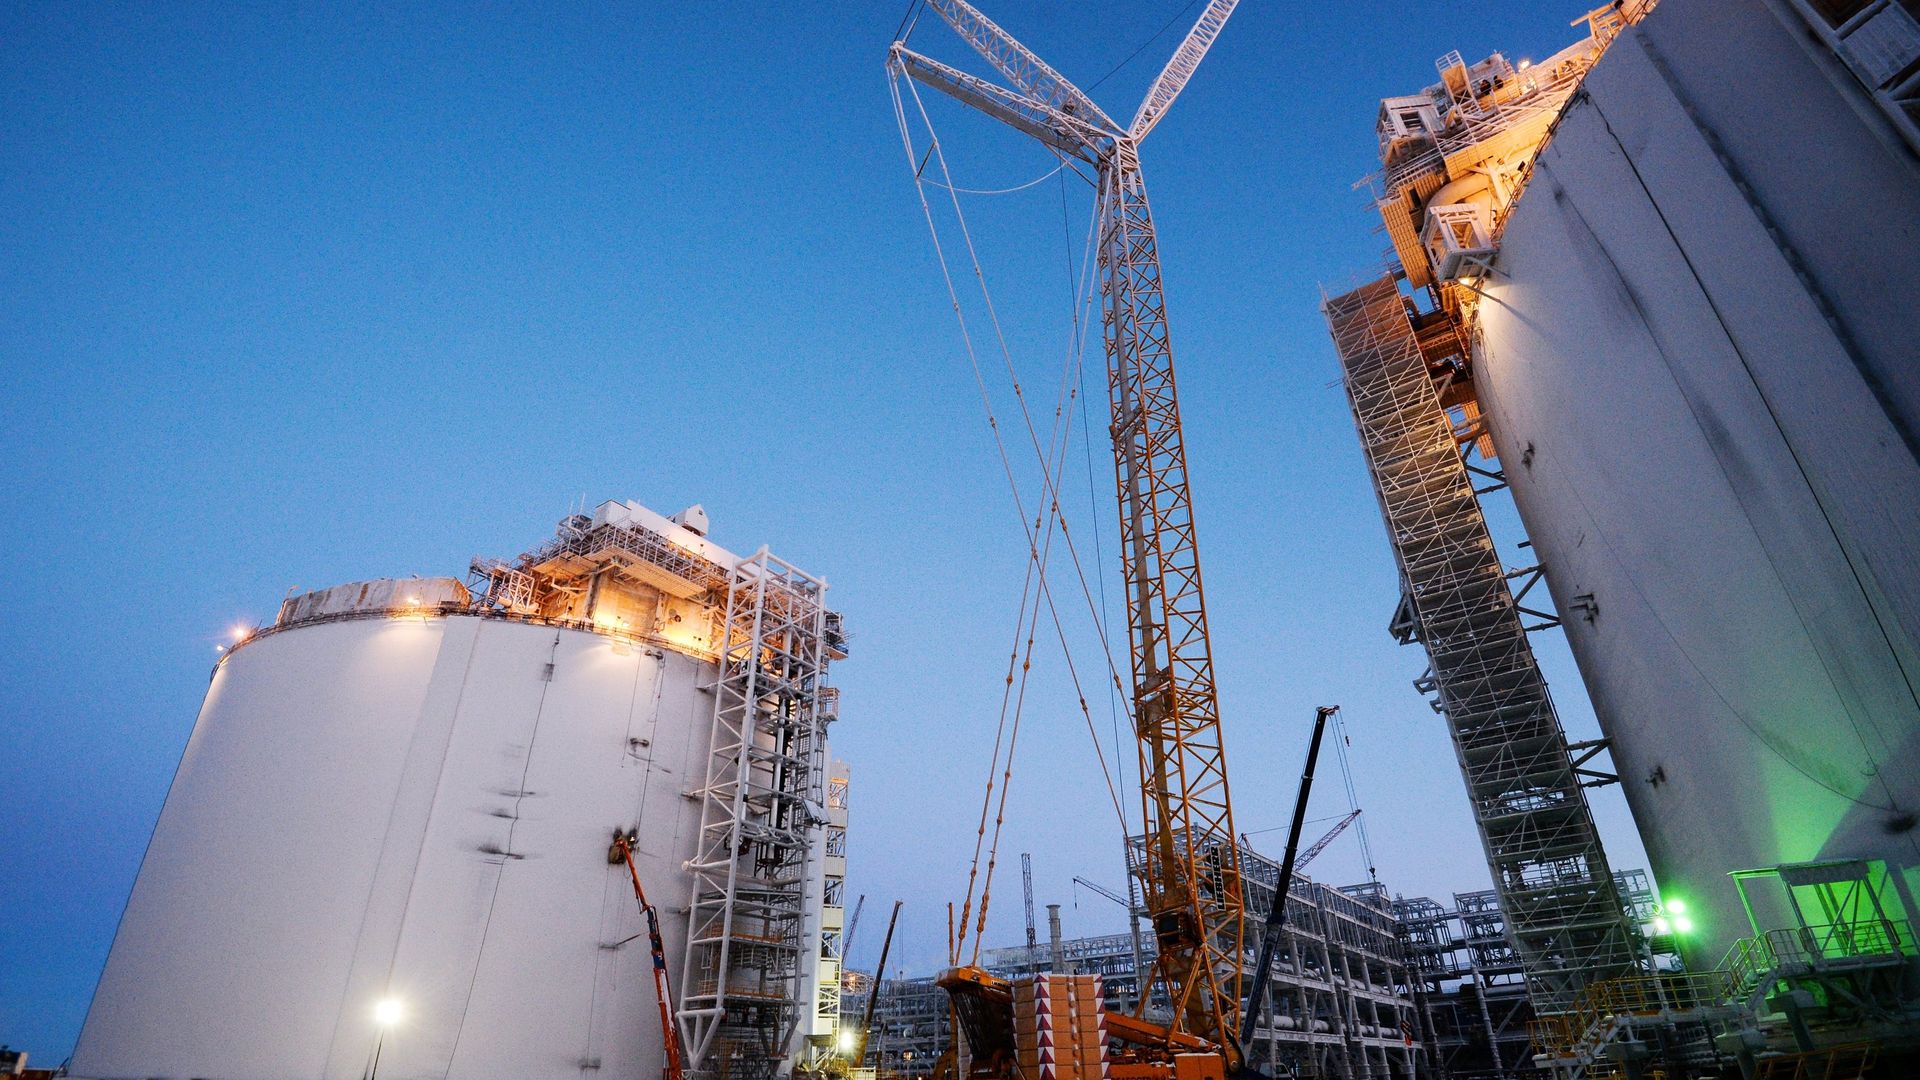
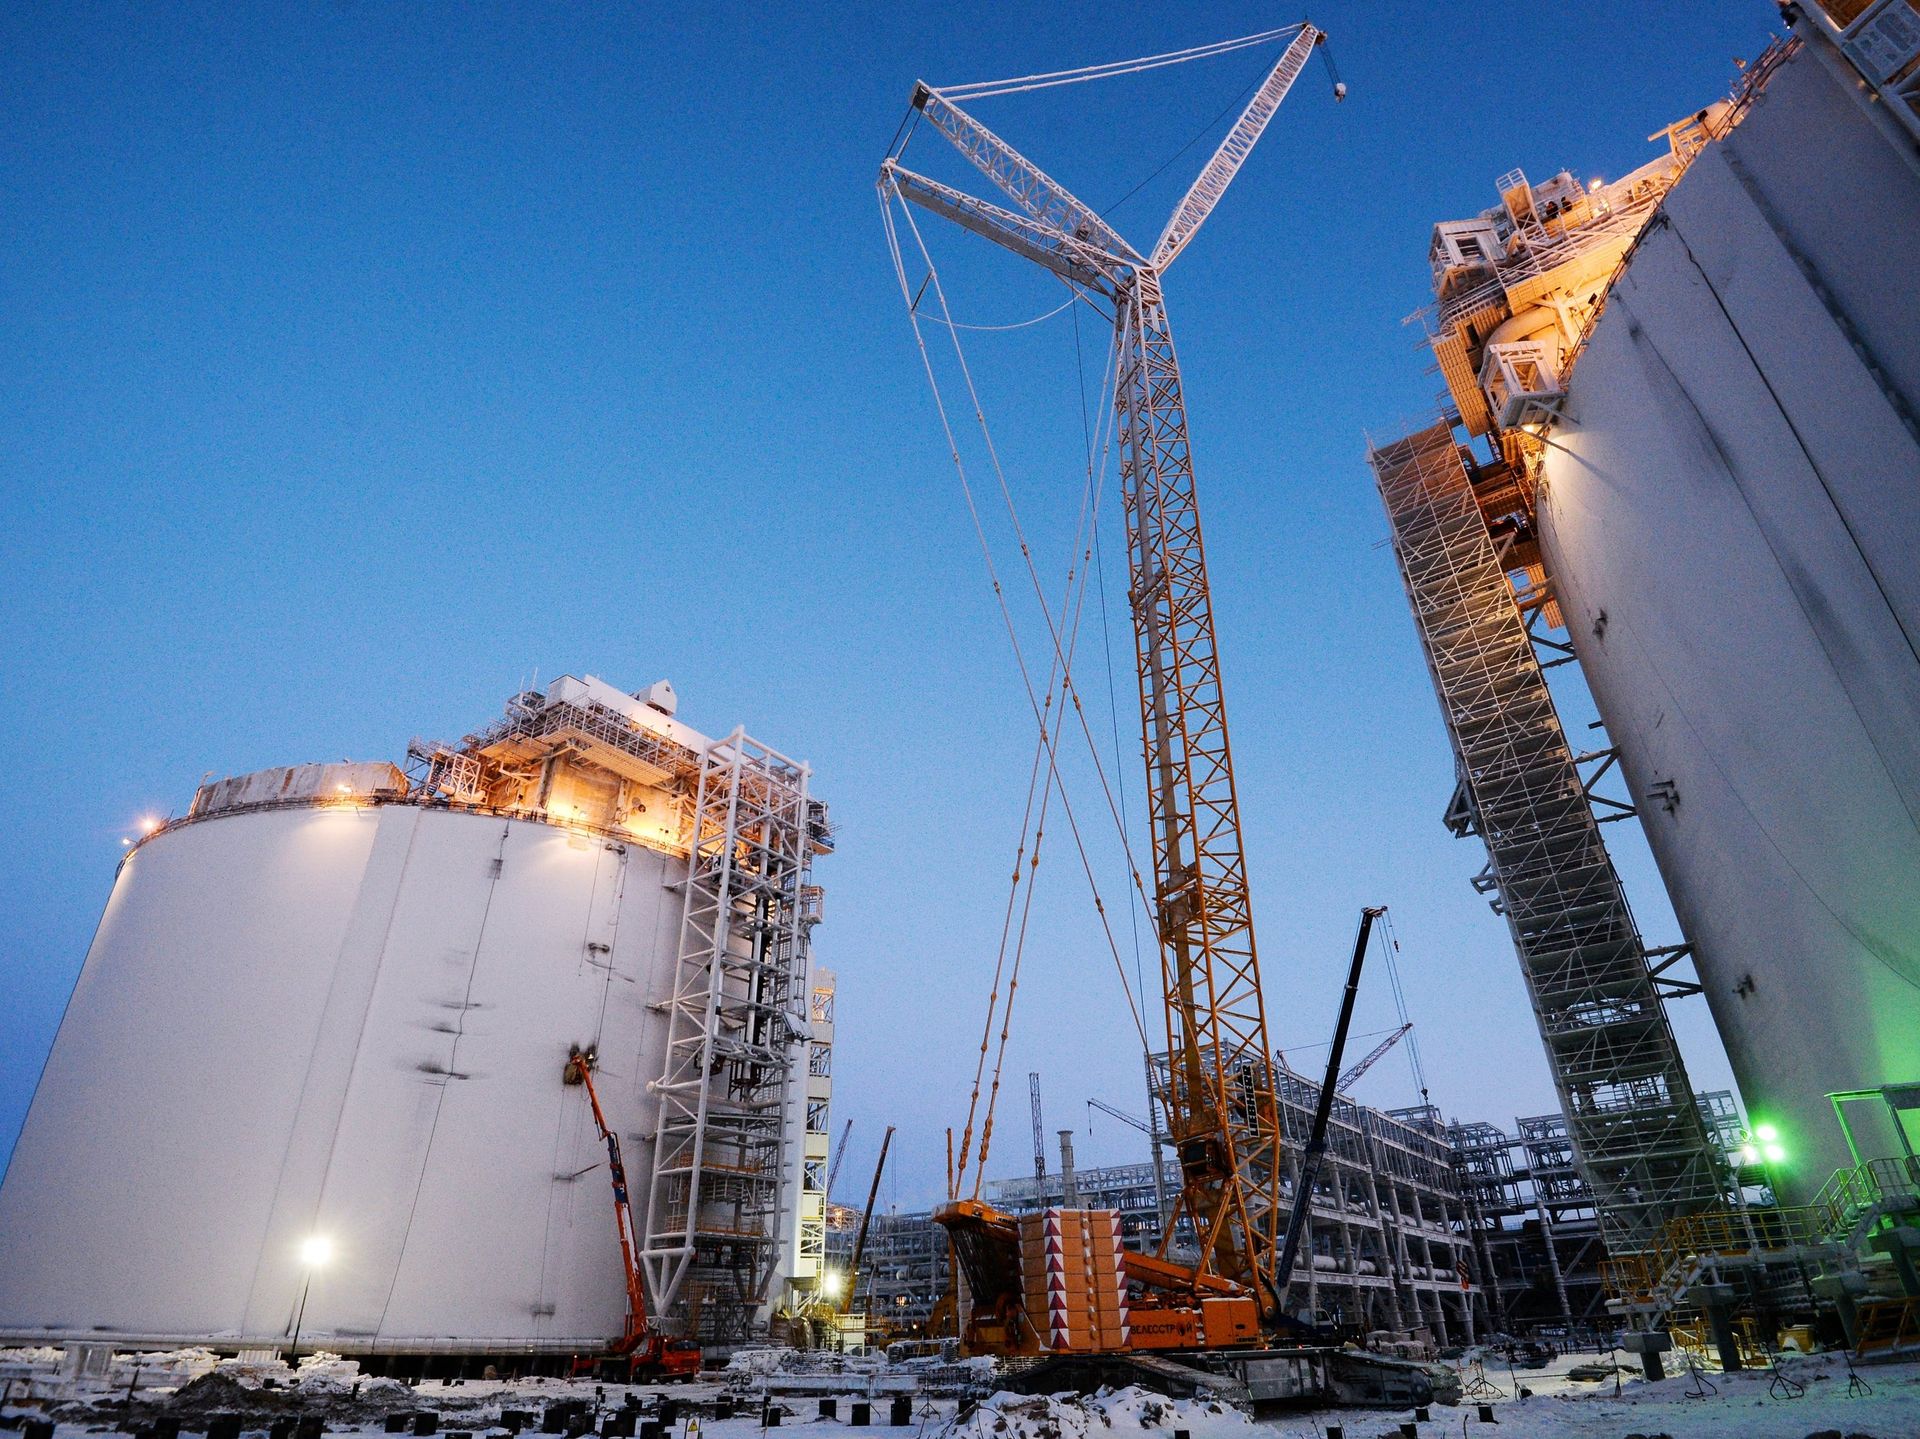
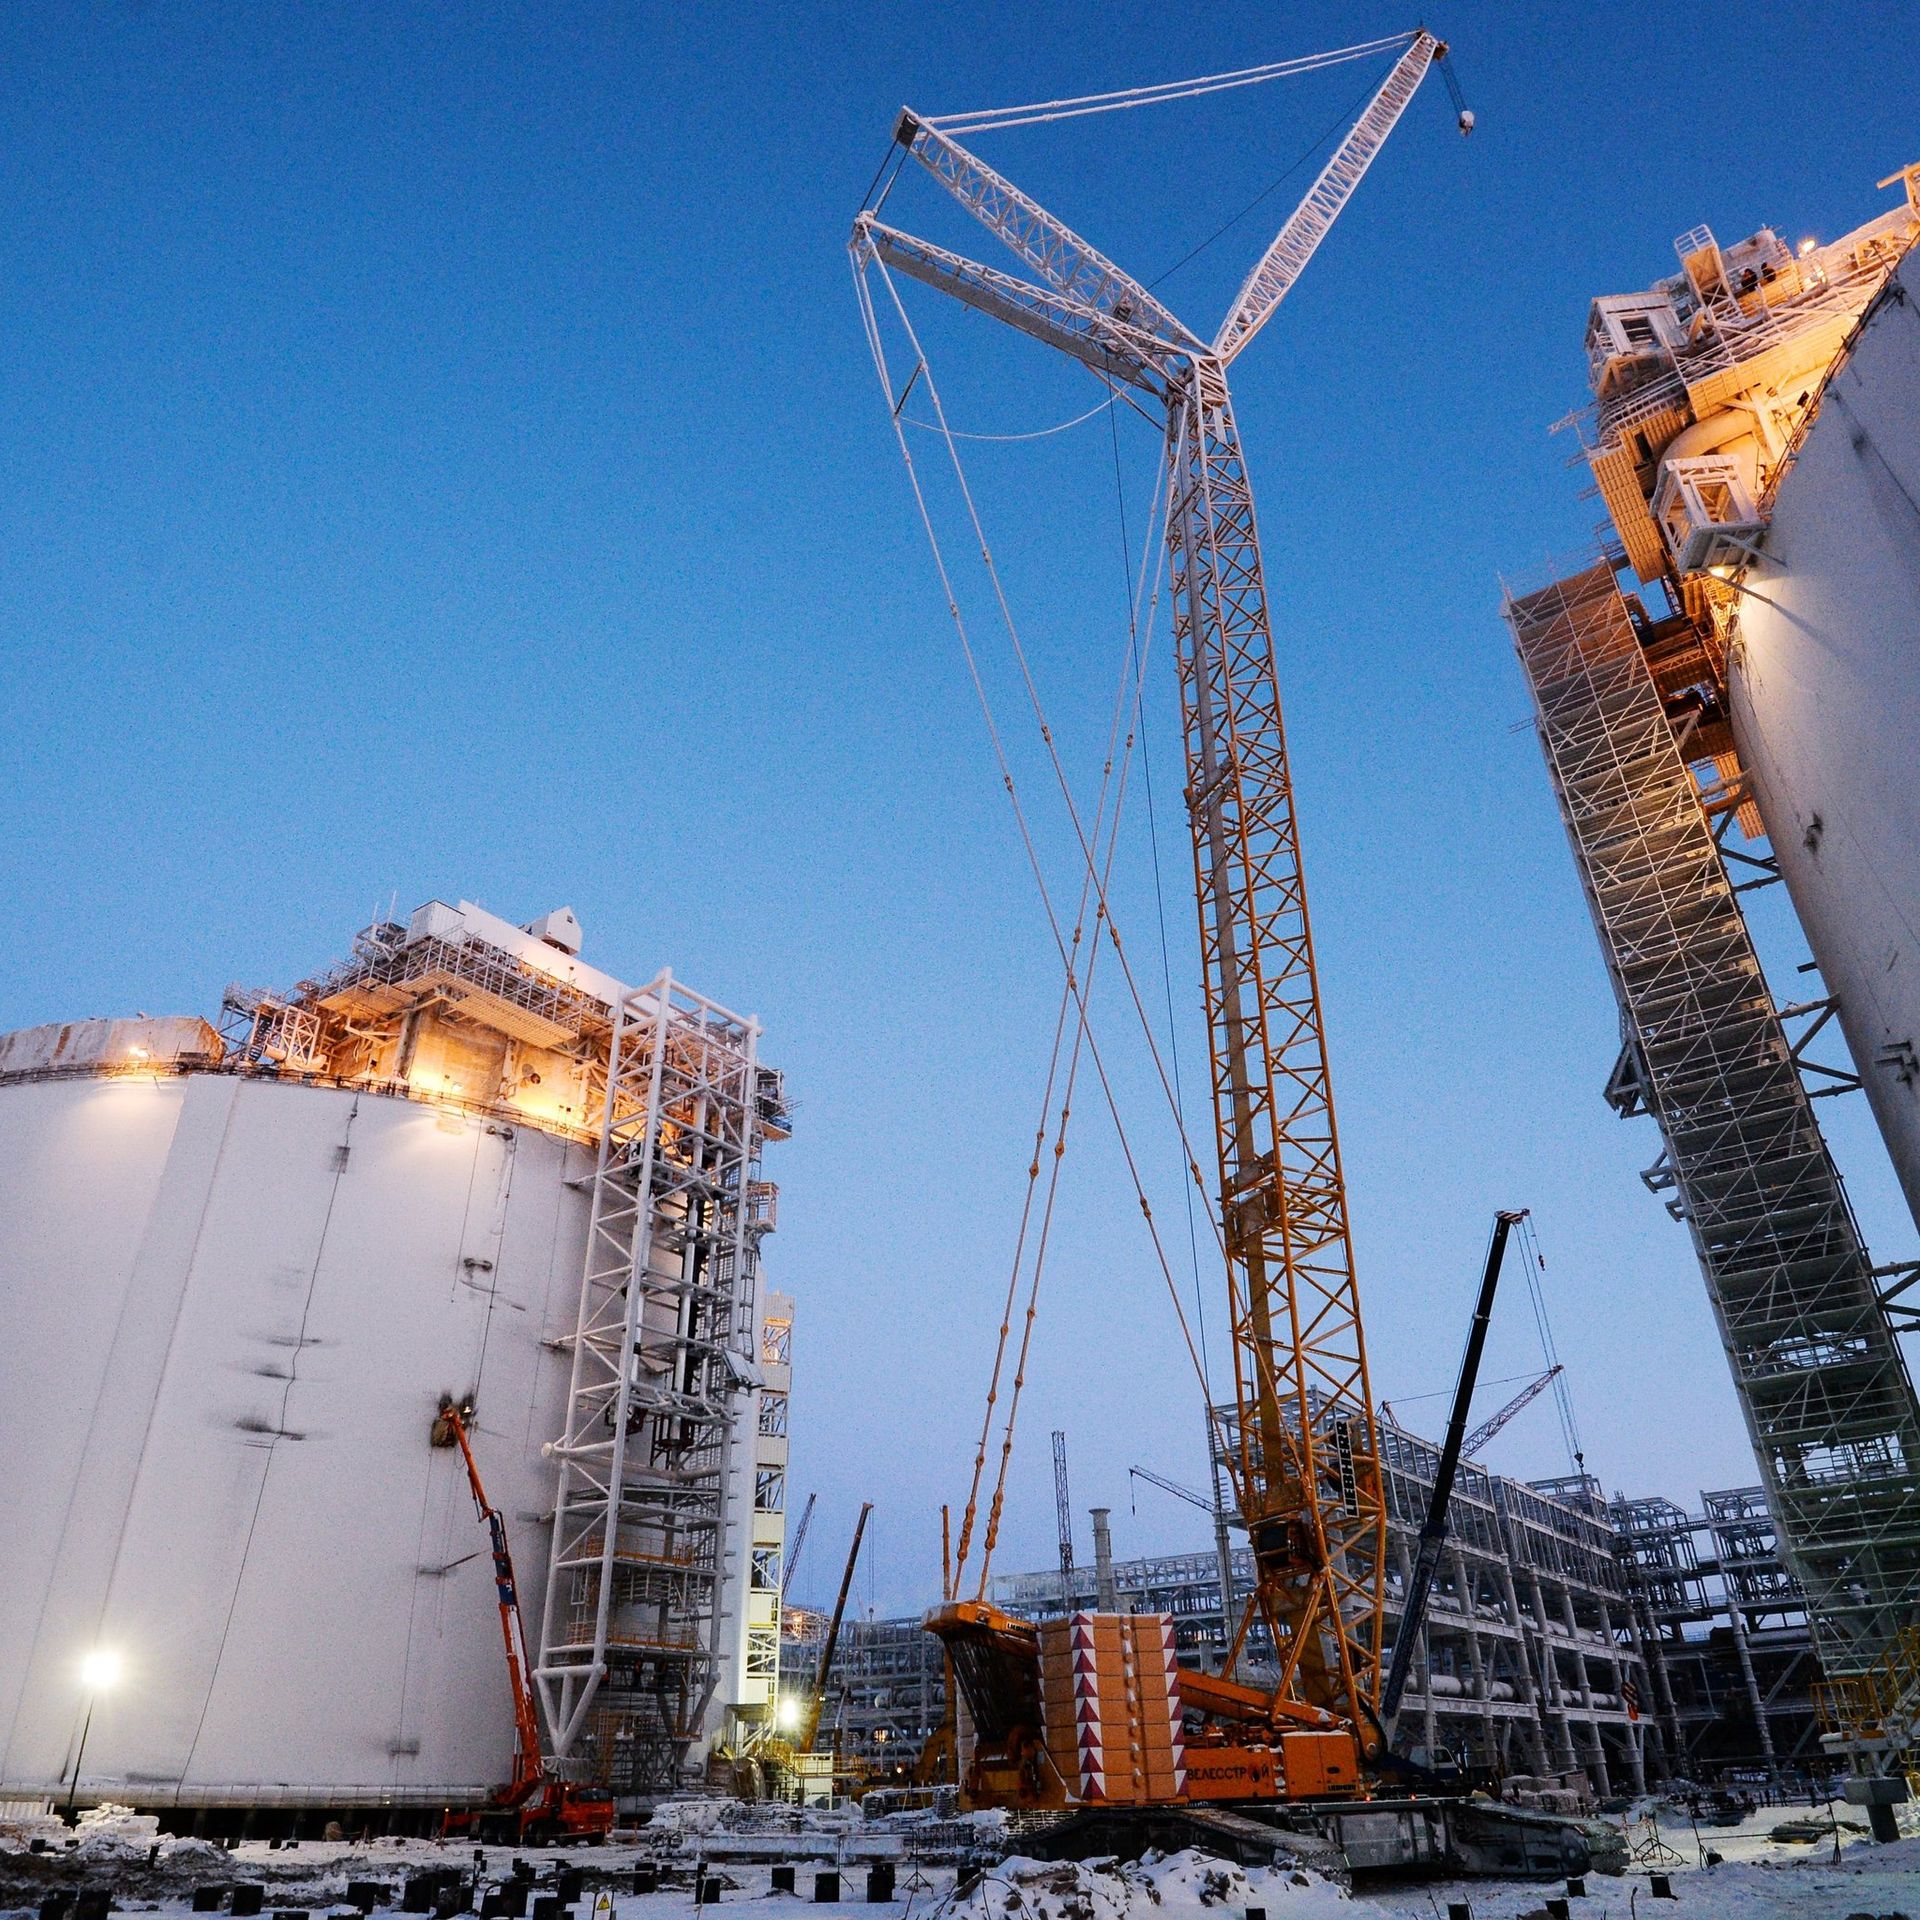
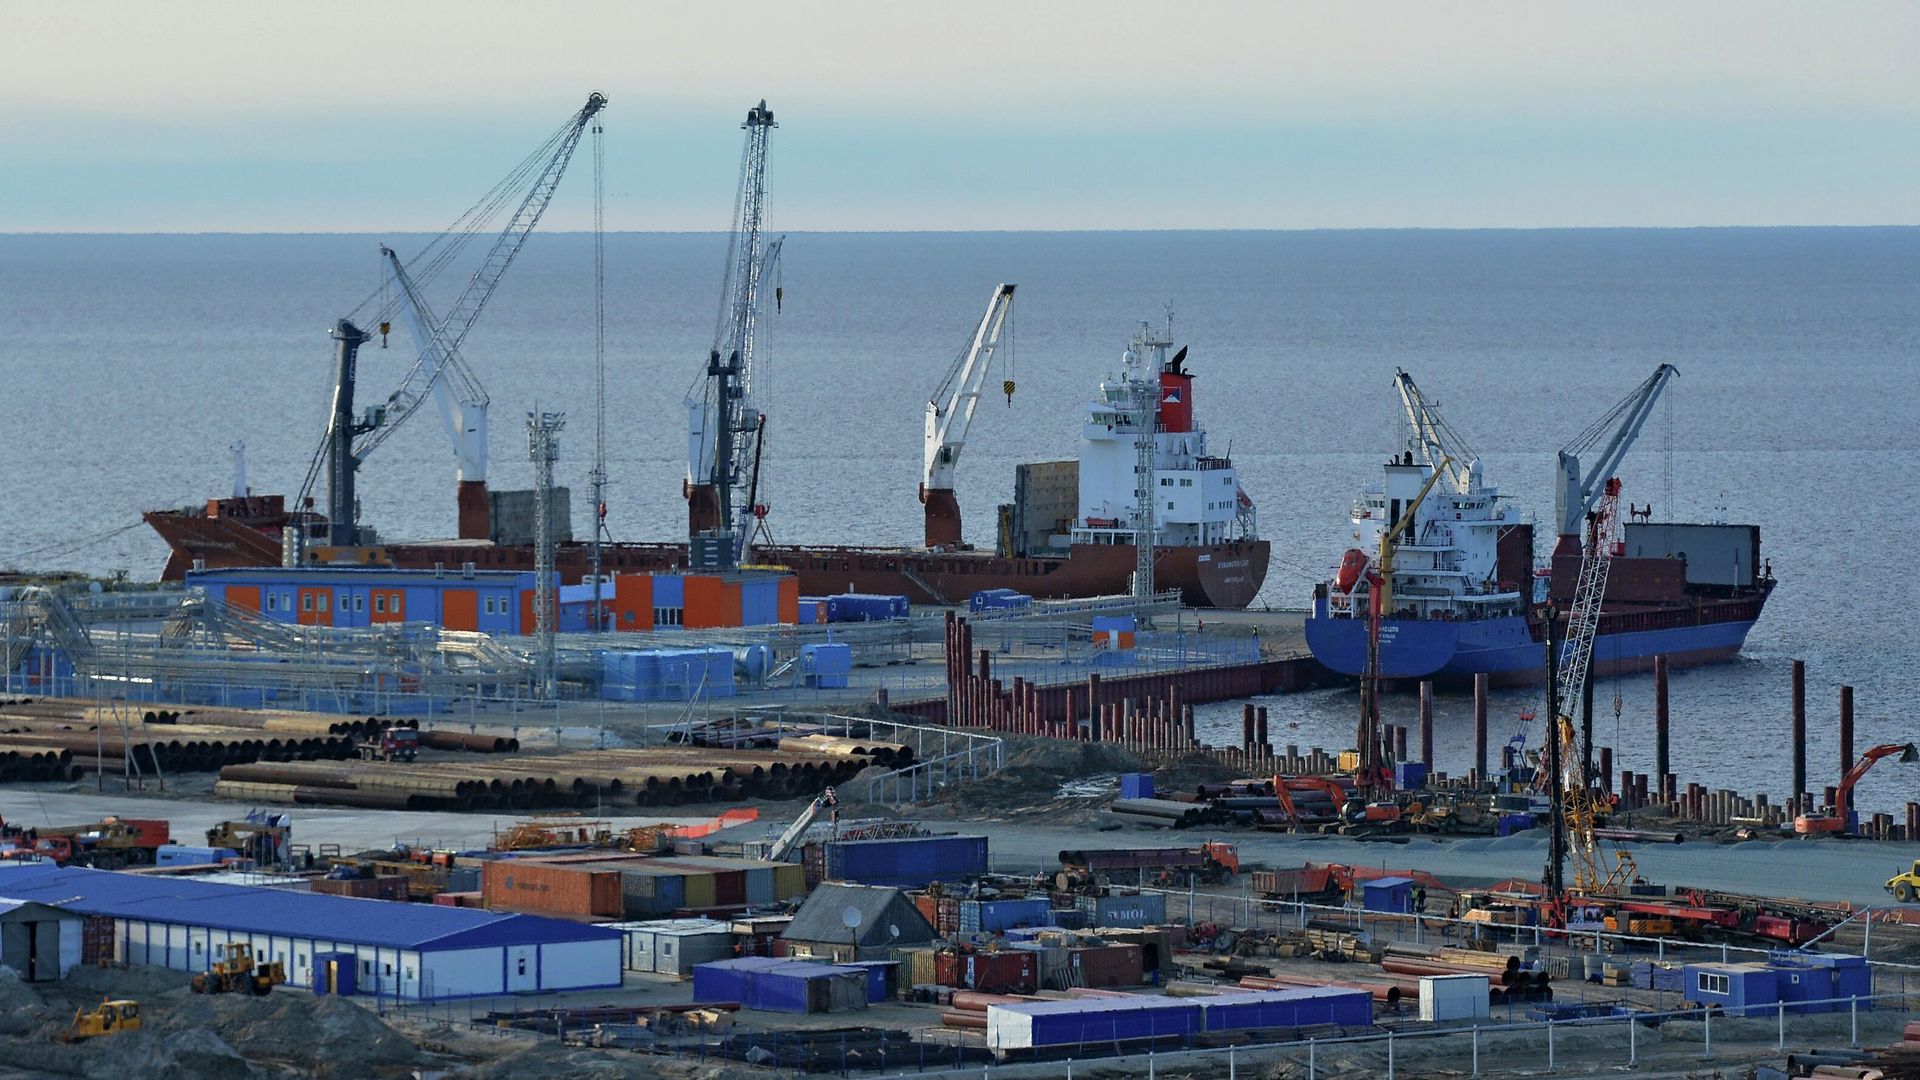
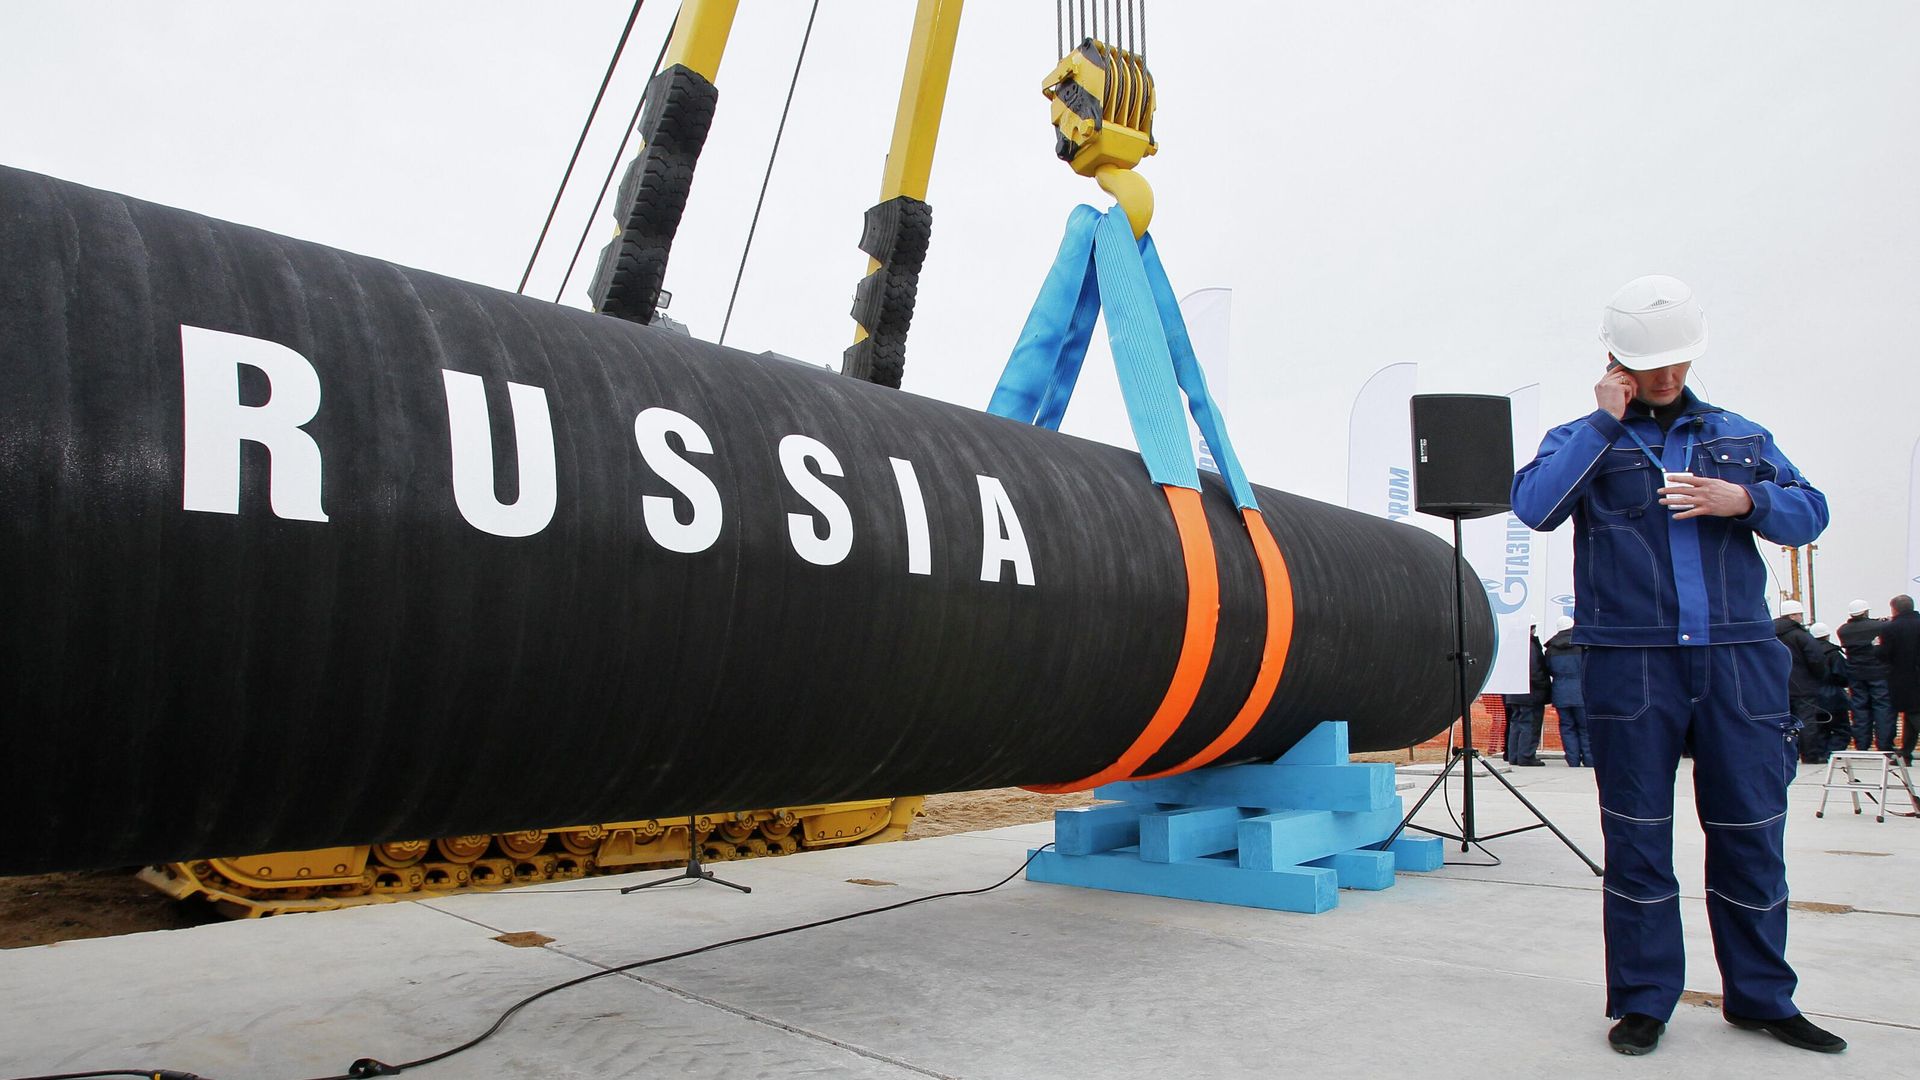
Россия тоже развивает масштабные арктические проекты. Проектная мощность завода "Ямал СПГ" составляет около 17,4 миллионов тонн СПГ в год, что эквивалентно примерно 24 миллиардам кубометров природного газа. Другой проект, "Арктик СПГ-2", рассчитан на производство 19,8 миллионов тонн СПГ, а это приблизительно 27 миллиардов кубометров газа в год.
Однако развитие "Арктик СПГ-2" осложняется западными санкциями, ограниченным доступом к технологиям и нехваткой подходящих танкеров. Поэтому проектные мощности не следует путать с фактическим объемом производства.
При этом Россия стремится направить большую часть своего арктического СПГ на азиатские рынки. Таким образом, потенциальная выгода от этих проектов для Европы будет заключаться в основном в косвенном влиянии на мировые поставки, а не в прямых поставках на рынок ЕС.
Могут ли новые месторождения удешевить энергию?
Обширные запасы газа сами по себе не гарантируют низких цен. Главное, какой объем поставок реально попадает на рынок и превышает ли этот рост потребление или перебои в поставках из других регионов.
Как сообщает Агентство Европейского союза по сотрудничеству энергетических регуляторов(ACER), импорт СПГ в ЕС в 2025 году достиг рекордных 146 миллиардов кубометров.
Полная проектная мощность российского "Арктик СПГ-2" соответствует приблизительно 18,5% этого объема. Но это не значит, что работа завода на полную мощность на столько же увеличила бы поставки в Европу. Это лишь приблизительное сравнение масштабов проекта с европейским импортом. Кроме того, продукция завода направлялась бы в основном за пределы Европейского союза.
Согласно данным ACER, мировое производство СПГ в 2025 году увеличилось на 36 миллиардов кубометров. Дополнительные поставки помогли стабилизировать рынок и смягчить колебания цен.
Геополитические кризисы также могут влиять на динамику цен. В своем модельном сценарии ACER рассчитало, что продолжительное закрытие Ормузского пролива может привести к чистой потере примерно 27 миллиардов кубометров мирового предложения СПГ в 2026 году по сравнению с 2025 годом. В таком случае конкуренция между европейскими и азиатскими потребителями усилится, и цены могут вырасти, несмотря на развитие новых проектов.
Кроме того, СПГ не всегда дешевле трубопроводного. В его стоимость включено сжижение, морская транспортировка, страхование и дальнейшая регазификация.
Для Словакии и других стран, не имеющих выхода к морю, также важна пропускная способность европейской газотранспортной системы. Наличие СПГ в порту еще не гарантирует его одинаково выгодную цену для всех стран-членов Европейского союза.
Таким образом, добыча газа в Арктике может способствовать стабилизации мирового рынка или, при определенных обстоятельствах, снижению цен. Однако она не гарантирует более дешевую энергию для европейских домохозяйств и предприятий.
Сколько газа понадобится Европе через двадцать лет?
В итоге экономическое будущее арктических месторождений может решить вопрос, на который сегодня нельзя уверенно ответить: сколько природного газа понадобится Европе в ближайшие десятилетия?
Европейский союз стремится сократить выбросы, повысить энергоэффективность, развивать возобновляемые источники энергии и электрифицировать отопление, транспорт и некоторые отрасли промышленности.
Если ему удастся достичь этих целей, спрос на природный газ может значительно снизиться. Но если трансформация будет продвигаться медленно или энергоемкие отрасли промышленности по-прежнему будут нуждаться в больших объемах газа, импорт сохранит свою значимость.
Для инвесторов это различие имеет решающее значение. Арктические проекты требуют высоких первоначальных расходов, а срок их окупаемости часто растягивается на десятилетия.
Если европейский спрос значительно снизится или появится достаточное количество более дешевых источников газа в других регионах, новые арктические месторождения могут потерять свою экономическую привлекательность еще до истечения запланированного срока разработки.
На решение будут влиять и риски, связанные с окружающей средой.
Арктические экосистемы чрезвычайно чувствительны, и справляться с возможными авариями в отдаленных районах достаточно сложно. Низкие температуры, лед и неблагоприятные погодные условия осложняют проведение работ и доставку необходимого оборудования.
Также нельзя игнорировать утечки метана во время добычи, переработки и транспортировки природного газа. Метан — парниковый газ, и его выбросы могут значительно ухудшить климатический баланс всей цепочки поставок.
Сторонники разработки новых месторождений, в свою очередь, предупреждают, что без инвестиций в новые источники добыча на существующих месторождениях может сокращаться быстрее, чем требует потребление. В результате могут повыситься цены или усилится зависимость от узкого круга поставщиков.
То есть для Европы арктический газ может служить дополнительной гарантией энергетической безопасности, но острой необходимости в нем нет.
Поэтому решающим фактором будет не количество газа на арктических месторождениях, а цена его добычи, доступность на рынке и будущий спрос.
Таким образом, спор вокруг Арктики не просто выбор между климатической политикой и доступной энергией. Это решение о том, какие ресурсы понадобятся Европе через десять или двадцать лет, сколько она будет готова за них заплатить и какие экономические, экологические и геополитические риски она будет готова принять.